
Lácteos y derivados
Lácteos y alternativas vegetales en LATAM: evolución del mercado y convergencia de categorías
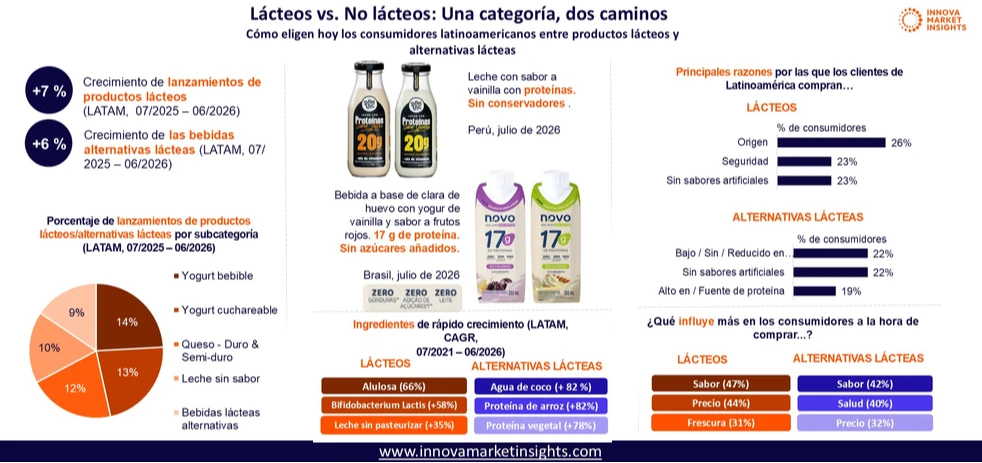
Los lanzamientos de lácteos crecen 7% y los de bebidas alternativas 6% en Latinoamérica. Los datos de Innova Market Insights muestran dos categorías con motivaciones de compra distintas pero cada vez más cercanas en proteína, etiqueta limpia y sabor.

Editora de Contenidos en The Food Tech®️
Última actualización:
Compartir


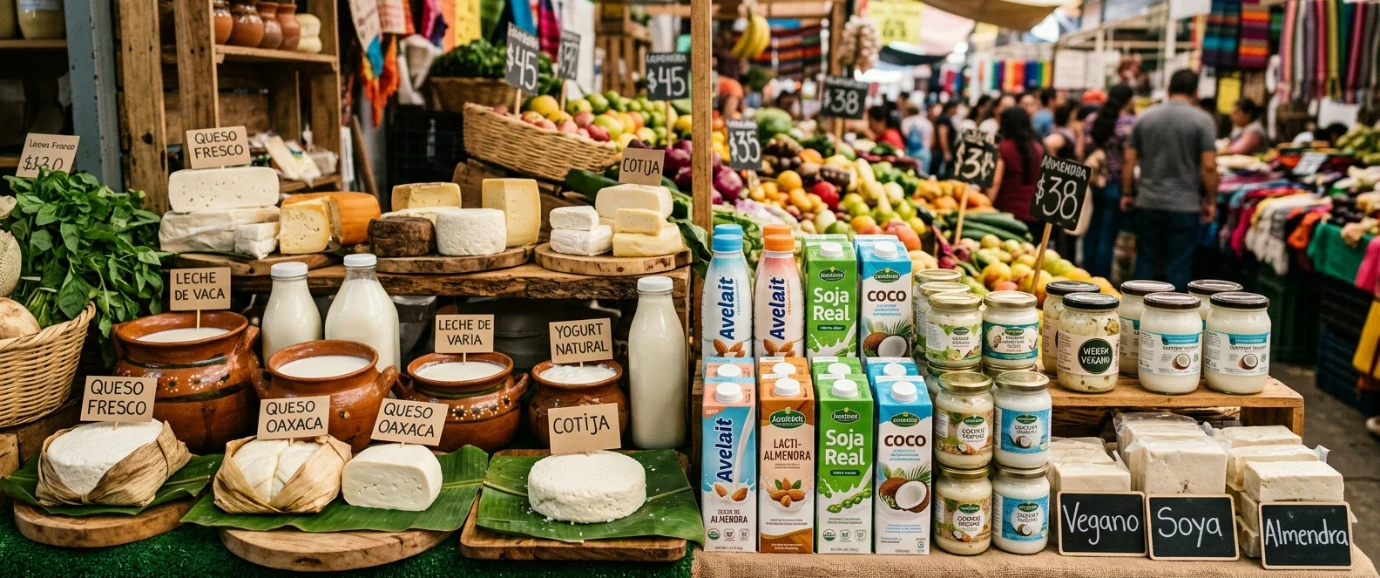
Durante años, el análisis del mercado lácteo en América Latina se dividió en dos conversaciones separadas. Una se enfocaba en lanzamientos de yogures, quesos y leches; la otra, en bebidas vegetales como opción alternativa a la leche de vaca. Hoy en día, los datos más recientes de Innova Market Insights muestran que esa frontera se está difuminando.
Con ambas categorías creciendo al mismo tiempo, sus consumidores hablan cada vez más el mismo idioma, con sabor, proteína y "menos ingredientes artificiales" como ejes comunes. Los fabricantes ya lanzan productos híbridos que no encajan del todo en ninguna de las dos casillas, mientras ofrecen los beneficios presentados por ambos rubros.
Este es un análisis sobre la evolución del mercado que Innova Market Insights ha documentado durante el periodo de julio de 2025 a junio de 2026. Para el crecimiento de ingredientes, Innova usa una ventana más larga, de julio de 2021 a junio de 2026.
TE PUEDE INTERESAR:
Proteína, formulación y nutrición infantil: los nuevos desafíos en el desarrollo de lácteos para niños
Dos categorías en crecimiento, con ritmos distintos
En los últimos doce meses, los lanzamientos de productos lácteos en la región crecieron un 7% interanual. Por su parte, las bebidas alternativas a los lácteos avanzaron 6%.
La diferencia es pequeña, pero confirma que las alternativas vegetales ya no funcionan como un nicho aparte que crece a costa de los lácteos. Ahora, ambas categorías suman lanzamientos al mismo tiempo y cuando se observa el desempeño por país, el resultado es más desigual:
Posición | Lácteos (crecimiento de lanzamientos) | Bebidas alternativas (crecimiento de lanzamientos) |
1 | Uruguay (+47%) | Uruguay (+57%) |
2 | Ecuador (+33%) | Perú (+25%) |
3 | Honduras (+17%) | Costa Rica (+18%) |
Uruguay encabeza ambas listas, lo que sugiere un mercado especialmente activo en innovación láctea, tanto tradicional como vegetal.
Como suele ocurrir, los mayores incrementos porcentuales se dan en mercados de menor volumen, por lo que conviene leerlos como señal de dinamismo y no como equivalentes al peso comercial de mercados grandes como Brasil o México.
¿Qué subcategorías concentran los lanzamientos?
Al analizar la distribución de lanzamientos de lácteos y alternativas lácteas por subcategoría, cinco segmentos reúnen el 58% del total:
Subcategoría | % de lanzamientos |
Yogurt bebible | 14% |
Yogurt cuchareable | 13% |
Queso duro y semiduro | 12% |
Leche sin sabor | 10% |
Bebidas lácteas alternativas | 9% |
De este resultado, destaca el peso que hoy en día tiene el yogur: entre sus dos formatos suma 27% de los lanzamientos, y el formato bebible supera al cuchareable.
Por otro lado, las bebidas lácteas alternativas ya figuran entre las cinco subcategorías principales, en el mismo grupo que el queso y la leche.
Fuera del top 5, el mapa queda así:
Queso procesado: 7%
Queso blando y semiblando: 7%
Leche saborizada: 6%
Cremas: 4%
Mantequilla: 4%
Queso fresco: 3%
Margarina y otras mezclas: 2%
Ingredientes de rápido crecimiento: dos catálogos, una misma lógica
El análisis de ingredientes revela hacia dónde se mueve la reformulación en cada categoría. Estos son los tres de mayor crecimiento según Innova, con datos de julio de 2021 a junio de 2026:
Lácteos | Crecimiento | Alternativas lácteas | Crecimiento |
Alulosa | +66% | Agua de coco | +82% |
Bifidobacterium lactis | +58% | Proteína de arroz | +82% |
Leche sin pasteurizar | +35% | Proteína vegetal | +78% |
En lácteos, el patrón combina reducción de azúcar (alulosa), funcionalidad probiótica (Bifidobacterium lactis) y una apuesta por lo mínimamente procesado (leche sin pasteurizar).
En alternativas, el protagonismo lo tienen las proteínas vegetales (arroz y proteína vegetal en general), junto con el agua de coco como base o ingrediente de perfil natural.
Después del top 3, la lista continúa de esta forma:
Lácteos
Cochinilla / ácido carmínico / carmín (+31%)
Harina de arroz (+30%)
Betacaroteno natural (+26%)
Lacticaseibacillus rhamnosus (+22%)
Canela (+22%)
Concentrado de jugo de manzana (+19%)
Tartrazina (+15%)
Alternativas lácteas
Ácido málico (+39%)
Leche de coco en polvo (+38%)
Potasio (+38%)
Chícharo (+34%)
Aislado de proteína de chícharo (+32%)
Jugo de piña (+32%)
Lactobacillus acidophilus (+28%)
En este punto, resaltan dos observaciones para los formuladores de alimentos y bebidas:
El color en lácteos. Ingredientes como la cochinilla, el betacaroteno y la tartrazina aparecen juntos en la lista. Así, conviven colorantes de origen natural, uno de origen animal (el carmín) y uno sintético, en un mercado donde el consumidor de Perú, como se verá más adelante, valora especialmente el claim "sin colorantes artificiales". Sin embargo, el reto de coloración limpia sigue abierto.
Chícharo en alternativas. El chícharo (+34%) y su aislado proteico (+32%) confirman en el terreno de las bebidas vegetales una tendencia que también fue expuesto en el análisis de proteína vegetal en la región: el chícharo ha ganado terreno como fuente proteica de referencia, junto con la soya.

TE PUEDE INTERESAR:
Proteína vegetal en América Latina: chícharo, soya y haba impulsan la innovación alimentaria
¿Por qué se compran lácteos y alternativas?
Cuando se les pregunta a los consumidores latinoamericanos qué claims buscan, las respuestas suelen ser tan recurrentes, como esperadas.
En lácteos, las tres principales respuestas son:
Claim | % de consumidores |
Origen del producto | 26% |
Seguridad | 23% |
Sin sabores artificiales | 23% |
En alternativas lácteas:
Claim | % de consumidores |
Bajo / sin / reducido en (ciertos componentes) | 22% |
Sin sabores artificiales | 22% |
Alto en / fuente de proteína | 19% |
El "sin sabores artificiales" aparece en el podio de ambas categorías, lo que lo convierte en un punto de convergencia claro. Las diferencias están en el resto. El consumidor de lácteos prioriza el origen y la seguridad, es decir, confianza en lo tradicional. El de alternativas privilegia las declaraciones de reducción y la proteína, es decir, desempeño nutricional.

TE PUEDE INTERESAR:
Lácteos altos en proteína: claves para controlar estabilidad, viscosidad y tratamiento térmico
Cada país tiene su propio orden
El promedio regional esconde diferencias importantes:
Lácteos en Perú. El ranking cambia respecto a la media: sin saborizantes artificiales (28%), origen del producto (28%) y sin colorantes artificiales (26%). Es un consumidor especialmente atento a la naturalidad.
Lácteos en Brasil. El claim de alto contenido o fuente de proteína alcanza 26% y ocupa el segundo lugar, muy por encima de su posición en la media regional.
Alternativas en Brasil. También se distingue un interés por productos bajos, sin o reducidos en azúcar (25%) y bajos, sin o reducidos en grasas (24%). Es un perfil marcadamente enfocado en la nutrición.
Brasil aparece como el mercado donde la proteína pesa más, tanto en lácteos como en alternativas. Ahí es donde la convergencia entre categorías se ve con más claridad.
¿Qué decide la compra? más allá del sabor
Además de los claims, Innova preguntó qué influye más al momento de comprar. El sabor encabeza ambas categorías, y la diferencia se hace notoria en lo que viene después:
Lácteos | % | Alternativas lácteas | % |
Sabor | 47% | Sabor | 42% |
Precio | 44% | Salud | 40% |
Frescura | 31% | Precio | 32% |
El consumidor de lácteos es más sensible al precio (44%) y valora la frescura, un atributo propio de la categoría tradicional.
En cuando a alternativas, la salud se coloca en segundo lugar (40%) y castiga menos el precio (32%), lo que sugiere una disposición a pagar por percepción de beneficio.
De esta forma, las brechas entre países son significativas:
En lácteos
Precio. Pesa mucho en Argentina y Perú (47% en ambos) y menos en México (37%).
Salud. Es un valor muy importante en Perú (31%) y menos en México (22%).
En alternativas lácteas
La salud es el factor decisivo en Argentina y Brasil (48% en ambos), mientras que en Chile (27%) y México (31%) pesa bastante menos.
En términos prácticos, un mismo producto necesita narrativas distintas según el mercado. Una alternativa vegetal con mensaje de salud puede resonar con fuerza en Argentina o Brasil, pero requeriría reforzar el sabor y el precio para competir en Chile o México.

EBOOK RELACIONADO
Soluciones y tecnología alimentaria
Novel Foods en lácteos: innovación funcional y regulación
DESCARGARLanzamientos que ilustran la convergencia
Dos lanzamientos de julio de 2026 muestran cómo se cruzan las categorías:
Perú: una leche con sabor a vainilla y proteínas, con 20 g de proteína por botella y declaración de sin conservadores. Es un lácteo tradicional con la lógica de un producto funcional.
Brasil: una bebida a base de clara de huevo con yogur, sabor a vainilla y frutos rojos, con 17 g de proteína y sin azúcares añadidos. No es ni una leche ni una bebida vegetal, sino un híbrido que toma elementos de varias categorías.
Ambos comparten la proteína como argumento central y una limpieza de etiqueta explícita, dos de los atributos que los datos señalan como más relevantes. Que un producto con base de huevo y yogur compita en la misma conversación que la leche o las bebidas vegetales muestra que, para el consumidor, la frontera importa menos que el beneficio.

TE PUEDE INTERESAR:
Colorantes sintéticos fuera de EU: el reto técnico para lácteos y bebidas saborizadas en 2026
A partir de los datos, se pueden extraer varias implicaciones:
La proteína es el puente entre categorías. Aparece como claim relevante en lácteos (Brasil) y en alternativas (a nivel regional y en Brasil), y como ingrediente de rápido crecimiento en alternativas.
El sabor manda en ambos lados. Ninguna narrativa de salud o sostenibilidad compensa un producto que no tenga buen sabor.
La etiqueta limpia es transversal. El "sin sabores artificiales" está en el top 3 de ambas categorías, y en Perú se extiende a los colorantes.
La estrategia debe ser local. Las diferencias entre Argentina, Brasil, Chile, México y Perú en precio y salud impiden usar un solo mensaje regional.
Los mercados pequeños marcan tendencia. Uruguay, Ecuador, Perú y Costa Rica lideran el crecimiento y pueden ser laboratorios de innovación.
El sector de lácteos y alternativas vegetales seguirán teniendo consumidores y motivaciones propias, pero cada vez compiten por las mismas ocasiones de consumo y con los mismos argumentos.
Conforme avanza el tiempo, se hace más importante desarrollar productos que no solo destaquen en su propia categoría, sino que también observen y aprendan de las demás de forma indirecta.

Newsletter
Editora de Contenidos en The Food Tech®️
Comunicóloga con más de 10 años como creadora de contenidos para medios impresos, digitales y audiovisuales sobre la industria de alimentos y bebidas. Sommelier de té, especialista en cata, maridaje, producción y calidad de Camellia Sinensis.