Panificación y snacks
Proteína vegetal en América Latina: chícharo, soya y haba impulsan la innovación alimentaria
La proteína vegetal gana terreno en América Latina. Descubre cómo chícharo, soya y haba impulsan nuevos lanzamientos, tendencias de consumo y oportunidades para la innovación en alimentos y bebidas.

Editora de Contenidos en The Food Tech®️
Última actualización:

Compartir


Hace apenas un lustro, hablar de "proteína vegetal" en un desarrollo de alimentos en América Latina era casi sinónimo de un solo ingrediente: la soya. En la actualidad, esa conversación se ha ramificado.
El chícharo (guisante) escaló posiciones a fuerza de innovación, la haba (faba) empezó a mostrarse como la próxima gran promesa, y la propia soya se reinventó en formatos aislados, concentrados, texturizados e hidrolizados que hace diez años ni siquiera figuraban en la mayoría de los portafolios de ingredientes. El resultado es un mercado que, lejos de estancarse, sigue sumando lanzamientos año tras año en categorías que van mucho más allá de los sustitutos cárnicos.
Entender dónde está creciendo esta proteína, con qué formato y en qué país va más allá de la curiosidad, nos brinda información para tomar decisiones de inversión, portafolio y estrategia comercial. A partir de estudios realizados por Innova Market Insights, así es como luce hoy en día el mapa de la proteína vegetal en la región.

TE PUEDE INTERESAR:
¿Se frenó el declive plant-based? En panificación, el reto real está en textura, proceso y vida útil
¿Por qué la proteína vegetal está al alza en la región?
El consumidor latinoamericano de la actualidad ha buscado aumentar su consumo de proteína y, al mismo tiempo, procura incorporar más alimentos de origen vegetal en su dieta. Estas dos búsquedas que antes corrían por caminos separados hoy conducen hacia el mismo carrito de compra.
Entre las razones que los han llevado a elevar su consumo de proteína se encuentra la asociación que han hecho entre este tipo de nutrientes y una mejor salud física y mental, así como las convicciones éticas y la nutrición.
En este mismo eje, prefieren productos que estén menos procesados, de manera que los fabricantes de alimentos y bebidas se han visto en la necesidad de equilibrar la salud, el precio y el sabor, pues estos atributos suelen ser barreras para la compra de productos de origen vegetal.
De acuerdo con la base de datos de Innova Market Insights, existen cinco puntos clave sobre los ingredientes de proteínas a base de plantas:
Los consumidores quieren productos de origen vegetal que sean naturales, sabrosos y a precios accesibles.
Los consumidores leen las listas de ingredientes y están dispuestos a probar nuevos alimentos.
Los ingredientes proteicos de origen vegetal tienen potencial de crecimiento.
Los ingredientes proteicos de origen vegetal tienen una amplia gama de aplicaciones.
La innovación incluye la modulación del sabor para eliminar los sabores indeseables.
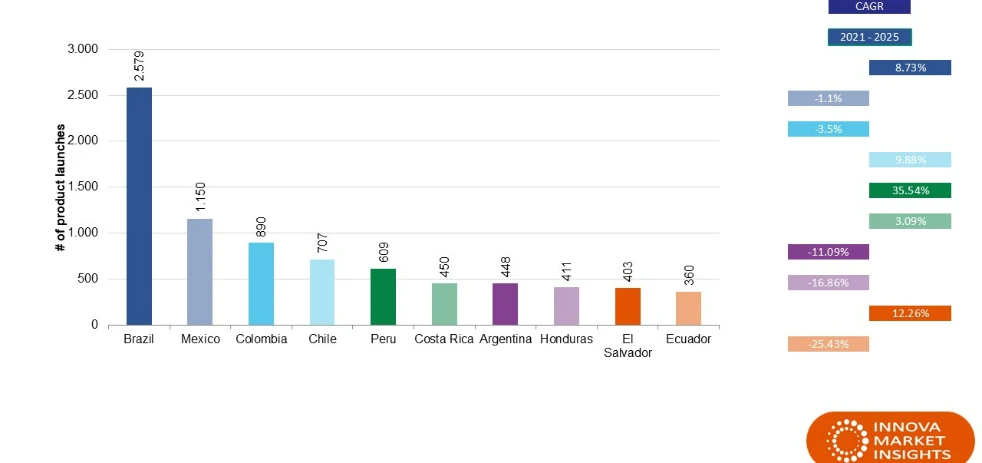
En Latinoamérica, el país líder en lanzamientos de productos es Brasil con 2,579 lanzamientos de productos anuales. Le siguen México con 1,150, Colombia con 890 y Chile con 707.
Una parte interesante está en cómo se segmenta esa demanda. De acuerdo con el Innova Trends Survey 2026 y el Innova Dairy, Meat & Plant-Based Alternatives Survey 2025, tanto la Generación Z como los millennials empujan el consumo de proteína e ingredientes vegetales desde una lógica de desempeño y estilo de vida, lo cual queda ejemplificado en la preferencia por bebidas energéticas con proteína o snacks funcionales.
Por su parte, la Generación X y los Baby boomers se inclinan más por reducir su consumo de azúcar, sal, grasa e ingredientes artificiales bajo una lógica de prevención y salud a largo plazo.
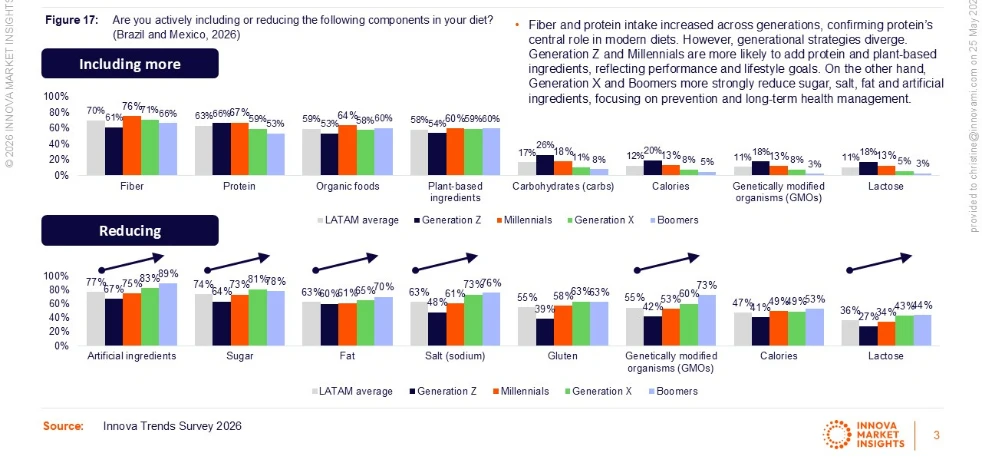
Esa bifurcación generacional nos demuestra que no existe un solo tipo de consumidor de proteína vegetal, sino que existen varios, y cada uno necesita un formato distinto, de acuerdo con sus intereses y necesidades.
Innova también ha encontrado que existe una brecha de oportunidad; es decir, una diferencia entre el porcentaje de consumidores que consideraría consumir una fuente de proteína y el porcentaje que realmente la consume hoy.
Según indica el Innova Trends Survey 2026, así se divide el consumo actual de proteínas en México y Brasil:
Fuente de proteína | Porcentaje de consumo (México y Brasil, 2026) | Gen-Z | Millennials | Gen-X | Baby Boomers |
Huevos | 81% | 77% | 78% | 85% | 84% |
Carne | 76% | 73% | 74% | 78% | 81% |
Legumbres | 57% | 47% | 52% | 68% | 70% |
Lácteos | 56% | 52% | 53% | 62% | 62% |
Mariscos | 48% | 37% | 47% | 56% | 55% |
Barras de proteína y snacks | 31% | 37% | 34% | 26% | 21% |
Alternativas al pescado | 31% | 26% | 28% | 37% | 33% |
Polvos de proteína y batidos | 30% | 34% | 35% | 25% | 16% |
Alternativas lácteas | 27% | 26% | 25% | 29% | 30% |
Alternativas cárnicas | 16% | 18% | 16% | 14% | 10% |
Tofu o tempeh | 6% | 5% | 6% | 6% | 7% |
Según el Innova Dairy, Meat & Plant-Based Alternatives Survey 2025, las proteínas de origen leguminoso (pulse-based) son las que muestran las brechas de oportunidad más altas en América Latina. Se puede decir que hay más consumidores dispuestos a probarlas de los que actualmente las están comprando… ese espacio muestra que existe una gran oportunidad para construir algún próximo lanzamiento.
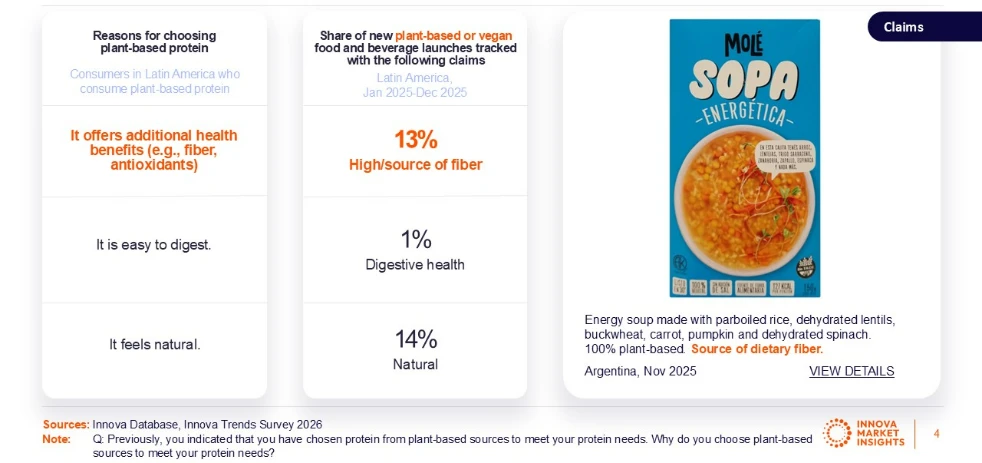
Adicional a esto, cuando se les pregunta por qué eligen proteína vegetal, los consumidores latinoamericanos mencionan en primer lugar los beneficios de salud adicionales (como la fibra y los antioxidantes), seguidos de la facilidad de digestión y la percepción de "lo natural". De hecho, la fibra, se consolidó como un argumento de venta con peso propio:
El 13% de los nuevos lanzamientos plant-based y veganos en la región durante 2025 llevó una declaración de "fuente de fibra", y un 14% adicional apostó por el claim "natural", frente a apenas 1% que usó declaraciones de salud digestiva, según el análisis de Innova Database y el Innova Trends Survey 2026 sobre lanzamientos en la región.

TE PUEDE INTERESAR:
Panificación híbrida con maíz nixtamalizado y microalgas: tendencias y desafíos
Auge en lanzamientos de productos con proteína vegetal en LATAM
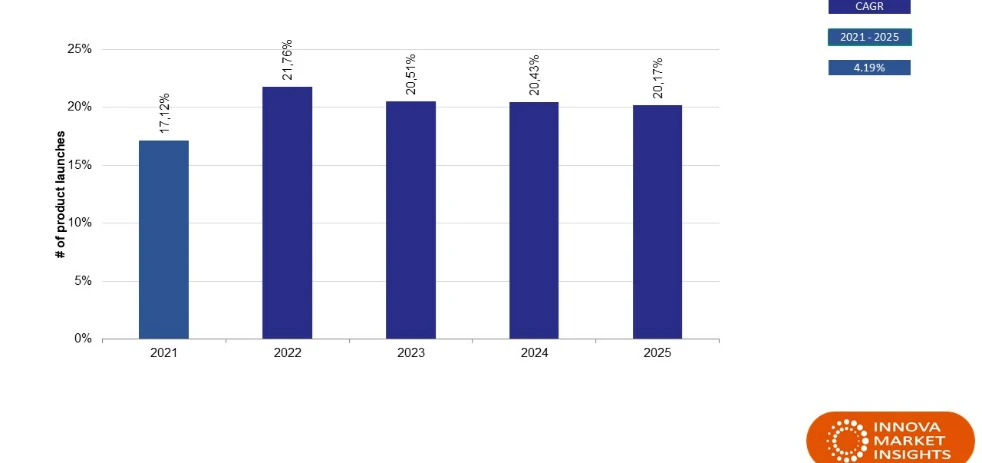
Entre 2021 y 2025, los lanzamientos de alimentos y bebidas con proteína de chícharo, soya o haba en América Latina crecieron a una tasa anual compuesta (CAGR) de 4.19%, de acuerdo con la base de datos de Innova Market Insights. En las búsquedas por ingrediente de enero de 2021 a diciembre de 2025, hubo 8,932 productos identificados en la región.
El salto más pronunciado ocurrió entre 2021 y 2022, con un crecimiento de más de 4 puntos en un solo año, y desde entonces el volumen de lanzamientos se sostiene. Por lo tanto, se trata de una categoría que ya superó la fase de "tendencia emergente" y se instaló como un segmento maduro y estable dentro del desarrollo de nuevos productos en la región.
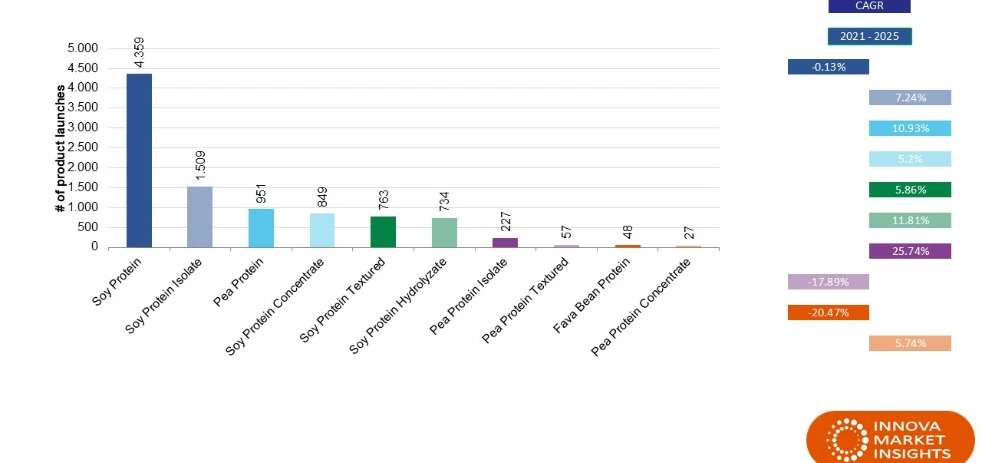
El crecimiento llama aún más la atención al dividirlo por tipo de ingrediente. La soya convencional, que todavía es el ingrediente dominante en volumen ha visto disminuir el número de lanzamientos de productos que la incluyen. No obstante, sus formatos más especializados y el chícharo aislado despuntan con crecimientos de doble dígito en aplicaciones:
La lectura para la industria es clara: la soya representa el volumen, pero el chícharo concentra las mayores oportunidades de crecimiento. El aislado de proteína de chícharo, con un CAGR de 25.74%, es el formato de mayor tracción entre los ingredientes de referencia, seguido por el hidrolizado de soya (11.81%) y la proteína de chícharo sin procesar (10.93%). Por otro lado, la haba todavía transita una curva de adopción incipiente, en señal de un ingrediente que apenas comienza su historia en la región.
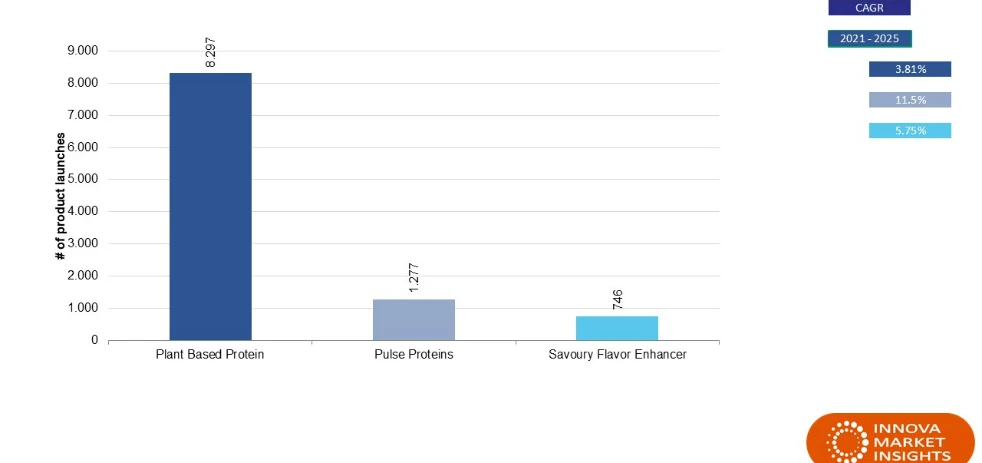
A nivel de agrupación de ingredientes, Innova Market Insights también documenta que el claim "Plant Based Protein" concentra 8,297 lanzamientos con un CAGR de 3.81%, mientras que "Pulse Proteins" (referente a Lentejas, frijoles, garbanzos y chícharos) se encuentra con 1,277 lanzamientos y crece a un ritmo mayor, de 11.5%, confirmando nuevamente que estas fuentes están corriendo más rápido que el promedio de la categoría.

TE PUEDE INTERESAR:
Cáñamo en panificación y snacks: el ingrediente que reta a la industria y espera la regulación
Geografía y categorías del crecimiento
Brasil y México concentran el mayor volumen de lanzamientos con proteína vegetal de referencia en la región, sumando entre 2,579 y 1,150 productos respectivamente entre 2021 y 2025, pero el crecimiento más acelerado no ocurre necesariamente donde está el volumen.
Perú es, por mucho, el mercado más dinámico de la región en esta categoría, con un CAGR de 35.54%, seguido de El Salvador (12.26%) y Chile (9.88%). Esto sugiere que la oportunidad comercial de más rápido crecimiento no siempre coincide con los mercados de mayor tamaño instalado.
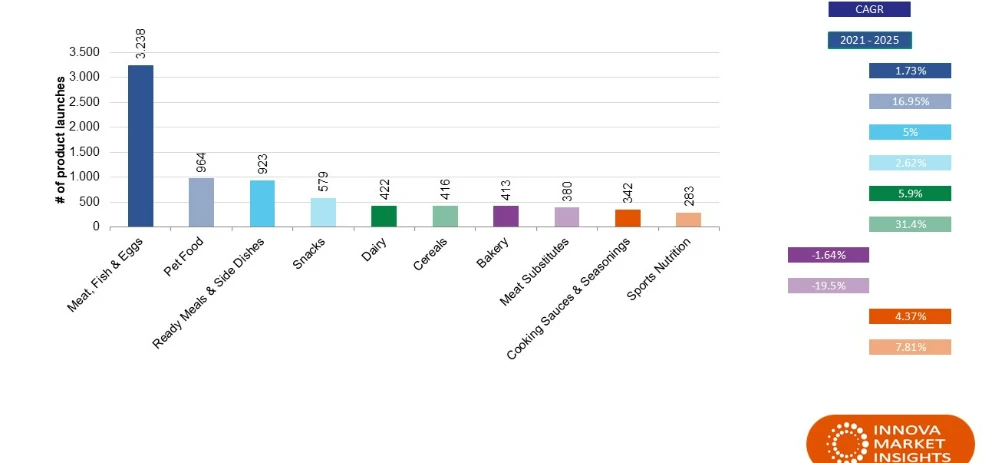
En cuanto a categorías de alimentos y bebidas, "Meat, Fish & Eggs" concentra el mayor número de lanzamientos con proteína vegetal (3,238), seguida de alimento para mascotas (964) y platillos listos (923). Pero, igual que con los países, el liderazgo en volumen no es el mismo que el liderazgo en crecimiento, pues mientras que el segmento de cereales avanza a un ritmo de 31.4% y el alimento para mascotas crece 16.95% anual, y los sustitutos cárnicos (que solían ser la categoría más asociada históricamente con la proteína vegetal) retrocede -19.5% en el periodo.
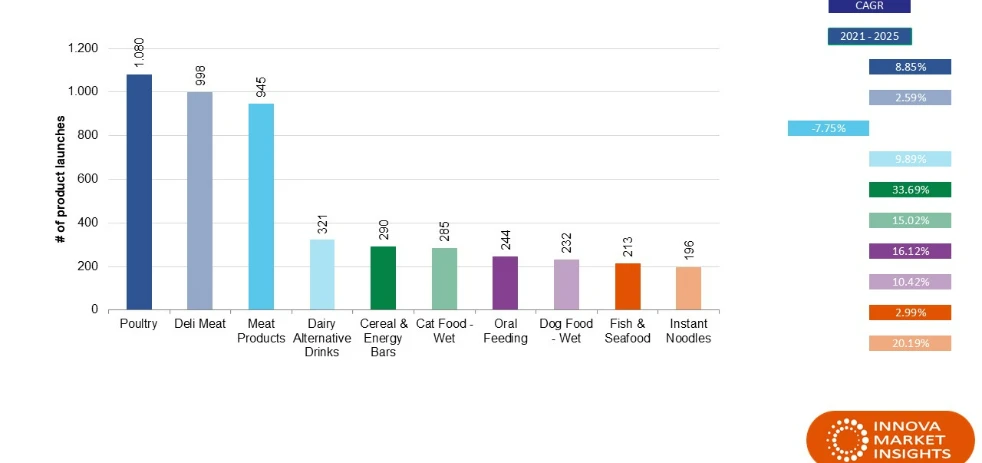
A nivel de subcategoría, ese contraste se agudiza: las barras de cereal y energéticas crecen 33.69%, al igual que los fideos instantáneos aumentan un 20.19%, poniendo en evidencia que la proteína vegetal ya dejó de ser exclusiva de la góndola "plant-based" y se integró como ingrediente funcional transversal, desde nutrición para mascotas hasta el snacking.
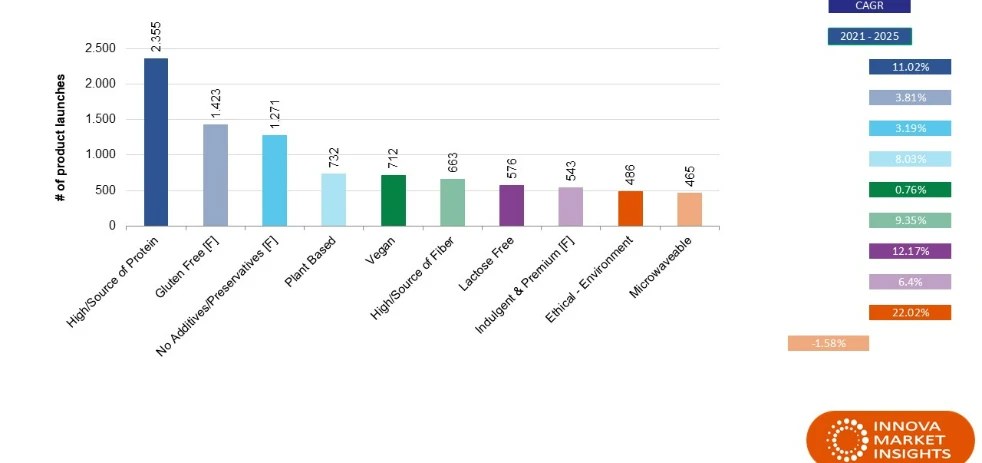
En materia de claims, los lanzamientos con proteína de chícharo, soya o haba en la región se apoyan principalmente en argumentos de contenido proteico y etiqueta limpia.
Vale la pena notar que "High/Source of Protein" no solo es el claim más usado, sino que también crece a doble dígito (11.02%), y que la declaración ética-ambiental es la de mayor aceleración (22.02%), aunque todavía desde una base menor.
Esto confirma que comunicar el contenido proteico de forma explícita en el empaque sigue siendo el argumento comercial más efectivo, incluso por encima de etiquetarse simplemente como "vegano" o "plant based".

TE PUEDE INTERESAR:
Vida útil en pan de caja 2026: cómo diseñar estudios acelerados con aw, textura y microbiología más allá del criterio histórico
Panificación: el gran contraste entre el dato global y la oportunidad regional
Si hay una categoría donde la proteína vegetal ya dejó de ser tendencia para convertirse en un atributo estándar, es en panificación. A nivel global, Innova Market Insights identifica que 21% de los lanzamientos de panificación entre octubre de 2020 y septiembre de 2025 incorporó algún ingrediente de proteína vegetal, siendo la proporción más alta entre todas las categorías de alimentos y bebidas, por encima de platillos listos (16%) y de carnes, pescados y huevo (15%).
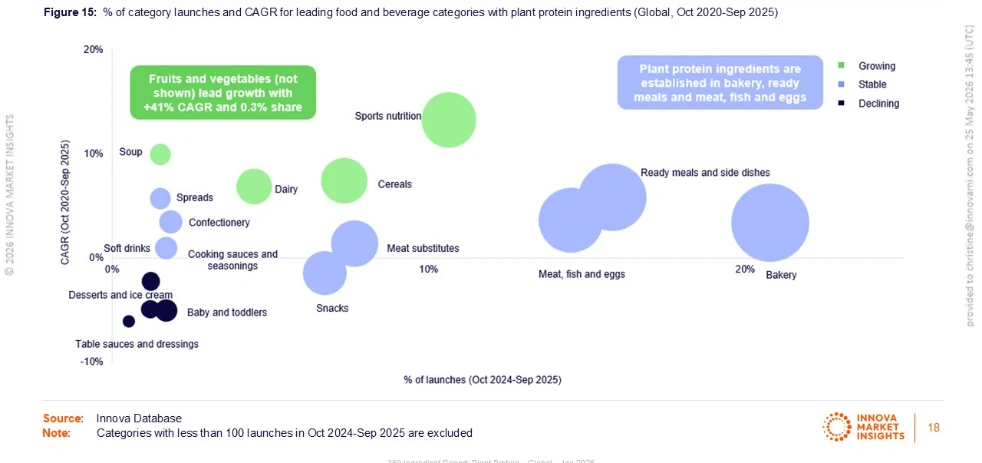
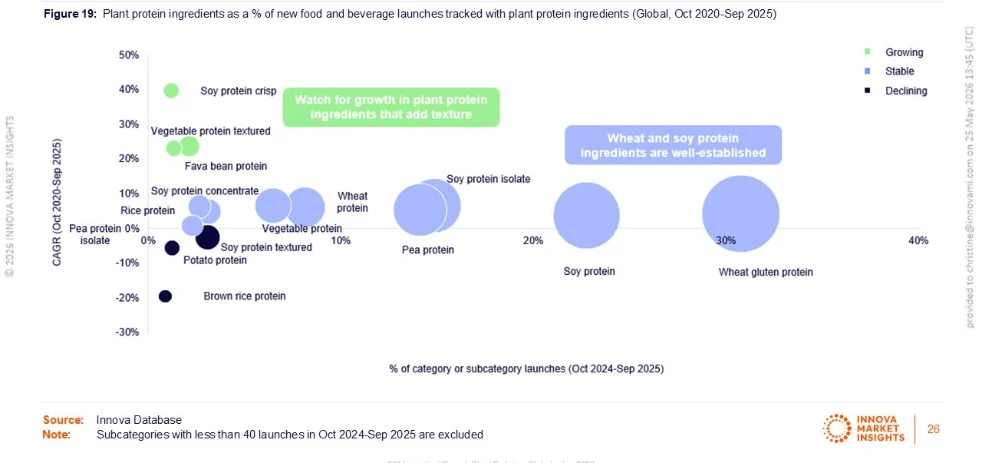
Sin embargo, el motor detrás de esa cifra no es el chícharo ni la soya como fuente proteica principal, sino la proteína de gluten de trigo, que Innova destaca como el ingrediente vegetal de mayor uso, cumpliendo una función esencialmente estructural al mejorar fuerza, elasticidad y desempeño de la masa, más que aportar proteína como claim central en la panificación.
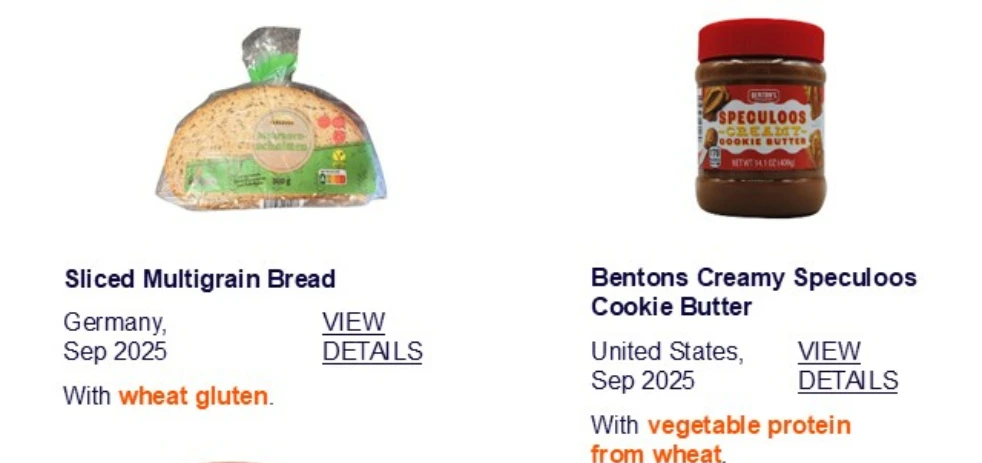
Un ejemplo típico documentado por Innova Database es un pan multigrano con gluten de trigo lanzado en Alemania en septiembre de 2025, como el arquetipo de cómo la categoría usa la proteína vegetal como herramienta funcional, no solo nutricional.
En América Latina, ese patrón todavía no termina de replicarse. De los 8,932 lanzamientos con chícharo, soya o haba identificados en la región entre 2021 y 2025, panificación registró apenas 413 productos, con una tasa de crecimiento de -1.64%, por debajo del dinamismo que muestran categorías adyacentes como cereales (31.4%) o barras de cereal y energéticas (33.69%).
Esto no apunta hacia una señal de desinterés del consumidor, sino hacia una categoría subdesarrollada respecto a su propio potencial: si panificación es la categoría más receptiva a la proteína vegetal en el resto del mundo, y en LATAM apenas se mueve, ahí hay un espacio de oportunidad concreto para proveedores de ingredientes que quieran anticiparse antes de que el segmento madure.
Mientras que el pan alto en proteína, las galletas fortificadas y los productos horneados funcionales ya son categoría consolidada en otros mercados apalancados en el claim "High/Source of Protein", que en LATAM es, precisamente, la declaración con mayor tracción entre todos los lanzamientos con proteína vegetal (11.02% de crecimiento anual), en la región ese cruce entre panificación y proteína vegetal sigue siendo terreno fértil y prácticamente inexplorado.

TE PUEDE INTERESAR:
Control de mohos en pan industrial: del conservador a la higiene ambiental sin perder velocidad de línea
Lanzamientos que marcan el rumbo
Más allá de las cifras, el tipo de producto que está llegando a anaquel en los últimos meses cuenta su propia historia: la proteína vegetal en América Latina está migrando de la imitación hacia la nutrición. Así lo resume el propio análisis de tendencias de Innova, que identifica un giro donde los consumidores empiezan a valorar la proteína vegetal por sus beneficios nutricionales propios, y no únicamente como sustituto de un producto animal.
El hilo conductor entre estos lanzamientos es consistente con lo que documenta Innova Market Insights en su reporte global Plant Protein – 2026 (360 Ingredient Report): los ingredientes de proteína vegetal ya se usan en formatos intactos, aislados, concentrados y texturizados, cada uno con una función distinta, desde aportar la proteína principal hasta mejorar textura o funcionalidad, y su aplicación ahora se extiende a categorías que tradicionalmente no se asociaban con el contenido proteico.
Grupo de ingredientes proteicos de origen vegetal | % de lanzamientos |
Soya | 44.2% |
Trigo | 40.8% |
Chícharo | 19.1% |
Vegetales | 7.3% |
Arroz | 2.9% |
Habas | 1.9% |
Papas | 1.6% |
Arroz integral | 1.5% |
Maíz | 1.0% |
Con esto queda claro que la proteína vegetal en América Latina ya no es una apuesta especulativa, sino una categoría con crecimiento sostenido, con ingredientes ganadores claramente identificables y con brechas de oportunidad por cubrir, especialmente en proteínas de leguminosas y en formatos que resuelvan el reto sensorial de sabor y textura, que es uno de los principales frenos de compra que los propios consumidores reportan.
La oportunidad no está solo en incluir proteína vegetal en el portafolio, sino en decidir con precisión qué formato, para qué categoría y en qué mercado desplegarla.

Newsletter
Editora de Contenidos en The Food Tech®️
Comunicóloga con más de 10 años como creadora de contenidos para medios impresos, digitales y audiovisuales sobre la industria de alimentos y bebidas. Sommelier de té, especialista en cata, maridaje, producción y calidad de Camellia Sinensis.