Normatividad y regulaciones
Análisis del cambio de esquema fiscal a las bebidas con alcohol en México
La propuesta del Colegio de México busca alinear los objetivos de salud pública con la recaudación fiscal, modificando los precios relativos del alcohol.

Editora de Contenidos en The Food Tech®️
Última actualización:

Compartir


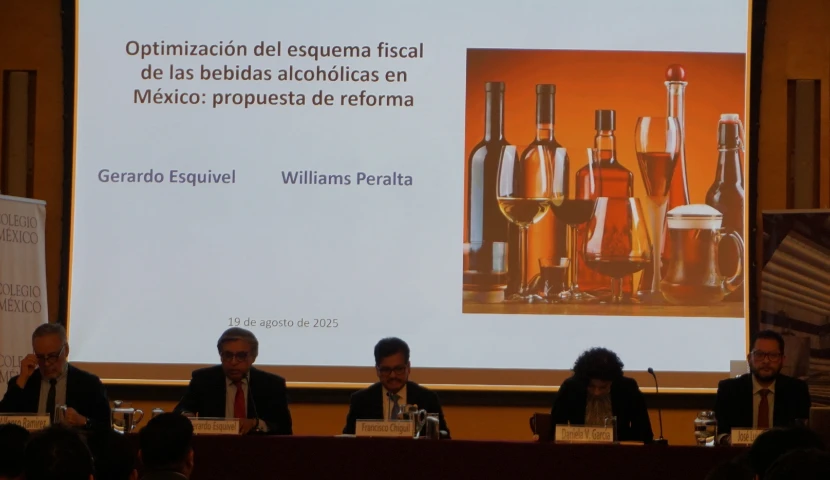
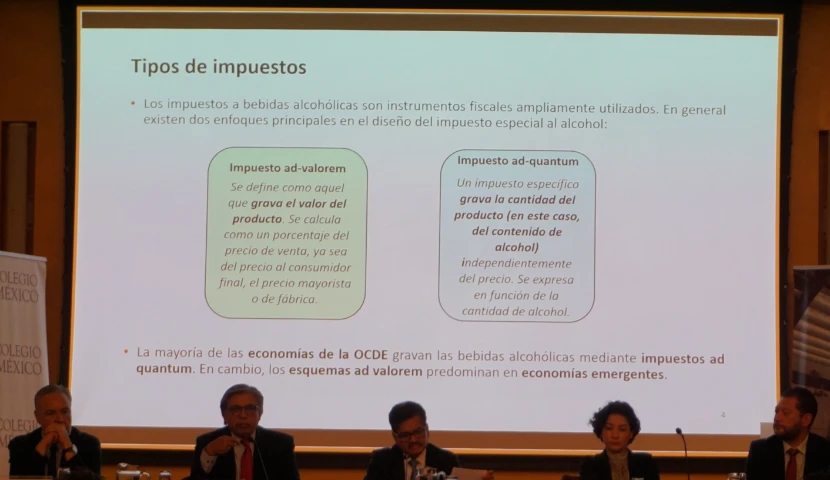
Tomando como punto de partida al estudio “Optimización del esquema fiscal de las bebidas alcohólicas en México: propuesta de reforma” desarrollado por Gerardo Esquivel y Williams Peralta, presentado por el Colegio de México, se abre el debate sobre migrar el Impuesto Especial sobre Producción y Servicios (IEPS) de bebidas alcohólicas de un esquema ad valorem (referente a un porcentaje del precio) a un esquema específico/ad quantum (que se obtenga a partir del monto fijo por litro de alcohol puro) que combine objetivos fiscales y de salud pública.
Más allá de su complejidad técnica, el cambio tendría un impacto directo sobre toda la cadena de valor alimentaria, desde vinicultores y destiladores hasta cerveceros industriales y productores artesanales. Este nuevo modelo no sólo modificaría los precios relativos y los márgenes de ganancia, sino también la forma en que las marcas diseñan, posicionan y distribuyen sus productos.
¿Qué implica una propuesta así y por qué es relevante?
Aclaremos un par de puntos:
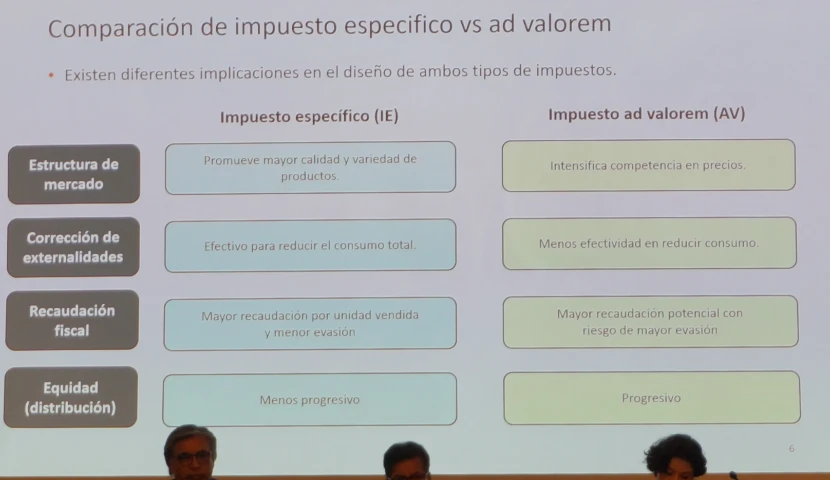
Ad valorem: es el esquema vigente en México; implica un impuesto como porcentaje del precio de venta. Favorece la recaudación vinculada al valor y es progresivo en la medida en que bienes más caros pagan más impuestos.
Ad quantum: se trata de un impuesto específico y es la propuesta que presenta el estudio. Considera un impuesto por unidad de alcohol puro (por ejemplo, pesos por litro de alcohol). Por ello, busca gravar la cantidad de alcohol, independientemente del precio del envase.
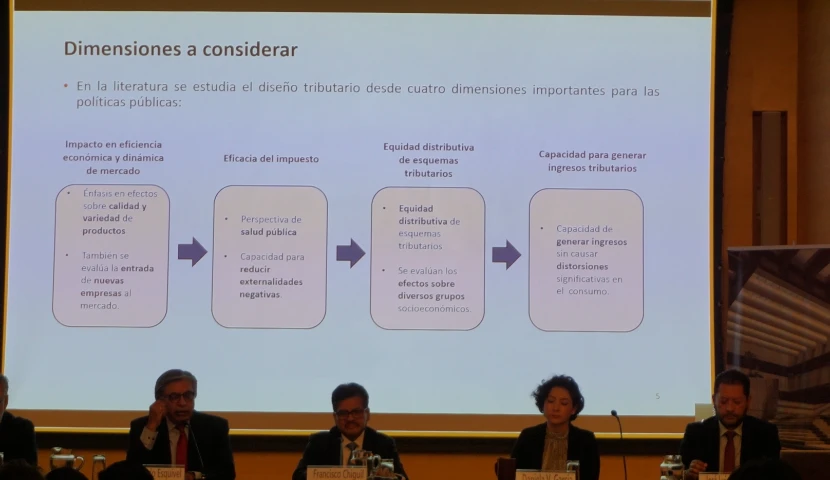
Hemos de entender que, el diseño fiscal no es sólo recaudatorio, sino que determina incentivos de producción que se derivan dependiendo de qué producto se elabora, cuáles son sus precios relativos en góndola, la viabilidad de productos de menor precio y la estructura de competencia que llega a impactar la entrada de microproductores frente a grandes grupos.
Durante una mesa panel en la que participaron el doctor Gerardo Esquivel del Colegio de México, el diputado Alfonso Ramírez Cuellar, el doctor José Luis Clavellina Miller, desde el CIE y al Senador Francisco Chíguil Figueroa, se presentó esta propuesta con el objetivo de dar a conocer la evidencia disponible, dialogar desde la perspectiva académica y legislativa y abrir un intercambio informado sobre las opiniones, sobre las alternativas de diseño e implementación posibles de reformas… así lo expuso Daniela V. García Pureco de la Facultad de Economía de la UNAM, quien fungió como moderadora.
El panel subrayó que, en mercados oligopólicos, un impuesto específico puede reducir más efectivamente el consumo de alcohol dañino y simplificar la recaudación si se concentra el cobro en productores e importadores.
Resultados cuantitativos clave considerados en el estudio
Algunos de los escenarios que plantea el análisis son:
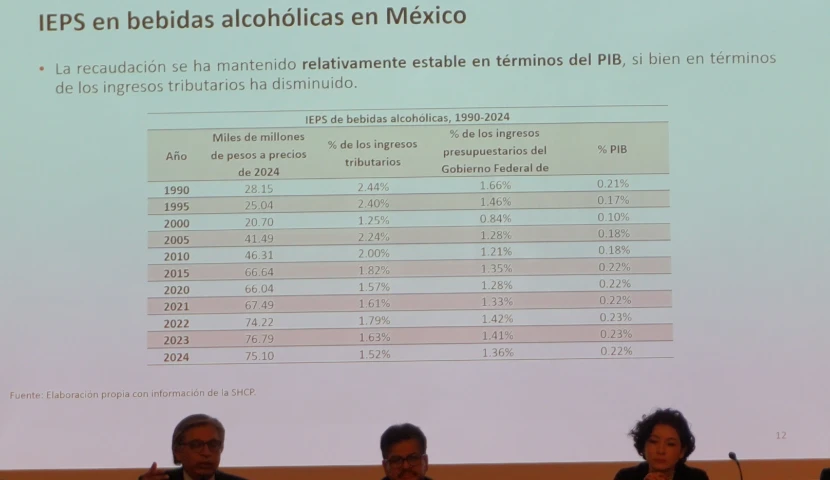
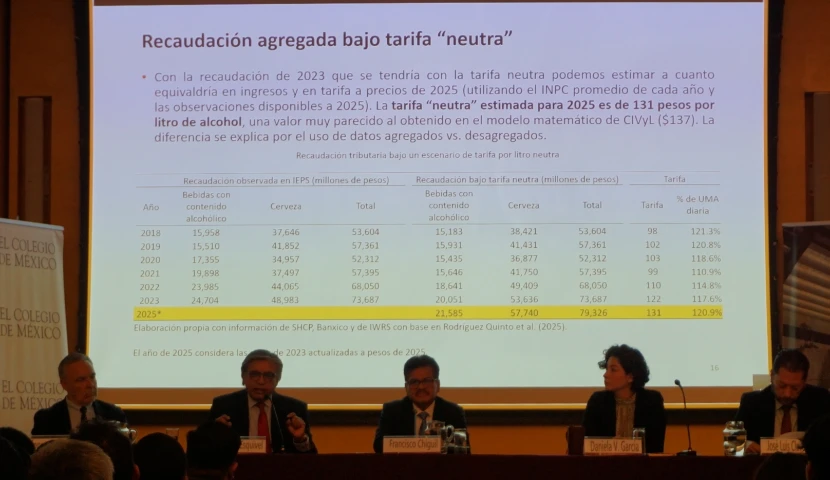
El establecimiento de una tarifa “neutra” en 2025: el análisis técnico estima que, para mantener la recaudación actual del IEPS (80 mil millones de pesos anuales), la tarifa “neutra” debería situarse en 131 pesos por litro de alcohol puro. Si además se reduce la evasión —una de las metas centrales—, la recaudación podría alcanzar hasta 118 mil millones, representando un aumento de 30% a 50%.
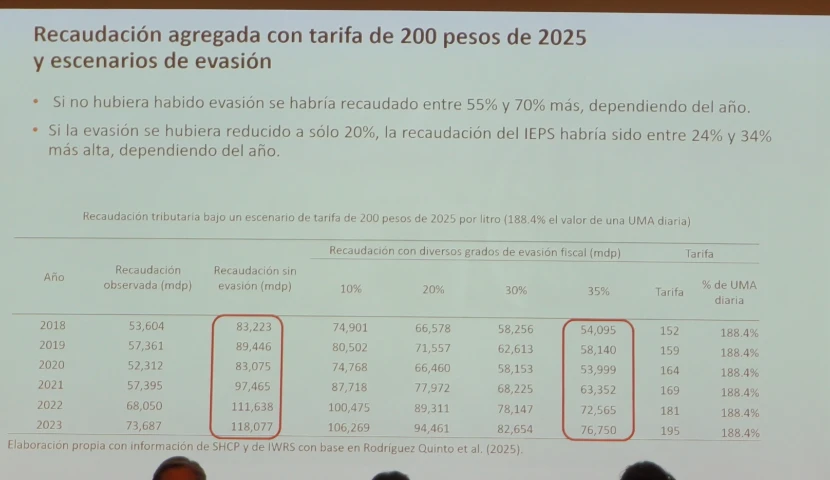
En el caso de la tarifa elevada (calculada para compensar la evasión fiscal) llega a incluir simulaciones entre 190 y 200 pesos por litro, mostrando una mayor recaudación. Considerando el supuesto de evasión en un 35%, la recaudación podría igualar o superar al esquema actual.
Efecto en precios promedio: con cuotas entre 130 y 200 pesos se proyecta una reducción en el precio promedio de la mayoría de bebidas (llegando a ser de −12% y −25% en algunos escenarios), mientras que las bebidas muy baratas y de alta graduación subirían de precio. Para el sector alimentario, esto implica que el consumidor podría percibir como más accesibles productos intermedios o premium, mientras que se desincentiva el consumo de bebidas altamente dañinas. Esto es clave para la política de salud que se busca defender desde el senado con un impuesto específico que desplaza el esfuerzo fiscal hacia los alcoholes concentrados de bajo costo.
Impacto distributivo: la recaudación seguiría siendo progresiva; la mitad provendría de los dos deciles de mayores ingresos. El impuesto específico no transformaría radicalmente la distribución del esfuerzo fiscal.

TE PUEDE INTERESAR:
Tendencias en bebidas no alcohólicas y low-alcohol 2025: mixología, packaging e innovación sensorial
¿Un nuevo esquema fiscal representaría ventajas o desventajas para productores de bebidas con alcohol?
Las ventajas:
Entre los argumentos que se compartieron en la mesa a favor de una reforma en materia fiscal relativa a las bebidas con alcohol, se expuso un mejor desempeño en:
a. La disminución de la evasión fiscal, así como la simplificación administrativa
Concentrar el cobro en productores e importadores facilitaría la fiscalización y reduciría fugas asociadas a múltiples puntos de venta. Para productores formales con controles y trazabilidad, representa menor evasión y además, aseguran, puede traducirse en menor competencia desleal.
b. Señales claras de salud pública
Al encarecer fuertemente bebidas de alta graduación y bajo precio, el esquema apunta a reducir consumo en los segmentos con mayor daño por alcohol, lo que incluso puede alinearse con campañas de prevención y etiquetado informado de este tipo de productos.
c. Incentivo para diversificar portafolios
Si la carga fiscal se basa en contenido alcohólico, los fabricantes podrían innovar en productos de menor graduación alcohólica o en reformulaciones que permitan mantener precios competitivos y abrir nuevos segmentos con perfiles funcionales y/o premium.
d. Potencial mejora de la gobernanza del mercado
Al reducir la evasión, el Estado puede reasignar recursos a control sanitario, a programas de reducción de daños y apoyo a formalización de pequeños productores. Incluso, el diputado Ramírez Cuéllar propuso etiquetar ingresos para salud que conducirían a la creación de inversiones focalizadas.
Para los productores de bebidas alcohólicas, esto se traduce en nuevas condiciones de competencia:
Eficiencia y equidad técnica: el cobro concentrado en producción e importación reduce intermediarios y, con ello, la evasión.
Señal de mercado más clara: la carga fiscal se traslada directamente al contenido de alcohol, incentivando productos de menor graduación o reformulados.
Desafío para PYMEs: quienes basan su competitividad en precio o volumen pueden enfrentar presiones de margen, salvo que se diseñen apoyos transitorios y esquemas diferenciados.
En palabras del Dr. Gerardo Esquivel, autor del estudio base, “no se trata de subir los precios de forma generalizada, sino de modificar los precios relativos: encarecer lo más dañino y aliviar la carga de lo que tiene menor graduación”.
La evidencia presentada muestra que el consumo de alcohol representa el 2.1% del PIB en costos sociales (desde violencia hasta enfermedades crónicas). El nuevo esquema no eliminaría el problema, pero podría corregir parcialmente las externalidades negativas, al encarecer los productos con mayor riesgo sanitario.
Sin embargo, el impacto de una reforma dependerá de su correcta implementación técnica y acompañamiento político, pues un aumento mal calibrado podría reactivar el mercado negro de bebidas adulteradas.
Los riesgos:
No obstante, no todo es miel sobre hojuelas, pues cualquier cambio puede percibirse con incertidumbre en sus primeras fases. En este caso, las primeras apreciaciones piden analizar aspectos como:
a. Impacto heterogéneo por segmento
La simulación muestra que los productos baratos y con alta graduación (como aguardientes y algunos licores) podrían sufrir incrementos de precio importantes, lo que podría reducir el volumen de ventas en dichos subsegmentos y aumentar el riesgo de que prolifere el mercado informal o la adulteración si no hay control reforzado. Del mismo modo, los productores pequeños que compiten en precio serían los más expuestos.
b. Ajustes en cadena de valor y costos de cumplimiento
El cambio en cobro y requerimiento de medición por alcohol puede exigir mayor trazabilidad, etiquetado y controles de laboratorio cuyos costos recaerían sobre los productores, especialmente en aquellos de tamaño micro y PYMEs. Siendo así, se podría requerir de la implementación de programas complementarios que brinden apoyo técnico y financiero a estos sectores.
Si los pequeños productores no reciben apoyo y los costos de cumplimiento aumentan, puede acelerarse la consolidación hacia grandes productores con capacidad de absorber costos regulatorios, lo que reduciría la pluralidad del mercado y afectaría innovación local.
c. Posible desplazamiento de consumo
El impuesto concentrado en alcohol puede reducir demanda de ciertos productos, pero al mismo tiempo, podría aumentar la sustitución favoreciendo el consumo de bebidas no gravadas o con menor regulación (como bebidas azucaradas o alcohol adulterado, por poner un par de ejemplos). En este caso, la política fiscal debería coordinarse con medidas transversales que abarquen el ámbito educativo, el control de mercado negro y los impuestos a bebidas azucaradas a la par.
¿Una reforma así tendría efectos positivos en la salud de la población?
El mecanismo esperado al implementar un esquema sobre impuesto específico encarece el alcohol puro, en especial aquel de alto porcentaje de alcohol a costos accesibles. De esta forma, se espera que se reduzca el consumo de las presentaciones más dañinas. Tanto el estudio como la evidencia internacional muestran que el precio es una herramienta eficaz para reducir el consumo de alcohol.
No obstante, es esencial considerar que la reducción de daño depende fuertemente de acompañamientos; es decir, habría que:
reforzar la fiscalización, para evitar que el encarecimiento empuje hacia el mercado informal
realizar ajustes respectivos en relación al etiquetado
implementar campañas de concientización
activar programas de tratamiento y reducción de daños
Sin esos elementos, el impacto sanitario puede quedar limitado o verse comprometido por el aumento de la adulteración. El panel de expertos enfatizó que la reforma debe ser integral.
En ese sentido, la propuesta del diputado Ramírez Cuéllar de destinar los ingresos del nuevo IEPS a fortalecer el sistema de salud y programas de prevención del consumo problemático resulta congruente con una visión de política pública integral.
Por su parte, el senador Chíguil Figueroa subrayó que este modelo podría ser un “impuesto inteligente” que penaliza las bebidas más dañinas y mantiene precios accesibles en las de consumo moderado, fortaleciendo tanto la recaudación como la aceptación política de la medida.
Paralelismos y lecciones desde impuestos a bebidas azucaradas y snacks
A partir de lo que se ha observado en torno a la aplicación de los llamados “impuestos saludables”, es necesario considerar algunos puntos clave, como:
El diseño en paquete: dado a que existe el riesgo de sustitución de consumo entre categorías (pasando de alcohol a bebidas azucaradas y/o viceversa). Se requiere de la aplicación de políticas efectivas que actúen de forma coordinada, abarcando también al sector del tabaco para minimizar la sustitución perversa.
Etiquetado y destino de ingresos: las experiencias de impuestos a bebidas azucaradas muestran que etiquetar ingresos para salud o programas locales mejora la aceptación social y permite financiar la mitigación de externalidades. La propuesta de destinar recursos del IEPS a salud se alinea con esa lección.
Impacto en PYMEs: como ocurre con los impuestos a snacks y bebidas, los pequeños productores requieren medidas de transición como subsidios temporales y asistencia técnica para evitar pérdida de formalidad o cierre productivo.

TE PUEDE INTERESAR:
Impacto del gravamen a bebidas saborizadas: retos y perspectivas para la industria de bebidas
Recomendaciones prácticas para productores de bebidas con alcohol
Aunque aún no existe ninguna reforma en torno a las bebidas con alcohol, el panorama apunta a que próximamente podría verse implementado algún ajuste fiscal. Por ello, sería conveniente:
Mapear la exposición de portafolio: identificar qué SKUs quedarían más gravados por litro de alcohol puro (tanto por sus presentaciones como por sus precios bajos). Al igual que en el estudio, sería importante simular escenarios con variaciones de 130, 190 y 200 pesos mexicanos por litro, con la finalidad de anticipar el impacto en mix y margen.
Fortalecer trazabilidad y cumplimiento: habrá que invertir en mediciones de alcohol, registros de producción y sistemas de trazabilidad con el objetivo de reducir el riesgo de sanciones y mejorar la posición frente a fiscalización centralizada.
Reformular y diversificar: explorar productos de menor graduación, bebidas preparadas con menor cantidad de alcohol, o líneas premium donde la elasticidad precio es distinta y la carga fiscal puede trasladarse mejor.
Asociarse para negociar apoyo: los gremios deben dialogar con autoridades para obtener medidas transicionales; es decir, capacitaciones, incentivos a la formalización y apoyos para medición en plantas. Cabe mencionar, que el panel de expertos hizo hincapié en lo pertinente que sería distinguir a microproductores en el diseño regulatorio.
Plan de comunicación y responsabilidad social: también sería necesario acompañar estos cambios con campañas sobre consumo responsable. En caso de que impuesto se etiqueta por temas de salud salud, sería importante participar en iniciativas de financiamiento social para fortalecer la legitimidad del producto.
El sector de bebidas con alcohol no puede verse aislado del ecosistema alimentario mexicano: comparte cadenas agrícolas, procesos biotecnológicos y marcos regulatorios comunes. La reforma fiscal que hoy se discute es también una oportunidad para modernizar prácticas, elevar estándares de trazabilidad y fortalecer la percepción de formalidad y responsabilidad social del gremio.
Al unificar a vinicultores, cerveceros, destiladores y productores artesanales bajo un mismo debate, México podría dar un paso decisivo hacia una industria del alcohol más transparente, competitiva y sostenible.
En palabras del propio estudio, se trata de un “impuesto inteligente”: selectivo, equitativo y con el potencial de equilibrar los intereses económicos y sanitarios.
El cambio del IEPS de ad valorem a ad quantum es una reforma con potencial técnico claro. Para la industria, abre las oportunidades de reformular, diversificar y profesionalizar, pero también implica riesgos, desde la presión a la que se verían sometidos los productores pequeños, pasando por la necesidad de inversiones en cumplimiento y trazabilidad, así como una posible sustitución hacia mercados informales si la fiscalización es insuficiente.
La viabilidad de la reforma no es sólo técnica: depende de una estrategia integral que combine tarifa adecuada (equilibrio entre recaudación y salud), mejora de fiscalización, políticas complementarias y medidas de apoyo para PYMEs.
Si se implementa sin esos acompañamientos, el cambio puede generar efectos no deseados; si se hace bien, podría ser un paso significativo para alinear política fiscal con objetivos de salud pública y sanear competencia en el mercado formal.
Hoy, el gremio productor de bebidas con alcohol tiene la oportunidad de participar activamente en la definición de un marco fiscal que fortalezca su legitimidad dentro de la industria alimentaria mexicana.

Newsletter
Editora de Contenidos en The Food Tech®️
Comunicóloga con más de 10 años como creadora de contenidos para medios impresos, digitales y audiovisuales sobre la industria de alimentos y bebidas. Sommelier de té, especialista en cata, maridaje, producción y calidad de Camellia Sinensis.