Bebidas
Tendencias de consumo en alimentos para 2026: proteína, autenticidad y coherencia de marca
Las tendencias que transforman la industria alimentaria: proteína, autenticidad y coherencia de marca

Editora de Contenidos en The Food Tech®️
Última actualización:

Compartir


Las tendencias en alimentación y restauración para 2026 no se limitan a ingredientes o a formatos; también reflejan la relación entre marcas y consumidores, cuyo ingrediente central en toda esta interacción es la coherencia.
Precisamente, en febrero de 2026 se realizó un debate organizado por la consultora de comunicación Interprofit sobre Tendencias de Consumo en Alimentación, en el que un mensaje resonó con fuerza: "La coherencia de marca se ha convertido en el nuevo algoritmo", así lo expuso Mariví Sánchez, directora de Sostenibilidad y Comunicación en Nauterra.
Esta frase no se queda en el ámbito marketero, engloba el diagnóstico de una sala llena de directivos de distintas empresas y supermercados como Just Eat, Veritas, Grupo Cala Bandida, El Poaig, Sage Appliances e INOVO, que aseguran que, en la actualidad, el consumidor detecta, penaliza y abandona la inconsistencia con velocidad y determinación.

TE PUEDE INTERESAR:
Innovan una línea bebidas funcionales con proteína vegetal
El consumidor analítico compara sus opciones
En la actualidad, la industria alimentaria se enfrenta a la brecha entre el consumidor declarativo que en encuestas asegura priorizar la sostenibilidad, la salud y el origen del producto, y el consumidor real, que en el punto de venta elige el precio. Aunque esa dualidad sigue existiendo, la lectura de ambas partes está cambiando:
"Estamos viviendo un momento de individualismo general donde existe cierta desconexión de los grandes retos de sostenibilidad. Por un lado, se valora la reducción del packaging, el origen sostenible y se apuesta por productos más limpios, con menos cantidad de ingredientes… pero al mismo tiempo el precio sigue siendo un driver de compra fundamental", señaló Mariví Sánchez.
Esto no indica que la sostenibilidad sea un argumento débil, sino que adquiere más valor cuando se conecta con un beneficio personal y tangible para el consumidor: "Ligar la sostenibilidad con la salud, que tiene un retorno personal y más inmediato, es una estrategia clave para conectar con el consumidor actual y que vea realmente el valor diferencial”, añadió Sánchez.
Esta observación no es reciente, un resultado similar quedó registrado en el Consumer Pulse 2024 de Bain & Company, donde se presentaron los resultados de 6,400 encuestas realizadas en Brasil, Chile, Colombia y México. La conclusión principal indicó que el consumidor latinoamericano pasó de ser un actor reprimido a un actor consciente tras la pandemia y las presiones inflacionarias. Ese consumidor prioriza opciones más saludables tanto física como mentalmente, pero que al mismo tiempo busca que no impliquen un gasto fuerte a su bolsillo. A diferencia de sus pares europeos o norteamericanos, el consumidor de LATAM mantiene una confianza mayor en marcas, instituciones y redes sociales, lo que representa un marco más positivo para la comunicación de propósito.
En México específicamente, el análisis de Infor para 2026 identifica a un consumidor con exigencias simultáneas en salud, precio y sostenibilidad, en un contexto donde la volatilidad de insumos y la presión sobre los precios al consumidor obligan a la industria a ajustar portafolios, empaques y tamaños de porción para preservar la rentabilidad sin perder percepción de valor. Ese es el terreno real en el que opera el desarrollo de productos en la región: sin la abstracción de la tendencia global, sino con la tensión concreta entre lo que el consumidor quiere y lo que puede pagar.
Proteína y fibra: la dupla que está cambiando el interés por las compras
Si hay dos ingredientes que concentran el mayor volumen de lanzamientos, claims de salud y conversación en redes sociales de la industria alimentaria global desde 2025, son la proteína y la fibra. Aunque no son novedades, su posicionamiento ha cambiado radicalmente, pasado de ser atributos de nicho vinculados al deporte o a la gastronomía funcional especializada, a ser expectativas del consumidor general.
De hecho, Innova Market Insights identificó a las "Proteínas potentes" como su tendencia número uno para 2026, con cerca del 60% de los consumidores globales de alimentos y bebidas reportando que están incrementando activamente su consumo de proteína. El mercado de productos proteicos, estimado en 12.1 mil millones de dólares, se proyecta que alcance los 27.4 mil mdd para 2034, con una CAGR del 8.5%. Como referencia, Innova Market Insights reportó que los lanzamientos de bebidas con proteína crecieron un 122% entre 2020 y 2024.
El caso más ilustrativo de cómo la proteína está configurando categorías enteras es el de Beyond, la empresa antes conocida como Beyond Meat que en 2025 eliminó la palabra "Meat" de su nombre precisamente para no quedar confinada a la categoría de alternativas cárnicas. En enero de 2026 lanzó Beyond Immerse, una línea de bebidas gaseosas con proteína vegetal, fibra, antioxidantes y electrolitos, que apunta directamente a los segmentos de bienestar, salud intestinal y consumidores de medicamentos GLP-1. Lanzamientos de este tipo no son tan solo una respuesta a las cifras de consumo en la categoría de carne vegetal, donde los ingresos netos de Beyond cayeron un 13% anualmente desde el tercer trimestre de 2025, sino una opción para llevar a la marca a mercados de mayor crecimiento donde la proteína ya resuena de manera más intuitiva con el consumidor.
La fibra completa esa dupla. La tendencia clean label que se inclina por ingredientes de origen natural se mezcla con el auge de los claims de salud digestiva para colocar a la fibra como el atributo más relevante después de la proteína en la reformulación de productos. Es binomio, con proteína más fibra en un formato conveniente, es la descripción técnica de la categoría de productos que mayor tracción está generando en toda la categoría de alimentos funcionales en 2026.
Para los equipos de desarrollo en México y LATAM, la implicación es directa: el consumidor local ya conoce estos atributos, los busca activamente en el punto de venta y está dispuesto a pagar una prima por ellos, pero exige que el producto también le guste y que no lo haga sentir que está tomando un medicamento. El balance entre funcionalidad real y experiencia sensorial satisfactoria es donde se está ganando o perdiendo la carrera de innovación en esta categoría.

TE PUEDE INTERESAR:
Tendencias de snacks 2026: cuando la proteína y la microbiota impulsan el mercado
El auge de lo local, lo auténtico y el efecto nostalgia
Curiosamente, conforme la globalización de tendencias se acelera poniendo en el reflector a la proteína, la fibra, los adaptógenos y otras opciones en el horizonte, la demanda de autenticidad local, productos de temporada y propósito de origen también se intensifica. No se trata de fuerzas contradictorias; son las dos caras de la misma moneda, ante un consumidor más informado que quiere innovación con raíces.
Filippo Gorni, Head of Account Management en Just Eat, lo ha presenciado desde la perspectiva del delivery: “el 59% de los consumidores declara haber aumentado sus compras en negocios locales durante el último año y prefiere los productos "de toda la vida" frente a los modernos”. Esto no es un fenómeno regional, la tendencia hacia lo local y auténtico tiene su expresión en LATAM en la valoración de la cocina de autor con ingredientes regionales, los productos con trazabilidad de origen documentada y las bebidas con ingredientes nativos como el amaranto, jamaica, chía o mezcal.
Ese "efecto nostalgia" tiene una dimensión demográfica relevante: los públicos jóvenes de la Generación Z y los millennials son quienes más fuertemente lo expresan, contradiciendo la intuición de que la nostalgia es un atributo de generaciones mayores. La justificación es que estas generaciones no buscan reproducir el pasado, sino acceder a una experiencia de autenticidad que perciben escasa en un entorno de sobreproducción industrial homogénea. Desde el ámbito de la restauración, Lucas Gisbert, cofundador del Grupo Cala Bandida, confirma que esa autenticidad se vive en lo físico: "La ubicación y dotar de personalidad e identidad propia a cada restaurante son valores esenciales para conseguir atraer al consumidor actual”, afirma. La personalización del espacio y del trato es, en dicho ámbito, el equivalente operativo del posicionamiento de origen en un producto envasado.
En la industria de alimentos y bebidas, esta tendencia tiene una implicación concreta para la comunicación de marca: el consumidor que valora la autenticidad no solo quiere encontrarla en la etiqueta, desea experimentarla. Joaquim Solano, fundador de los aceites El Poaig, lo expresó con claridad: "La experiencia, tanto del producto como la propia visita física a nuestra zona de cultivo, es un valor fundamental. Que el propio cliente vea los olivos milenarios permite entender el valor y diferencia que ofrecemos", compartió. La trazabilidad, en este sentido, deja de ser un requerimiento regulatorio para convertirse en una herramienta de construcción de marca.
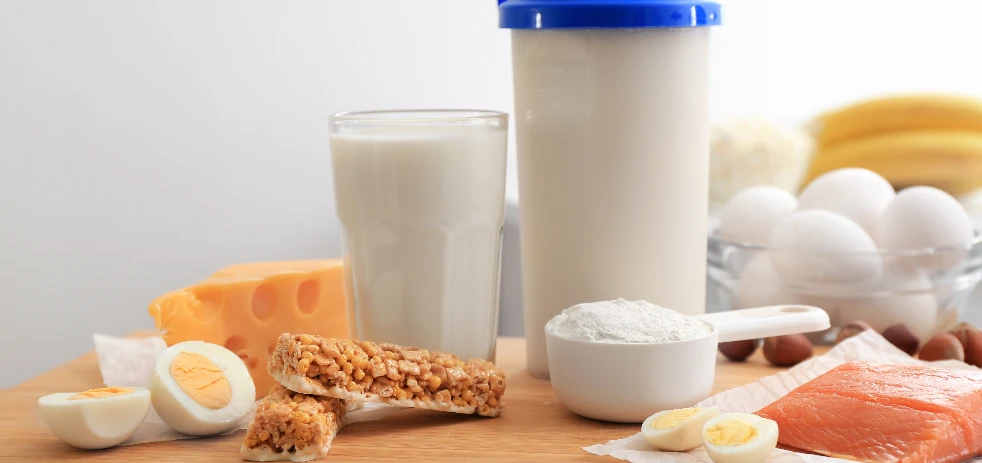
La proteína del huevo: de commodity a ingrediente con relato
Por su parte, María del Mar Fernández Poza, directora de INOVO (Asociación Española de Industrias de Ovoproductos), describió durante el debate cómo es el recorrido de uno de los alimentos más universales con los que la industria puede capitalizar la tendencia de proteína sin perder identidad: el huevo. "Contamos con un alimento universal que se encuentra en el 97% de los hogares del país y que ha tenido un aumento de consumo del 20% desde 2019, siendo la proteína de referencia".
El dato es relevante para la industria latinoamericana porque el huevo sigue siendo la fuente de proteína de mayor penetración en el consumo doméstico de México y toda la región, con una ecuación costo-proteína difícil de igualar.
Sin embargo, la palanca de crecimiento que identifica INOVO no es la funcionalidad que se da por sentada, sino el relato: "El consumidor ya no compra solo un alimento, compra el relato", afirmó Fernández. "Nuestro reto como sector para lograr la diferenciación entre los distintos tipos de huevos es la información, y para los productores, además, dotar de relato al producto".
Ese principio de construcción de valor a través del relato de origen, bienestar animal, sistema de producción y propósito de marca es exactamente lo que Innova Market Insights denomina auténtico. Entrere sus tendencias para 2026, esta autenticidad se convierte en un atributo percibido de manera casi automática por el consumidor habituado a leer entre líneas.

TE PUEDE INTERESAR:
Lanzan snacks proteicos con huevos encurtidos
Bebidas funcionales: la categoría con apuestas simultáneas
Si hay una categoría en la que todas las tendencias anteriores confluyen al mismo tiempo: proteína, fibra, salud intestinal, autenticidad, clean label y premiumización, es la de bebidas funcionales. La categoría de alimentos y bebidas funcionales, valorada en 398.81 mil millones de dólares en 2025 globalmente, se proyecta que alcance los 983.17 mil mdd para 2034, según indica Fortune Business Insights. Por su parte, el mercado funcional de bebidas en particular proyecta alcanzar aproximadamente 78 mil millones de dólares para 2030.
Justamente, la entrada de Beyond en el segmento de bebidas, ilustra cómo marcas con credencial en nutrición de origen vegetal están migrando hacia formatos de mayor crecimiento y mayor frecuencia de consumo que van más allá del plato. En exposiciones internacionales que ocurren en Estados Unidos, más de la mitad de las bebidas exhibidas suelen tener algún argumento de salud y bienestar, con proteína y fibra como los dos macronutrientes más frecuentes.
Para la industria mexicana y latinoamericana, que históricamente ha sido importadora de tendencias de bebidas funcionales con un rezago de 18 a 24 meses respecto a Estados Unidos y Europa, la señal es clara: el consumidor premium urbano de Ciudad de México, Guadalajara, São Paulo, Bogotá o Lima ya está comprando estos productos en tiendas especializadas y por e-commerce. La pregunta para los equipos de desarrollo locales no es si la tendencia llegará, sino qué versión de ella resonará más y se integrará auténticamente al perfil de cada mercado.
Por ejemplo, una bebida funcional con proteína de frijol negro, jamaica y probióticos tiene mucho más potencial de conexión cultural en México que la versión exacta de una marca californiana con proteína de guisante y sabores de melocotón y mango.
La experiencia culinaria en casa: un legado pandémico que no se fue
La realidad es que la pandemia modificó permanentemente la relación del consumidor con su propia cocina, y ese cambio sigue siendo un vector de crecimiento relevante para la industria. Rui Neves, Business Development Manager para el Sur de Europa en Sage Appliances, lo documentó con datos concretos: según Kantar Worldpanel, más del 60% de los consumidores españoles afirma que intenta comer y beber mejor en casa que hace cinco años. El fenómeno es directamente extrapolable al consumidor latinoamericano de ingresos medios y altos que, tras la pandemia, mantuvo el hábito de cocinar en casa con mayores estándares y ahora demanda electrodomésticos, ingredientes y productos semi-elaborados que le permitan replicar la experiencia de un restaurante o una barra de especialidad en su propio espacio.
Eso tiene consecuencias directas para múltiples segmentos específicos: el de salsas y condimentos premium con origen documentado, el de harinas y premezclas artesanales, el de cafés de especialidad con storytelling de origen, así como el de cortes de carne con información de trazabilidad. En todos esos segmentos, el consumidor post-pandémico que cocina en casa está dispuesto a pagar por la calidad que antes asociaba exclusivamente al consumo fuera de casa. Para la industria, eso es un canal de ventas y una oportunidad de premiumización que no existía con la misma fuerza antes de 2020.
El delivery, por su parte, no reemplazó la cocina en casa: convive con ella. El mercado de delivery en España se anticipa en 2,450 millones de euros para 2030, lo que representa un crecimiento superior al 22% en cinco años, según datos del Gastrómetro 2025 de Statista. En México y LATAM, el delivery creció más del 90% durante la pandemia y se ha estabilizado en niveles significativamente superiores a los prepandémicos, con una marcada preferencia por los negocios locales frente a las grandes cadenas.

TE PUEDE INTERESAR:
Alimentos funcionales: claves para conectar con un consumidor más informado, proactivo y exigente
El precio como realidad estructural, no como barrera a la innovación
Sería un error leer el mapa de tendencias de 2026 sin integrar la variable que más condiciona a todas las demás: el precio. El Eurobarómetro identifica el precio como el principal factor de compra para los consumidores españoles, y los datos de LATAM no difieren: en el Consumer Pulse de Bain, los consumidores de menores ingresos reportan un sentimiento significativamente más negativo sobre su situación económica, mientras que los de mayores ingresos son más optimistas, creando un mercado dual donde las estrategias de innovación y premiumización que funcionan para el segmento alto no se trasladan automáticamente al volumen masivo.
La conclusión no es abandonar la innovación por el precio; sino diseñar la propuesta de valor con consciencia de la ecuación completa. Anselmo Méndez, director general de los supermercados ecológicos Veritas, lo describió con datos que incomodan: "Nuestro país lidera la producción de productos ecológicos; sin embargo, el consumidor español destina una media de tan solo 66 euros al año en compra de estos productos, muy por debajo de nuestros vecinos europeos". La brecha entre la posición de España como productor ecológico líder y el consumo interno de esos productos no se resuelve solo con más oferta; requiere educación al consumidor y una narrativa que conecte el valor del producto ecológico con un beneficio percibido suficientemente concreto para justificar la diferencia de precio. Aunque en México y LATAM el ecosistema de productos orgánicos y naturales todavía está en etapas más tempranas de desarrollo masivo, el desafío es equivalente a una oportunidad proporcionalmente mayor.
La coherencia radical como ventaja competitiva estructural
Todos los hilos de este análisis aterrizan en el mismo punto, que funciona como hilo conductor: la coherencia. No es solo un valor corporativo declarado en una misión institucional, sino la coherencia operativa observable entre lo que la marca promete, lo que el producto entrega, lo que la comunicación dice y lo que la empresa hace en su cadena de suministro, en su relación con proveedores y en su comportamiento ante los retos del sector. Se trata de acciones que se manifiestan de forma holística, sin generar dudas.
"Nos encontramos en un punto de inflexión donde las marcas de alimentación ya no solo venden productos, sino que deben vender valores y confianza para conseguir diferenciarse. La autenticidad y la capacidad de conectar con las comunidades de una forma clara y honesta marcarán la diferencia entre aquellas marcas referentes y aquellas que se queden relegadas a un segundo plano", concluyó Juanma Dortez, Director de Cuentas Estratégicas en Interprofit y moderador del debate.
Esa coherencia no es un activo blando. En un entorno donde el 45% de los consumidores latinoamericanos pasan su tiempo libre en redes sociales y donde las inconsistencias entre el discurso y la práctica se viralizan en horas, la coherencia se vuelve un activo tan tangible como cualquier indicador de OPEX. La marca que es coherente con un segmento específico de consumidores, aunque sea en un segmento pequeño, tiene una base de fidelización difícil de erosionar; por otro lado, la marca que intenta hablarle a todos sin prioridad no le habla a nadie con la profundidad necesaria para generar esa fidelización.
La invitación no es a perseguir la tendencia, sino entender cuál de ellas (proteína, fibra, autenticidad local, experiencia culinaria en casa, delivery de proximidad) conecta con mayor autenticidad con el ADN real de la marca y del producto, y construir desde ahí con consistencia. Después de todo, las tendencias por sí mismas no fidelizan, demostrar que se ofrece y vive en coherencia sí.

Newsletter
Editora de Contenidos en The Food Tech®️
Comunicóloga con más de 10 años como creadora de contenidos para medios impresos, digitales y audiovisuales sobre la industria de alimentos y bebidas. Sommelier de té, especialista en cata, maridaje, producción y calidad de Camellia Sinensis.