Cárnicos y alternativas plant-based
Principales tendencias del sector cárnico: consumo y producción mundial en 2026
El mercado avanza con cautela ante sanidad, precios elevados y cambios en la demanda global

Analista de Contenido
Última actualización:

Compartir


En 2026, el sector cárnico enfrenta un escenario de ajuste estructural, en el que las tendencias, el consumo y la producción mundial comienzan a alinearse a un ritmo más moderado. La proteína animal sigue siendo un pilar de la alimentación global, pero su crecimiento ya no responde a la expansión acelerada de años previos, sino a un entorno marcado por mayores presiones sanitarias, costos elevados y decisiones de compra más racionales por parte del consumidor.
Cabe destacar que, el cambio de ciclo no implica una contracción del mercado, sino una transformación del equilibrio entre oferta y demanda; es decir, la producción mundial de carne sigue avanzando, aunque con menor dinamismo, mientras el consumo se vuelve más selectivo y sensible al precio.
Ante este panorama, la eficiencia productiva, la sanidad animal y la planeación del abasto adquieren un peso comparable al de la demanda misma.

TE PUEDE INTERESAR:
El mercado global de proteínas hacia 2030: tamaño, cuota y las fuerzas que están cambiando la industria alimentaria
Producción mundial de carne: un crecimiento más contenido hacia 2026
Las proyecciones para 2026 apuntan a un crecimiento bajo de la producción mundial de proteína animal; de acuerdo con el Global Animal Protein Outlook 2026 de Rabobank, el sector enfrenta un entorno de márgenes presionados, mayores costos sanitarios y una demanda final más cauta, factores que limitan la expansión por volumen, especialmente en proteínas terrestres.
Rabobank identifica una desaceleración generalizada, con un comportamiento diferenciado por tipo de proteína; por ejemplo, mientras la avicultura y los productos del mar muestran mayor resiliencia por su eficiencia productiva, la carne de res y el cerdo enfrentan mayores restricciones asociadas a sanidad, costos y disponibilidad de inventarios.
En particular, la carne de res se perfila como una de las proteínas más presionadas en 2026, con señales de estancamiento productivo en varios mercados. Este escenario confirma que el crecimiento del sector ya no depende de producir más, sino de producir bajo condiciones cada vez más exigentes, con impactos directos en comercio, logística y precios.
La proteína animal sigue siendo un pilar de la alimentación global, pero su crecimiento será menor que en años previos. Foto: Freepik
El consumidor de carne en 2026 es más selectivo
Del lado de la demanda, el consumo de carne no desaparece, pero cambia la forma en que se decide. Un análisis de LatinMeat sobre el consumidor del siglo XXI muestra que la compra de proteína animal incorpora cada vez más variables —salud, sostenibilidad, bienestar animal y presión social— sin desplazar por completo los atributos tradicionales.
Factores como sabor, textura, color y jugosidad siguen siendo determinantes, pero ahora conviven con una mayor atención a:
Etiquetado e información disponible
Certificaciones y prácticas productivas
Origen y trazabilidad
Dicho comportamiento fragmenta el mercado, dado que, mientras algunos consumidores ajustan frecuencia o volumen por sensibilidad al precio, otros priorizan calidad percibida y transparencia.
Para la industria cárnica, esta conducta dual desencadena un gran reto: responder a consumidores más informados y menos predecibles, sin perder competitividad.

TE PUEDE INTERESAR:
La innovación en 2026 se centrará en las proteínas: fibra y salud marcan la agenda
Sanidad, costos y comercio: las variables que tensan al sector
En 2026, los factores sanitarios continúan siendo uno de los principales puntos de presión para la producción cárnica. Brotes como la influenza aviar, la peste porcina africana y otras contingencias regionales mantienen elevados los costos de bioseguridad, vigilancia y movilización de animales.
A esto se suman:
Precios altos de insumos
Volatilidad logística
Mayor sensibilidad del consumidor final al precio
Pese a este entorno, el comercio internacional de proteína animal ha mostrado capacidad de ajuste, reconfigurando flujos entre regiones para compensar déficits de oferta; sin embargo, este equilibrio es cada vez más frágil y depende de decisiones regulatorias, controles sanitarios y capacidad logística.

TE PUEDE INTERESAR:
Descontaminación de canales bovinas: métodos, normativas y retos clave para la inocuidad cárnica
Contexto del mercado mundial en años recientes
Para entender de dónde partimos en 2026, resulta clave mirar el desempeño del sector en años recientes; sobre ello, habló Ernesto Salazar, Gerente de Estudios Económicos y Comercio del Consejo Mexicano de la Carne (COMECARNE), el pasado 28 de octubre durante el Seminario Interactivo de Aduanas, sector cárnico 2025.
Salazar mencionó que en 2024 el consumo mundial de carne alcanzó 274.7 millones de toneladas, con un crecimiento anual limitado de 0.5%, contenido por el repunte de precios observado en el segundo semestre del año.
Por otro lado, la producción global llegó a 280.4 millones de toneladas, generando inventarios que funcionaron como amortiguador del abasto y como un factor relevante en la formación de precios internacionales.
Este ligero desbalance entre la producción y el consumo explica parte de la recuperación del comercio internacional, que en 2024 movilizó cerca de 37 millones de toneladas de productos cárnicos, tras dos años de retrocesos.
Otro dato relevante compartido por el experto fue que, el comportamiento por proteína fue dispar:
Carne de res: crecimiento del consumo global de 3.1%
Carne de cerdo: caída de 0.4%
Carne de pollo: crecimiento marginal de 0.4%
A nivel global, China se mantuvo como el principal consumidor y productor mundial, mientras que Estados Unidos, la Unión Europea, Brasil y Rusia concentraron una parte relevante del mercado. México conservó una posición estable como sexto consumidor y productor mundial.
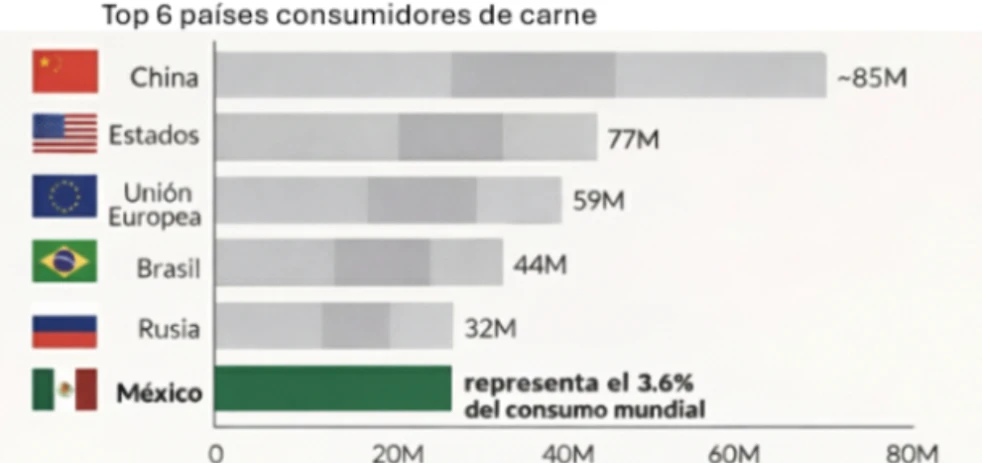
México aparece como el sexto consumidor y el sexto productor mundial. Foto: Especial
México ante demanda firme, pero con producción insuficiente
El caso mexicano refleja un cambio estructural porque entre 2019 y 2024, el consumo total de carne creció 18.9%, al pasar de poco más de 9 millones de toneladas a 10.7 millones, mientras que la producción nacional no avanzó al mismo ritmo. Durante ese mismo periodo, el país incrementó 32.7% sus importaciones de proteína animal, presionando la logística, las aduanas y la cadena de frío.
Los datos, también presentados por COMECARNE durante el seminario, desvelan un reacomodo del balance cárnico: las importaciones crecen, mientras que las exportaciones muestran una tendencia descendente, reflejo de un mercado interno que absorbe cada vez más volumen.
Pero, ¿cómo este desequilibrio ha impactado al país? La respuesta es compleja porque incluye componentes sanitarios, económicos, comerciales e incluso políticos y sociales.

TE PUEDE INTERESAR:
México incrementa su dependencia de carne importada: crece 32.7% en seis años
Comerciales
Recordemos que uno de los mayores impulsores del comercio mexicano son los tratados internacionales que tiene con múltiples países; sin embargo, el más sólido desde que entró en vigor en 1990, es el que tiene con Estados Unidos y Canadá (T-MEC).
Al cierre de 2025, Estados Unidos y México fueron los principales socios comerciales uno del otro, las cadenas productivas también son fuertes con Canadá.
A través del T-MEC, las tres naciones han tenido un gran intercambio en el sector cárnico, pero, en años recientes, Canadá, que había sido el segundo exportador de cárnicos a México —detrás de EU— fue desplazado por Brasil, un país con el que no tenemos un tratado de libre comercio (TLC).
Las relaciones comerciales entre México y Brasil, el país más grande de América Latina, se rigen por dos Acuerdos de Complementación Económica (ACE) en el marco de la ALADI (Asociación Latinoamericana de Integración): el ACE 55 (enfocado en el sector automotriz) y el ACE 53 (para todos los demás productos, que incluye preferencias arancelarias fijas).
Por mucho tiempo, en el marco del T-MEC, para México era más barato importar cárnicos desde Estados Unidos y Canadá. Brasil no era una opción porque, sin un TLC, los aranceles para productos cárnicos, como aves, llegaban hasta el 75% del valor del producto, pero una decisión política cambió el panorama.
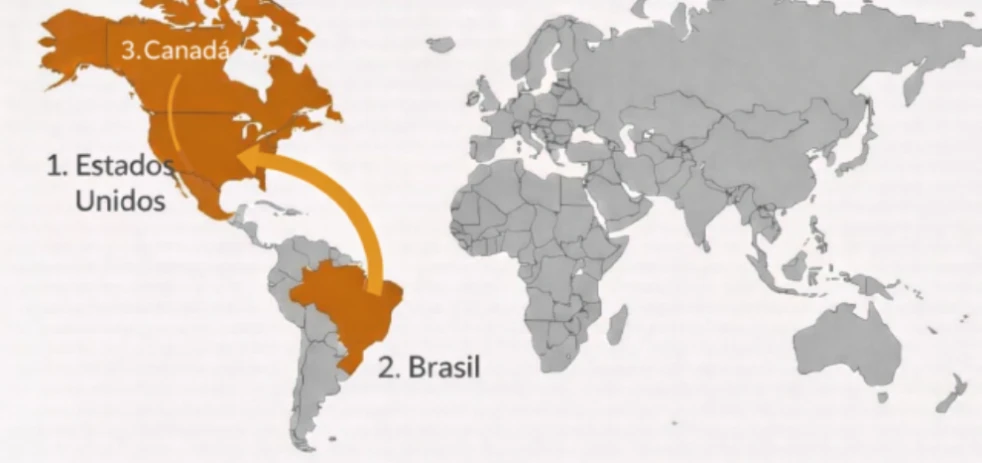
La carne que importa México viene principalmente de Estados Unidos, Brasil y Canadá. Foto: Especial
Políticos y sociales
Como hemos visto, la demanda nacional de carne fue en aumento en México y la producción interna no crecía al mismo ritmo. En 2022, las importaciones desde EU y Canadá comenzaron a encarecerse por lo que hubo un aumento de precios en la canasta básica.
Para contener el alza, la administración del entonces presidente, Andrés Manuel López Obrador, implementó una política pública conocida como “Paquete Contra la Inflación y la Carestía” (PACIC), a través de la cual, México otorgó un “arancel cero” a varios productos agroalimentarios, entre ellos diversas proteínas animales.
Dicha medida redujo automáticamente los costos de importación y amplió los proveedores viables para el mercado nacional, que antes estaban circunscritos a América del Norte. A partir de entonces:
“El comercio ha crecido un 45% en valor y 12% en volumen, debido al arancel cero que impulsó la importación de carne de Brasil a México”, mencionó Adriane Cruvinel, agregada Agrícola de la Embajada de Brasil en México, durante el Seminario Interactivo de Aduanas, sector cárnico 2025.
Durante su ponencia, Cruvinel explicó que, México importa de Brasil productos cárnicos con un perfil específico, orientados principalmente al procesamiento industrial; por ejemplo, en el caso de la carne bovina, el tipo de producto que envían se utiliza para la elaboración de hamburguesas, carne molida, embutidos o preparaciones listas para cocinar.
Es importante señalar que, México es reconocido por la calidad de su carne bovina, mucha de la cual se exporta a Estados Unidos y Canadá, debido a su marmoleado que le otorga un gran valor en el mercado internacional; por otro lado, según lo mencionado por la funcionaria, la carne brasileña es más magra y no compite con el bovino mexicano dirigido a la exportación.
Con relación a las aves, Estados Unidos sigue siendo el primer exportador a México, principalmente de cortes como pierna y muslo; mientras que, Brasil envía principalmente pechuga de pollo.

TE PUEDE INTERESAR:
Crianza y nomenclatura de la res americana: ¿cómo se construye la calidad desde el origen?
Sanitarios y económicos
Las importaciones de carne brasileña contuvieron exitosamente los precios en México, pero en 2025 generaron una gran inconformidad entre los ganaderos mexicanos debido a la crisis del “gusano barrenador”, que derivó en el cierre a las importaciones de ganado mexicano por parte de Estados Unidos, el principal destino histórico de la producción bovina nacional.
Macarena Hernández, Directora General de COMECARNE, señaló en una entrevista con El Heraldo de México, el pasado 10 de diciembre, que “como consecuencia del cierre, más de 1,186,000 cabezas de ganado que tradicionalmente se exportaban a Estados Unidos permanecerán en el mercado mexicano”.
Por otro lado, de acuerdo con datos del Ministerio de Agricultura de Brasil y la Asociación Brasileña de Proteína Animal (ABPA), entre enero y julio de 2025, el país sudamericano elevó sus exportaciones a México:
Carne de pollo: 126,333 toneladas con un crecimiento interanual de 16.4%
Carne de cerdo: 36,805 toneladas con un crecimiento interanual de 91.9%
Carne bovina: 51,608 toneladas con un incremento de 187.8%
Para finales de 2025, el aumento en las exportaciones de carne bovina de Brasil a México se había incrementado en más de 300%. Ese crecimiento, enfureció a los ganaderos mexicanos, que debían vender la carne dentro del país a precios más elevados, dado que el tipo de carne mexicana tiene un mayor valor en el mercado.
Sumado a ello, los ganaderos mexicanos han enfrentado desde 2025, costos adicionales relacionados con la vigilancia sanitaria, pues, según datos de COMECARNE, al menos un 35% de los bovinos, principalmente ubicados en el sur del país, tienen que ser inspeccionados uno por uno para ser movilizados, lo cual genera gastos en manejo, transporte, bienestar animal y tiempos logísticos.
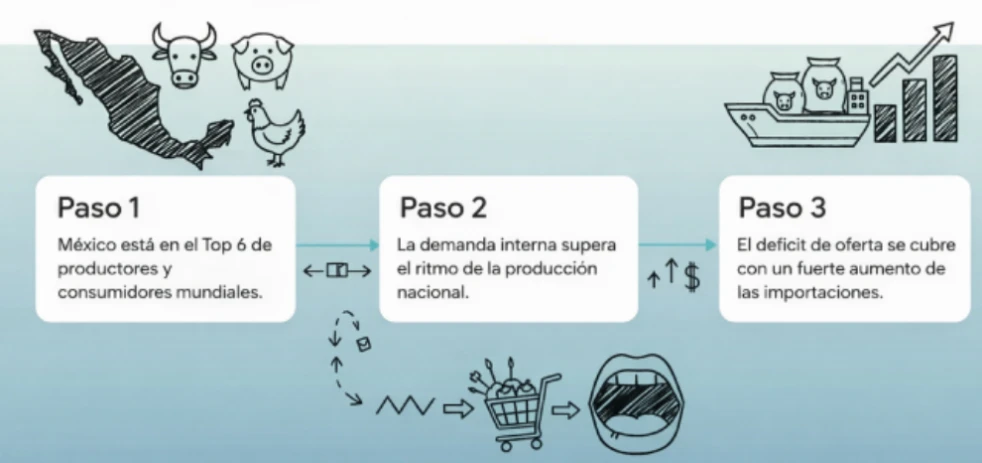
La imagen muestra un esquema sintetizado de la situación del sector cárnico mexicano en los últimos seis años. Foto: Especial
Baja en las exportaciones mexicanas en 2025
Como podemos notar, el año pasado fue complicado para los productores nacionales. En el reciente informe de la Balanza Comercial de Mercancías de México 2025, publicado esta semana por el Instituto Nacional de Estadística y Geografía (INEGI), se muestra que las exportaciones agropecuarias y pesqueras sumaron 1,877.5 millones de dólares, lo que significó una disminución anual de 12.7%.
Dentro de esa categoría, las exportaciones de ganado vacuno disminuyeron 29.1% respecto a diciembre de 2024.
Perspectivas del sector cárnico mexicano hacia 2026
Las expectativas para el mercado mexicano en 2026 apuntan a un menor crecimiento del consumo, acorde con la desaceleración observada a escala global. Macarena Hernández señala que tras cerrar 2025 con un aumento de 4.4% en el consumo, el sector prevé para 2026 un avance cercano al 2.7%:
“Llevamos tres años con crecimientos importantes en el consumo; sin embargo, para 2026 ya estamos previendo un crecimiento más moderado”, destacó la experta de COMECARNE.
Esta moderación no responde a una caída en la demanda, sino a limitaciones de lado de la oferta, particularmente en la cadena de la carne de res. Entre los factores que presionan al sector destacan:
Brotes sanitarios, como el gusano barrenador, que encarecen y ralentizan la producción
Mayores costos productivos, asociados a sanidad, alimentación animal y control de movilización
Precios elevados en Estados Unidos, que impactan tanto el abasto como las decisiones de importación

TE PUEDE INTERESAR:
Exportación de productos cárnicos de Brasil a México: requisitos y contexto sanitario
A pesar de este entorno, la demanda interna se mantiene firme, el consumo de carne en México continúa creciendo por encima de la producción nacional, lo que confirma una tendencia estructural: el país consume más proteína animal de la que es capaz de producir en el corto plazo.
Sin embargo, para reducir las importaciones brasileñas sin afectar la estabilidad de la canasta básica, la administración de la presidenta Claudia Sheinbaum estableció cupos y esquemas de arancel-cupo para la importación de carne de res y cerdo, como parte de los ajustes al PACIC.
Con base en el decreto, publicado el pasado 5 de enero en el Diario Oficial de la Federación (DOF), el cupo libre de arancel para carne de res se fijó en 70,000 toneladas para 2026, mientras que para carne de cerdo se estableció un cupo de 51,000 toneladas.
El documento también menciona que los volúmenes que excedan estos límites estarán sujetos a aranceles, bajo un esquema de arancel-cupo administrado por la Secretaría de Economía, con vigencia hasta el 31 de diciembre de 2026.
Para el sector mexicano, el principal desafío no será incentivar el consumo, sino asegurar el abasto, en un contexto donde las importaciones, aunque con límites, seguirán desempeñando un papel clave. Al mismo tiempo, la industria deberá equilibrar los retos sanitarios con costos y disponibilidad de producto para sostener el mercado interno sin generar distorsiones en precios o producción.

Newsletter
Analista de Contenido
Periodista digital con experiencia en medios como El Universal, Univision, Condé Nast y TecScience. Apasionada por la investigación y el storytelling.