Cárnicos y alternativas plant-based
México eleva su consumo de carne, pero ya es el primer importador de proteína de cerdo
Datos de COMECARNE muestran que las compras al exterior aumentaron también en pollo

Analista de Contenido
Última actualización:

Compartir


La carne de cerdo vive uno de sus mejores momentos en México. Su presencia en hogares, restaurantes, cadenas de comida rápida y productos procesados impulsaron un crecimiento sostenido de su demanda durante los últimos años. Pero, detrás de este auge existe una paradoja: mientras el consumo alcanza niveles históricos, el país se convierte —por primera vez— en el mayor importador mundial de carne porcina.
De acuerdo con el Compendio Estadístico 2026 del Consejo Mexicano de la Carne (COMECARNE), en 2025, el consumo de proteína cárnica en México alcanzó niveles récord, con un total de 11 millones 299 mil toneladas de carne de corte. Este volumen representó un incremento anual de 432 mil toneladas y consolidó una tasa de crecimiento promedio anual del 4.5% durante el periodo 2020-2025.
Sin embargo, más carne en las mesas mexicanas también eleva el volumen de las compras al exterior debido a que la producción nacional no crece al mismo ritmo que la demanda. En 2025, México importó un total de 3 millones 337 mil toneladas de carne, lo que significó un aumento del 7.4% respecto a 2024.
El caso más crítico es el de la carne de cerdo; según el informe, las importaciones representaron el 50.5% del consumo total de esta proteína en el país y México se ubicó, por primera vez, como el mayor importador mundial de carne porcina.
En el presente artículo, buscamos desmenuzar los datos del reporte sobre el panorama actual para el sector cárnico nacional. Partiremos de las cifras internacionales, seguiremos con el contexto nacional y el desglose del consumo y las importaciones por las proteínas más consumidas en México.

TE PUEDE INTERESAR:
Las nuevas reglas del consumidor de carne en este 2026
Radiografía del sector cárnico global
A nivel internacional, 2025 estuvo marcado por un crecimiento moderado para el sector cárnico y un entorno de precios elevados, donde el pollo se consolidó como el principal motor de la demanda global.
1). Indicadores Globales de Desempeño
Consumo total: Alcanzó las 280 millones 925 mil toneladas, registrando un avance anual del 1.4% impulsado por el pollo (+2.9%), que compensó el débil desempeño del cerdo (+0.9%) y el retroceso de la res (-0.1%).
Producción mundial: Cifró 286 millones 496 mil toneladas, con un crecimiento moderado del 1.5%.
Comercio internacional: La comercialización de carne aumentó más del 3%, sumando un total de 38 millones 327 mil toneladas.
Precios: El índice de precios de la carne de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) registró un incremento promedio anual del 5.2%, lo que condicionó un menor impulso en el consumo global.
2). Líderes en el Mercado Mundial
La concentración del mercado se mantiene en un grupo selecto de naciones:
Consumo: China lidera con el 30.4% del consumo global, seguida por Estados Unidos (14.9%) y la Unión Europea (12.8%). En términos de dinamismo individual, destacan Argentina (+5.4%), México y Vietnam (+2.9% cada uno) con las tasas de crecimiento per cápita más altas.
Producción: Los principales productores son China (28.3% del volumen mundial), Estados Unidos (16.1%), la Unión Europea (14.0%) y Brasil (11.3%).
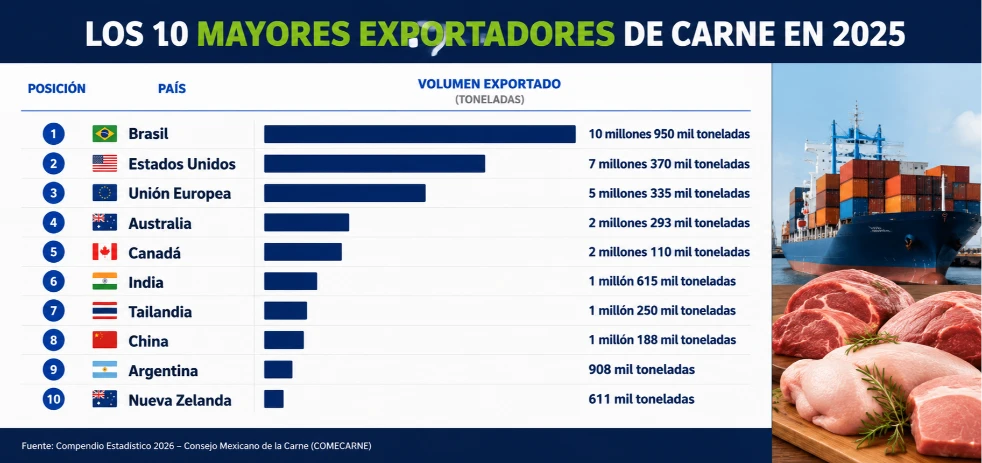
Exportación: Brasil se mantiene como el mayor exportador (10.9 millones de toneladas), seguido de Estados Unidos y la Unión Europea.
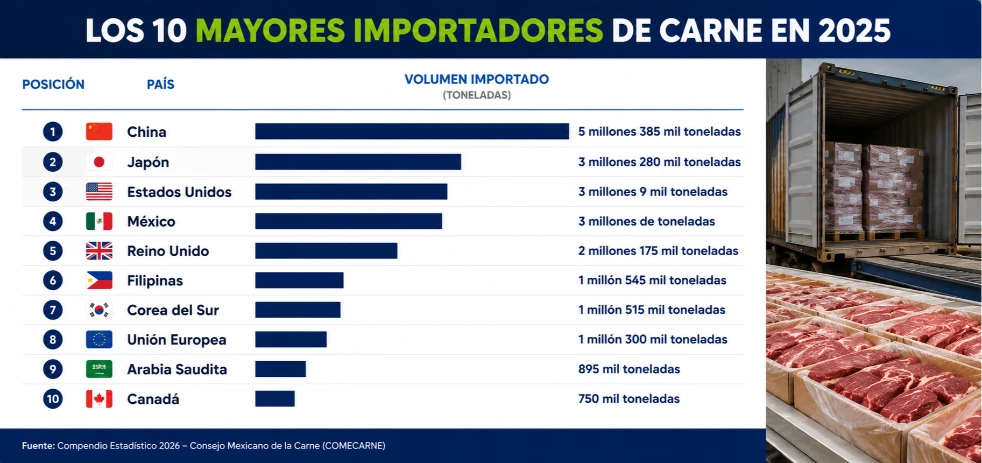
Importación: China y Japón son los principales compradores externos, aunque ambos registraron retrocesos en sus volúmenes de compra durante el año.
3). Análisis por Tipo de Proteína
Carne de Cerdo: Es la proteína de mayor consumo (115.9 millones de toneladas) y producción (116.9 millones de toneladas) en el mundo. En 2025, México destacó al convertirse por primera vez en el mayor importador mundial de esta carne.
Carne de Pollo: Representa la proteína de mayor venta internacional (14.2 millones de toneladas). Su crecimiento se vio favorecido por precios más accesibles frente a otras proteínas. Estados Unidos lidera el consumo per cápita con 54 kilos por habitante.
Carne de Res: Experimentó un estancamiento debido a precios elevados derivados de la menor disponibilidad de animales en países como Estados Unidos, lo que obligó a los compradores a recurrir a proveedores alternativos como Brasil y Australia. Es la proteína con mayor volumen de compra internacional (11.9 millones de toneladas).
4). Factores de Influencia Sectorial
El panorama fue influenciado por retos sanitarios y ajustes comerciales, como la presencia de la peste porcina africana en Europa, que afectó las exportaciones de la Unión Europea, y las restricciones de importación de ganado en pie de México a Estados Unidos por la amenaza del gusano barrenador.

TE PUEDE INTERESAR:
México incrementa su dependencia de carne importada: crece 32.7% en seis años
Los desafíos logísticos, sanitarios y regulatorios para el sector cárnico nacional
Antes de pasar a las cifras sobre el consumo de carne en México, vale la pena abordar los desafíos que la industria nacional enfrentó en 2025 y que impactaron en las reglas del mercado, especialmente en el rubro de la carne de res.
1). El impacto de las restricciones sanitarias (Gusano Barrenador)
La cadena ganadera de bovinos ha enfrentado un golpe severo debido a las restricciones impuestas por Estados Unidos a la importación de ganado en pie mexicano ante la amenaza del gusano barrenador. Los efectos documentados incluyen:
Desplome en exportaciones: Se registró una caída del 54.6% en el sector de cría y exportación de animales vivos.
Pérdidas económicas: Esto representó una reducción de aproximadamente 644 mil cabezas de ganado y un boquete financiero de 800 millones de dólares en ingresos por exportación.
Sobreoferta interna: Al no poder exportar, los productores se vieron obligados a colocar las reses en el mercado nacional, lo que provocó que los precios internos cayeran hasta un 30%, generando pérdidas adicionales de entre 250 y 300 millones de dólares para los ganaderos locales.
2). La controversia con Brasil y el ajuste al PACIC
Paralelamente a la crisis sanitaria, el sector de la res vivió una fuerte tensión comercial por el incremento masivo de importaciones de Brasil, las cuales crecieron más de un 250%. Estas importaciones se beneficiaban de las facilidades arancelarias otorgadas originalmente por el Paquete Contra la Inflación y la Carestía (PACIC), una política lanzada por el expresidente Andrés Manuel López Obrador para contener los precios de la canasta básica.
Ante las quejas de organizaciones como la Confederación Nacional de Organizaciones Ganaderas (CNOG) por competencia desleal y riesgos sanitarios, el gobierno de la presidenta Claudia Sheinbaum implementó cambios estratégicos al PACIC a finales del año pasado:
Fin de exenciones automáticas: Se eliminaron las exenciones arancelarias automáticas de las que gozaban las empresas con Licencia Única Universal.
Nuevos controles: Se establecieron cupos limitados y se endurecieron los controles de inspección sanitaria para la proteína brasileña.
Objetivo: Equilibrar la contención de precios con la supervivencia de la ganadería nacional y el blindaje del estatus zoosanitario del país.

TE PUEDE INTERESAR:
Exportación de productos cárnicos de Brasil a México: requisitos y contexto sanitario
3). Desempeño general del sector
A pesar de estas complicaciones en el segmento de res, la industria cárnica en su conjunto muestra una notable resiliencia:
Valor de producción: Alcanzó un valor comercial histórico de 505 mil 651 millones de pesos en 2025.
Liderazgo por especie: La carne de res sigue aportando el mayor valor a la producción nacional (39.2%), seguida por el pollo (36.4%) y el cerdo (22.1%).
Dependencia externa: México se ha consolidado como un motor de consumo global (crecimiento del 2.9% per cápita), pero esto ha disparado la dependencia del exterior, especialmente en la carne de cerdo, donde las importaciones rompieron récord con 1.79 millones de toneladas.
Como podemos notar, el sector navega un entorno de costos operativos al alza (salarios subieron 9.9% y prestaciones 6.6% en 2025) y una reconfiguración regulatoria que busca proteger al productor nacional frente a las importaciones masivas, mientras intenta mantener la oferta para un mercado interno con un apetito creciente.
Así consume carne México
A pesar de los desafíos sanitarios, comerciales y logísticos que enfrentó el sector durante 2025, la demanda de proteína animal continuó creciendo en el país. Como mencionamos al inicio de este artículo, según las cifras de COMECARNE, el consumo nacional alcanzó 11 millones 299 mil toneladas, lo que representa un aumento de 432 mil toneladas respecto a 2024.
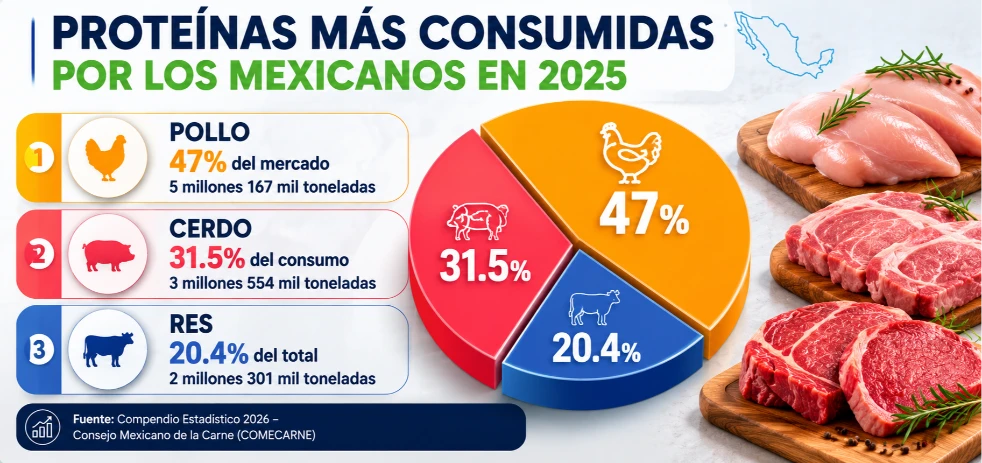
El pollo se mantuvo como la proteína más consumida por los mexicanos, con una participación de 45.7% del mercado y un volumen de 5 millones 167 mil toneladas; le siguió la carne de cerdo, que representó 31.5% del consumo total con 3 millones 554 mil toneladas, mientras que la carne de res aportó 20.4%, equivalente a 2 millones 301 mil toneladas.
La producción nacional refleja una distribución distinta según la especie; por ejemplo:
Pollo. Los principales estados productores fueron Veracruz, Aguascalientes, Querétaro, Durango y Jalisco
Cerdo. La mayor infraestructura se concentra en Jalisco, Sonora, Puebla, Yucatán y Veracruz.
Bovinos. Destacan Veracruz, Jalisco, San Luis Potosí, Chiapas y Chihuahua.
Sin embargo, el crecimiento del consumo no ha sido acompañado por una expansión proporcional de la oferta nacional, lo cual explica el incremento de las importaciones y la pérdida gradual de autosuficiencia en algunas categorías.
Carne de cerdo: la proteína que convirtió a México en el mayor importador mundial
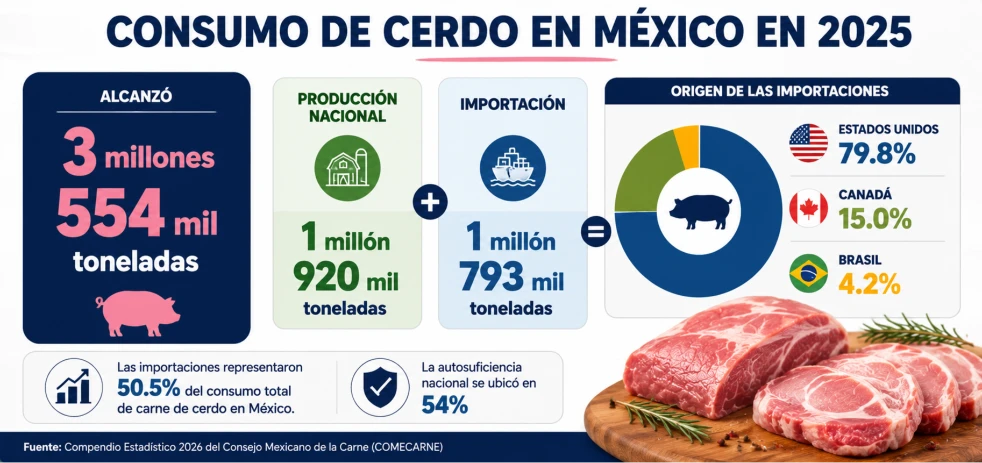
Durante 2025, el consumo nacional de carne de cerdo alcanzó 3 millones 554 mil toneladas, un incremento de 7% respecto al año previo y el mayor crecimiento absoluto entre las principales proteínas cárnicas.
Al mismo tiempo, la producción nacional llegó a 1 millón 920 mil toneladas; aunque se trata de un máximo histórico para la industria porcícola mexicana, el volumen resultó insuficiente para cubrir la creciente demanda del mercado. Como resultado, México importó 1 millón 793 mil toneladas de carne de cerdo, un aumento anual de 10.7%.
Este volumen representó 50.5% del consumo nacional y permitió que el país se ubicara, por primera vez, como el principal importador mundial de esta proteína, pero ¿a qué se debe este incremento?
Los factores que podrían explicar este aumento son:
Insuficiencia de la producción nacional: Aunque la producción en México creció un 2% en 2025, no fue suficiente para cubrir la demanda.
Nuevos segmentos de consumidores: La incorporación de nuevos grupos de consumidores a la compra cotidiana de productos procesados como chuleta, tocino, pepperoni y jamón ha impulsado la demanda interna.
Demanda de la industria procesadora: Existe una alta necesidad de materia prima por parte de las plantas elaboradoras de embutidos y carnes frías; específicamente, la importación de piernas de cerdo sumó 1.20 millones de toneladas, siendo el insumo crítico para la producción de jamones en el país.

TE PUEDE INTERESAR:
¿Cómo la innovación tecnológica transforma la producción sostenible en el sector cárnico?
Países de origen de las importaciones
La importación de carne de cerdo hacia México está concentrada en pocos socios comerciales, liderados ampliamente por los vecinos del norte:
Estados Unidos: Es el proveedor dominante con 1 millón 431 mil 692 toneladas, lo que representa el 79.8% de participación.
Canadá: Segundo socio en relevancia con 269,164 toneladas (15.0%)
Brasil: Aportó 75,091 toneladas (4.2%)
Chile: Con 13,958 toneladas (0.8%)
España: Con 1,803 toneladas (0.1%)
Otros proveedores con participaciones marginales incluyen a Países Bajos, Dinamarca y el Reino Unido. Cabe destacar que esta dependencia externa ha coincidido con un periodo de debilidad exportadora para México, cuyas ventas de cerdo al exterior han caído por quinto año consecutivo.
Carne de pollo: la favorita de los mexicanos también depende del exterior
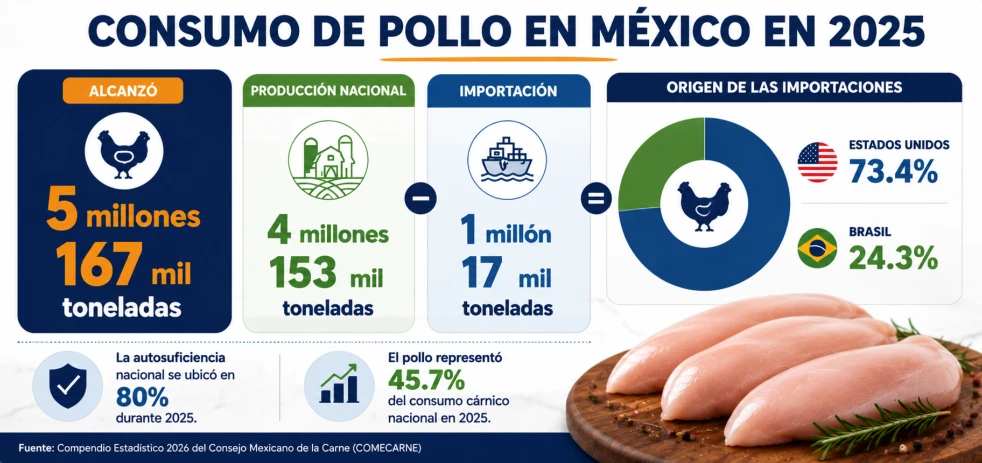
El pollo continúa siendo la proteína animal más importante para la alimentación de los mexicanos; en 2025, el consumo nacional alcanzó 5 millones 167 mil toneladas, consolidando su liderazgo dentro del mercado cárnico.
La producción nacional sumó 4 millones 153 mil toneladas, impulsada principalmente por los estados de Veracruz, Aguascalientes y Querétaro; no obstante, el crecimiento del mercado también obligó a incrementar las compras al exterior.
Durante el año, México importó 1 millón 17 mil toneladas de carne de pollo, cifra que representó un incremento de 1.3% respecto a 2024. Aunque la dependencia es menor que en el caso del cerdo, las importaciones siguen desempeñando un papel relevante para garantizar el abasto.
La autosuficiencia nacional en pollo se ubicó en 80%, lo que significa que uno de cada cinco kilos consumidos en el país proviene del extranjero. Estados Unidos concentró 73.4% de las importaciones, seguido por Brasil con 24.3%, fortaleciendo la integración comercial de Norteamérica en esta categoría.
Carne de res: autosuficiencia casi total, pero bajo presión
La carne de res presenta un panorama distinto, pues México mantiene una autosuficiencia cercana al equilibrio, con un nivel de 99% durante 2025, lo que la convierte en la proteína con mayor capacidad de abastecimiento nacional.
El consumo alcanzó un récord de 2 millones 301 mil toneladas, mientras que la producción llegó a 2 millones 290 mil toneladas; tal cercanía entre oferta y demanda, le ha permitido al país reducir la dependencia de importaciones frente a otras especies.
Sin embargo, el mercado bovino enfrentó presiones importantes durante el año, como las restricciones impuestas por Estados Unidos al ganado mexicano en pie, derivadas de la amenaza del gusano barrenador, que alteraron los flujos comerciales y generaron una sobreoferta temporal en algunas regiones del país.
Al mismo tiempo, el incremento de las importaciones procedentes de Brasil y los ajustes regulatorios al PACIC transformaron el entorno competitivo para productores y comercializadores.
Aunque la carne de res conserva una posición sólida en términos de autosuficiencia, los retos sanitarios y comerciales muestran que incluso las categorías con mayor fortaleza productiva siguen expuestas a factores externos que pueden modificar las condiciones del mercado.

TE PUEDE INTERESAR:
Principales tendencias del sector cárnico: consumo y producción mundial en 2026
¿Qué sigue para la industria cárnica mexicana?
Los datos del Compendio Estadístico 2026 muestran que México atraviesa un momento de fortaleza y desafío al mismo tiempo; por un lado, el consumo de proteína animal continúa creciendo y confirma la relevancia económica de una industria cuyo valor de producción superó los 505 mil millones de pesos en 2025.
Pero, también enfrenta una creciente dependencia de las importaciones que evidencia cómo la expansión de la demanda avanza más rápido que la capacidad productiva nacional en algunas categorías.
El caso de la carne de cerdo es particularmente ilustrativo; pues, si bien la producción nacional alcanzó niveles históricos, el dinamismo del consumo llevó al país a convertirse por primera vez en el principal importador mundial de esta proteína. La situación plantea interrogantes sobre la capacidad del sector para incrementar su productividad y reducir la brecha entre la oferta y la demanda para los próximos años.
Al mismo tiempo, los acontecimientos de 2025 dejaron claro que factores como la sanidad animal, la disponibilidad de granos para alimentación pecuaria, la infraestructura de procesamiento y cadena de frío, así como la diversificación de proveedores internacionales, seguirán influyendo en la competitividad del mercado cárnico mexicano.
Más que una señal de debilidad productiva, las cifras reflejan la velocidad con la que crece el apetito de los consumidores mexicanos por la proteína animal; el reto para la industria será determinar si la producción nacional puede acompañar ese crecimiento o si la dependencia del exterior continuará ganando terreno dentro de una de las cadenas agroalimentarias más importantes del país.

Newsletter
Analista de Contenido
Periodista digital con experiencia en medios como El Universal, Univision, Condé Nast y TecScience. Apasionada por la investigación y el storytelling.