
Bebidas
Con 39% del mercado nacional, el vino mexicano acelera su apuesta global
Exportaciones, innovación y nuevas preferencias de consumo marcan los desafíos de la industria

Analista de Contenido
Última actualización:
Compartir


Hace dos décadas, la escena vitivinícola en México estaba dominada por etiquetas europeas —principalmente españolas— y el consumo de vino nacional apenas alcanzaba un 5%. Hoy, esa cuota asciende al 39%. En esta fase de madurez y competitividad, la industria mexicana acelera su proyección internacional con tres objetivos clave: diversificar mercados de exportación, conquistar nuevos paladares y adaptar su oferta a los hábitos de consumo emergentes.
Esta expansión ocurre en un entorno global complejo, marcado por una menor demanda, tensiones comerciales y volatilidad climática. De acuerdo con el último reporte State of the Word Wine Sector, publicado hace unos meses por la Organización Internacional de la Viña y el Vino (OIV), el consumo mundial retrocedió un 2.7% en 2025, mientras que las exportaciones cayeron un 4.7% en volumen y un 6.7% en valor.
Los datos resultan reveladores para una industria local que, si bien conserva un amplio margen de penetración en su mercado de origen, busca medirse con potencias de arraigada tradición vitivinícola como España, Italia, Francia, Chile y Argentina.
En entrevista con The Food Tech, Salomón Abedrop, presidente del Consejo Mexicano Vitivinícola (CMV), destacó que la producción nacional ha acompañado de cerca este dinamismo interno durante las últimas dos décadas, permitiendo a las etiquetas locales ganar un terreno histórico:
"La industria del vino en México ha tenido un avance fuera de serie, entre el 2003 y 2015, el consumo interno creció a dos dígitos, pasando de 225 mililitros a 1.5 litros per capita; por fortuna, el vino mexicano fue atendiendo esa demanda y la producción nacional se multiplicó".
Sin embargo, el reto actual va más allá del mercado doméstico: la industria debe competir ahora mediante mayor valor agregado —calidad, eficiencia en costos, innovación en producto y estrategia comercial— para adaptarse a las particularidades de cada destino internacional.
TE PUEDE INTERESAR:
Derecho vitivinícola en México: desafíos normativos y el futuro del vino mexicano
El vino mexicano busca alcanzar 50% del consumo nacional
Aunque las primeras vides desembarcaron en la Nueva España durante el siglo XVI, la producción local permaneció confinada durante siglos, principalmente, a usos religiosos. El consumo en México dependió históricamente de la oferta importada —sobre todo española—, una hegemonía que sobrevivió a la Independencia y se prolongó hasta el siglo XX.
Hace unos meses, durante la conferencia de prensa por el lanzamiento del Congreso Internacional de la Uva y el Vino México 2026, Salomón Abedrop explicó que, aún a principios de 2000, el vino español era el más consumido entre los mexicanos, pero:
"A partir de 2017 relegamos al vino español. Actualmente, 39% de las botellas que se abren en el país son nacionales y 25% españolas, luego vienen los vinos de Italia, Chile, Argentina y Estados Unidos, en ese orden".
Pese a los resultados positivos, Abedrob destaca que el Consejo Mexicano Vitivinícola (CMV) busca alcanzar una participación de 50% del consumo nacional en el mediano plazo, lo que implica ampliar su capacidad para atender una demanda diversa y competir con las importaciones.
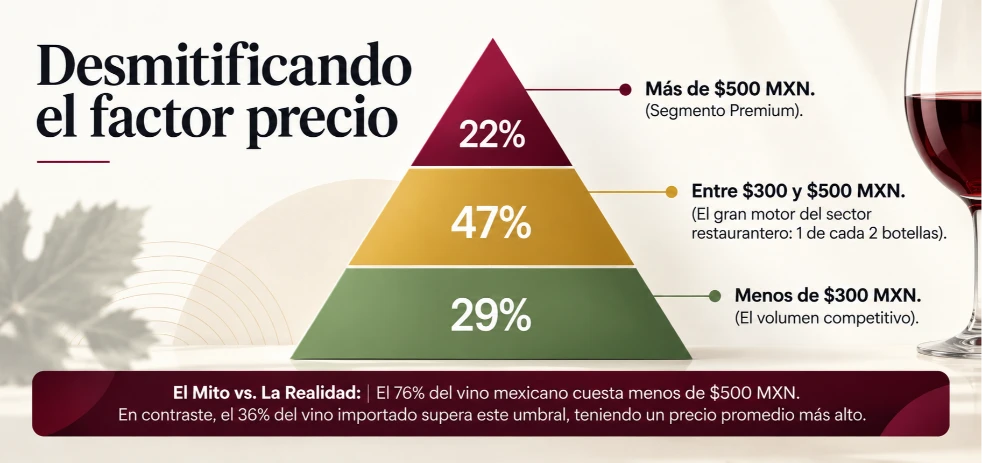
Respecto de los precios nacionales frente a las importaciones, el presidente del CMV mencionó que aproximadamente 29.5% de las botellas de vino mexicano se comercializan por debajo de los 300 pesos, mientras que 47% se ubica entre 300 y 500 pesos y alrededor de 22% supera los 500 pesos.
"Existía el mito de que el vino nacional era más caro, pero con relación a los importados, ellos venden arriba de 500 pesos el 36% de sus botellas; es decir, el precio promedio de ellos es más caro", señaló Abedrop.
Para el vino mexicano, la diversificación de precios representa un factor comercial neurálgico; toda vez que, para incrementar su participación, los productores necesitan ofrecer alternativas accesibles sin comprometer la consistencia y la calidad del producto.
Un mercado mundial con menor consumo y mayor presión competitiva
El avance de la industria mexicana contrasta con la trayectoria del mercado vitivinícola internacional. Según el último informe, publicado por la OIV en mayo de 2026, el consumo mundial se situó en aproximadamente 208 millones de hectolitros durante 2025, un retroceso del 2.7% respecto al año anterior.
Esta disminución se enmarca en una tendencia estructural más amplia: entre 2018 y 2025, el consumo global de vino acumuló una caída del 14%. La OIV atribuye este comportamiento a la combinación de transformaciones generacionales, nuevos hábitos de consumo, tensiones inflacionarias y la consecuente pérdida del poder adquisitivo en mercados clave.
Dicho enfriamiento de la demanda fue generalizado: nueve de los diez principales países consumidores registraron contracciones en 2025. Estados Unidos, el mayor mercado global, reportó una caída del 4.3%, mientras que Francia e Italia anotaron retrocesos del 3.2% y 9.4%, respectivamente. En Asia, China mantuvo su trayectoria descendente con una severa reducción del 13%.
Por el lado de la oferta, la producción global tampoco escapó a este entorno. Aunque experimentó un repunte marginal del 0.6% frente a 2024 (alcanzando los 227 millones de hectolitros), la cifra permaneció un 9.4% por debajo del promedio de los últimos cinco años. Condiciones meteorológicas extremas —como sequías prolongadas, heladas e inundaciones— mermaron los rendimientos agrícolas, mientras que la desaceleración de la demanda llevó a diversas bodegas a ajustar sus volúmenes de vinificación.
En conjunto, estas tendencias dibujan un escenario en el que la captación de los consumidores se enfrenta a una gran competencia, mientras ocurren importantes ajustes en la oferta internacional.
Frente a este panorama, la expansión internacional de México no depende únicamente de producir vinos reconocidos por su calidad, sino de identificar mercados donde exista demanda y desarrollar propuestas comerciales acordes con sus características.
"Está claro que, a nivel mundial, el mercado del vino está saturado, pero en México no está tan abarrotado como en Europa. Hay buenas perspectivas para quien esté haciendo un buen producto y esté dispuesto a atender lo que el mercado pide, no lo que nosotros queremos; es decir, yo puedo hacer el mejor vino, pero si no lo compran y no gusta, no sirve", mencionó Abedrop.

TE PUEDE INTERESAR:
Rutas de la vid: procedimiento integral y cumplimiento fiscal para el comercio de vino en México
Nuevas preferencias impulsan vinos blancos, rosados y espumosos
El "no sirve" al que se refiere el presidente del CMV, va más allá del valor histórico y cultural del vino, responde a su finalidad más terrenal, pero también la que mantiene vivo un negocio: el consumo, las ventas y las preferencias.
A escala internacional, el informe de la OIV identifica diferencias relevantes en el comportamiento de las categorías comerciales. Durante 2025, las exportaciones mundiales de vino embotellado en recipientes de menos de dos litros disminuyeron 5.7% en volumen y 8.9% en valor. Los espumosos también registraron retrocesos, aunque menores: 2.7% y 6.1%, respectivamente.
Además, los espumosos concentraron 24.3% del valor del comercio internacional de vino, a pesar de representar únicamente 11.2% del volumen exportado. Al respecto, Abedrop señala que esa transformación del consumo ya influye en las decisiones productivas de las bodegas mexicanas:
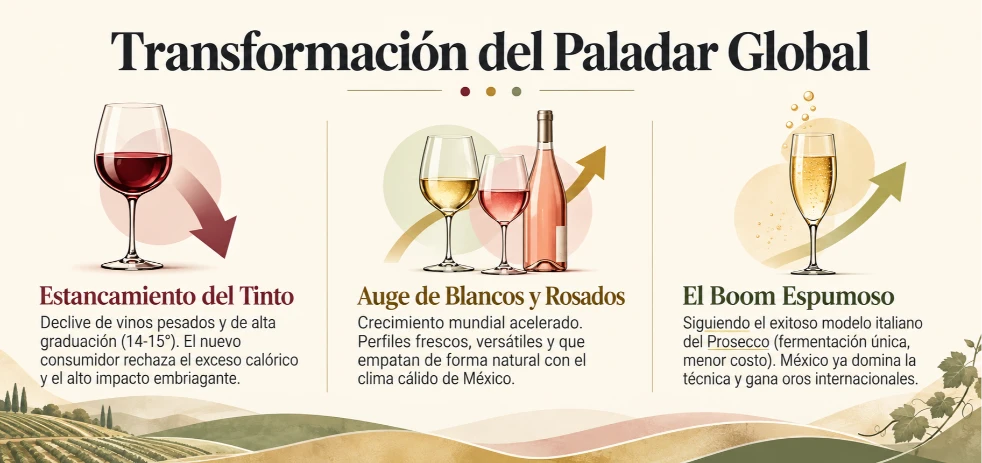
"La industria nacional se está adecuando rápidamente a esas necesidades del mercado internacional. Estamos creciendo mucho en vino blanco, rosado y en espumosos. Con relación al tinto, creemos que va a sufrir algunos cambios, sobre todo en la concentración de alcohol".
Dada la tendencia hacia menores graduaciones alcohólicas, el presidente del CMV agrega: "probablemente hay más vinos de 11 y 12 grados en el mercado, cuando antes, los de 14 y de 15 eran los ideales. Actualmente, los de 15 casi no los vemos, de 14 ya son pocos".
Los nuevos patrones de compra, abren una discusión para los productores mexicanos sobre la diversificación de portafolios, la selección de variedades, los procesos de vinificación y el desarrollo de productos orientados a segmentos específicos; en este contexto, la innovación no implica solamente incorporar nuevas tecnologías, sino también adaptar las características del vino a las expectativas del consumidor.
Sostenibilidad e innovación, desafíos para la competitividad vitivinícola
La expansión comercial plantea exigencias que comienzan desde el viñedo; por ejemplo, el acceso al agua, las condiciones del suelo y la variabilidad climática son factores que influyen directamente en la productividad de la vid y en la calidad de la uva utilizada para elaborar vino.
El informe de la OIV indica que la superficie mundial de viñedos, considerando todos los destinos de la uva, disminuyó 0.8% durante 2025, hasta aproximadamente siete millones de hectáreas. Se trató del sexto año consecutivo de contracción de la superficie cultivada, con una reducción particularmente marcada en los viñedos destinados a la producción de vino.
Tal fenómeno, responde a distintos factores, entre ellos la eliminación de plantaciones en países productores y los ajustes de la industria frente a condiciones comerciales menos favorables.
En México, el CMV ha identificado el manejo de recursos hídricos, la sostenibilidad y la adaptación a condiciones productivas cambiantes como temas prioritarios para el desarrollo del sector.
Durante la presentación del Congreso Internacional de la Uva y el Vino México 2026, Elizabeth Rojas, Directora Ejecutiva del CMV, destacó la importancia de acercar a los productores conocimientos relacionados con viticultura, tecnología, investigación, tendencias comerciales y gestión de recursos.
Estas necesidades abarcan desde las prácticas agrícolas hasta la modernización de bodegas, el equipamiento, la asesoría técnica y el desarrollo de capacidades para competir en distintos mercados.
La estabilidad productiva también adquiere relevancia frente a los efectos del clima. En 2025, por ejemplo, la OIV identificó reducciones importantes en la producción de España y Chile, asociadas, entre otros factores, con las sequías y condiciones meteorológicas adversas.
Dicho escenario confirma que la competitividad vitivinícola depende tanto del comportamiento comercial como de la capacidad de los productores para gestionar los riesgos de su actividad agrícola.
TE PUEDE INTERESAR:
El paladar del consumidor: cómo la ciencia sensorial ayuda a entender la percepción del vino
La expansión regional diversifica la oferta vitivinícola mexicana
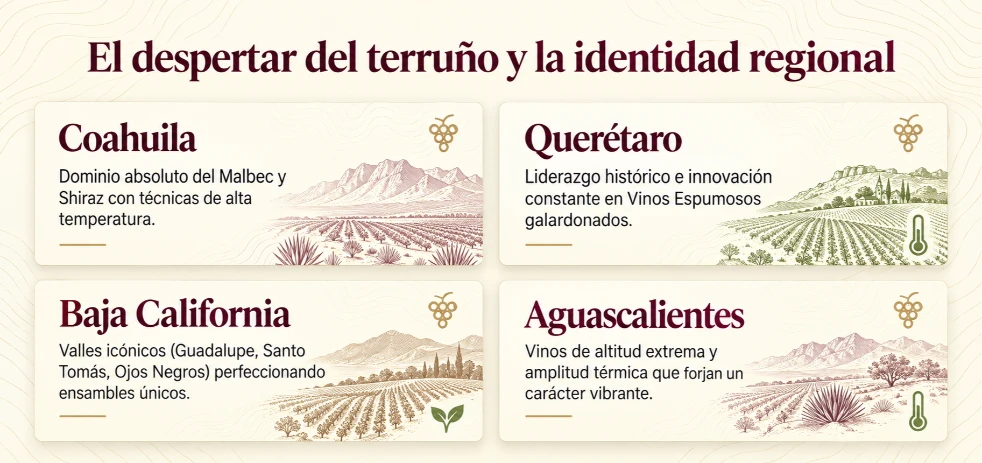
Otro factor que acompaña el crecimiento de la industria nacional es la incorporación de nuevas regiones productoras, pues, aunque Baja California conserva una posición central dentro del sector, estados como Querétaro, Coahuila, Guanajuato, San Luis Potosí y Aguascalientes también forman parte de la expansión vitivinícola.
En entrevista con The Food Tech, Abedrop destacó que en México existen aproximadamente 18 estados con producción de uva destinada a vino, mientras que alrededor de 16 elaboran la bebida.
La diversificación geográfica amplía las posibilidades de desarrollar productos con características diferenciadas, relacionadas con las variedades cultivadas y las condiciones de cada región.
Aguascalientes es uno de los ejemplos de este proceso; según información presentada por el gobierno estatal en mayo de 2026, la entidad contaba con 206 hectáreas destinadas al cultivo de uva para vino, además de otras 94 hectáreas en desarrollo. El estado reportó también 24 bodegas y una oferta superior a 200 etiquetas, así como una actividad enoturística que atraía a más de 206,000 visitantes anuales.
Más allá de la producción, estas actividades generan vínculos comerciales con restaurantes, hoteles, distribuidores y prestadores de servicios turísticos. Para las bodegas, el enoturismo representa una oportunidad de acercamiento directo con los consumidores, dar a conocer su oferta y fortalecer el posicionamiento de las regiones vitivinícolas.
La siguiente etapa: crecer sin perder competitividad
El vino mexicano ha logrado afianzar su posición en el mercado interno tras construir una oferta diversa en regiones, terruños, estilos y segmentos de precio; sin embargo, los logros de las últimas dos décadas no garantizan en automático el éxito internacional.
En un entorno de contracción de la demanda global, reconfiguración del comercio y acelerada transformación en los hábitos de consumo, las bodegas nacionales enfrentan exigencias inéditas para competir en el extranjero. A este panorama se suman los desafíos de la producción primaria: estrés hídrico, variabilidad climática y la urgente necesidad de adoptar tecnologías avanzadas para asegurar la estandarización y calidad del producto.
A la par, el objetivo trazado por el Consejo Mexicano Vitivinícola (CMV) —alcanzar una cuota del 50% en el consumo nacional— confirma que el mercado doméstico sigue siendo el eje prioritario de la industria.
En este cruce de caminos, la siguiente etapa del sector estará definida por un doble reto estratégico: consolidar el liderazgo dentro de nuestras fronteras y apalancar esa madurez como plataforma de proyección internacional.
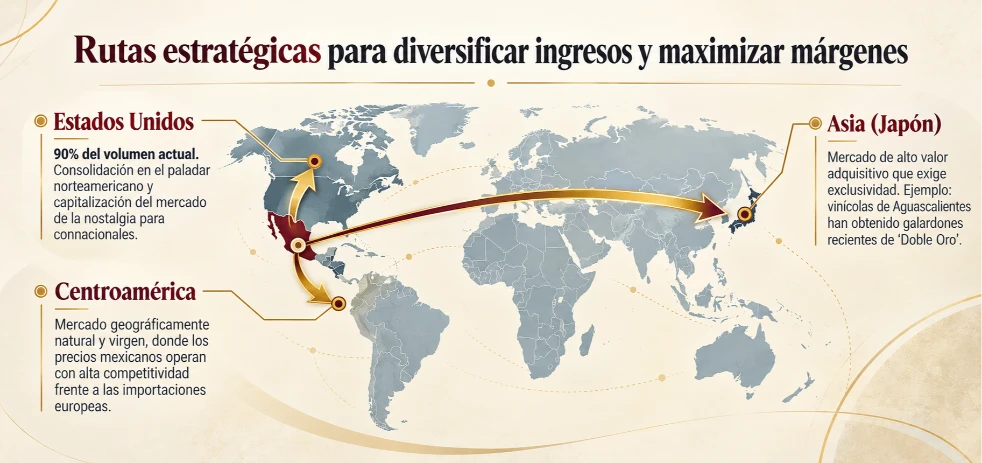
Al respecto, en entrevista con The Food Tech, Elizabeth Rojas señaló: "Hemos detectado oportunidades en Estados Unidos, que es nuestro principal mercado natural, con el 90% de las importaciones; también, en Asia, especialmente en Japón, recién tuvimos una conversación con el ministro Agricola, que nos está abriendo esa oportunidad con compradores que nos dicen que México está visto dentro de sus productos con mayor interés".
La Directora del CMV agregó que "antes veíamos solamente a Norteamérica, pero en Centroamérica también existe una gran oportunidad de llevar el vino mexicano a precios bastante competitivos".
Como podemos notar, la clave para lograr la internacionalización del vino mexicano no residirá únicamente en elevar los volúmenes de producción, sino en la capacidad de la industria para innovar, adaptarse a paladares cada vez más diversos y competir con valor agregado en mercados de alta exigencia.

Newsletter
Analista de Contenido
Periodista digital con experiencia en medios como El Universal, Univision, Condé Nast y TecScience. Apasionada por la investigación y el storytelling.