
Cárnicos y alternativas plant-based
GLP-1 y alimentación: ¿cómo es que Ozempic y Wegovy están transformando lo que comemos y compramos?
Lejos de ser solo una tendencia de bienestar, Ozempic se posiciona como una disrupción estructural con cifras alentadoras. Para la industria alimentaria latinoamericana, donde México lidera la prevalencia de obesidad en el mundo adulto, el reloj está corr

Editora de Contenidos en The Food Tech®️
Última actualización:

Compartir


Aunque en la actualidad, los snacks siguen siendo la categoría de mayor volumen en el mercado de alimentos, está claro que algo ha ido cambiando sigilosamente: la velocidad de rotación bajó en productos de alto contenido calórico, y la categoría de comidas congeladas con declaraciones de proteína está creciendo más rápido que cualquier otra en el anaquel.
Quizá aún no está claro si esto tiene que ver con Ozempic, pero en los mercados donde los GLP-1 llevan más tiempo, las cadenas de supermercados ya identifican este fenómeno y están actuando en consecuencia.
El péptido similar al glucagón tipo 1 (GLP-1) es una hormona que el intestino delgado produce de manera natural. Cuando se activa, envía al cerebro la señal de saciedad al comer, y limita el hambre. Los medicamentos que imitan esa señal (semaglutida bajo las marcas Ozempic y Wegovy, así como tirzepatida bajo Mounjaro y Zepbound) fueron diseñados para tratar la diabetes tipo 2; lo que nadie esperaba con esa magnitud es que el mercado los convirtiera en los fármacos más demandados del mundo para la pérdida de peso, con una reducción de entre 15% y 21% del peso corporal en estudios combinados con dieta y ejercicio.
Desde luego, no se esperaba que el apetito farmacológicamente suprimido de millones de personas se convirtiera en uno de los mayores factores de disrupción que ha enfrentado la industria alimentaria global en décadas.

TE PUEDE INTERESAR:
El mercado de GLP-1: innovación, tendencias, y perspectivas de crecimiento
Cifras que no se pueden ignorar
La escala del fenómeno GLP-1 tiene pocas comparaciones en la historia reciente de la industria farmacéutica. Sus prescripciones en Estados Unidos crecieron un 300% entre 2020 y 2023, al grado que casi uno de cada ocho adultos estadounidenses ha tomado ya algún medicamento de esta clase, según la encuesta de la Kaiser Family Foundation publicada en noviembre de 2025. Cerca de 15 millones de adultos estadounidenses están actualmente en tratamiento activo.
Las proyecciones de UBS y Morgan Stanley sitúan el mercado global de medicamentos para obesidad en 105,000 millones de dólares para 2030, con una tasa de crecimiento anual compuesta del 30%.
Pero los números que más importan para la industria alimentaria no son los del ámbito farmacéutico, sino los del carrito del supermercado. Al respecto, un estudio de Cornell University y Numerator encontró que los hogares con al menos un usuario de GLP-1 redujeron su gasto en supermercados un 6% dentro de los primeros seis meses de tratamiento, con una caída aún más pronunciada del 9% en los hogares de mayores ingresos.
Barclays Research eleva esa cifra a una caída del 40% en el gasto en alimentos empacados entre usuarios activos. Los snacks salados, que se habían mantenido con uno de los motores históricos del crecimiento en consumo masivo, caen un 11%, y las bebidas azucaradas, un 7%.
De acuerdo a un reporte de Circana publicado en diciembre de 2025, el número que más pesa para quienes planifican a largo plazo se encuentra en los hogares con usuarios de GLP-1 para control de peso, que representarán el 35% de todas las unidades de alimentos y bebidas vendidas en EE.UU. para 2030. Con este porcentaje nos estaríamos refiriendo al 35% del mercado TOTAL de alimentos y bebidas.
A su vez, Tastewise, la plataforma de análisis de tendencias alimentarias impulsada por inteligencia artificial, lo mide desde la conversación pública: el GLP-1 como tendencia creció un 1054% en discusión social en el lapso de un año. Esta es la señal más clara de que el tema ha trascendido de la conversación médica al consumo.
Cambios en los hábitos de consumo
Para entender por qué el GLP-1 es diferente a cualquier otra tendencia de salud, hay que entender lo que el medicamento hace a nivel fisiológico; básicamente, el GLP-1 actúa en múltiples frentes simultáneos:
estimula la secreción de insulina
inhibe la producción de glucagón
retrasa el vaciamiento gástrico, manteniendo el alimento en el estómago durante más tiempo
actúa sobre los centros de recompensa del cerebro vinculados a la comida
El resultado no es simplemente que se come menos, es que la relación con la comida cambia de manera fundamental, apagando o reduciendo el hambre emocional, los antojos y el impulso hacia alimentos procesados y calóricamente densos.
Los equipos de investigación de la consultora Mattson, que han rastreado el comportamiento de una muestra de 75 personas en tratamiento activo con GLP-1, han notado que los antojos de snacks han cambiado. Ahora, surgen alternativas como pepinos o rodajas de manzana como elección de snack nocturno, lo que indica que no deja de haber antojos, pero los que despiertan son distintos.
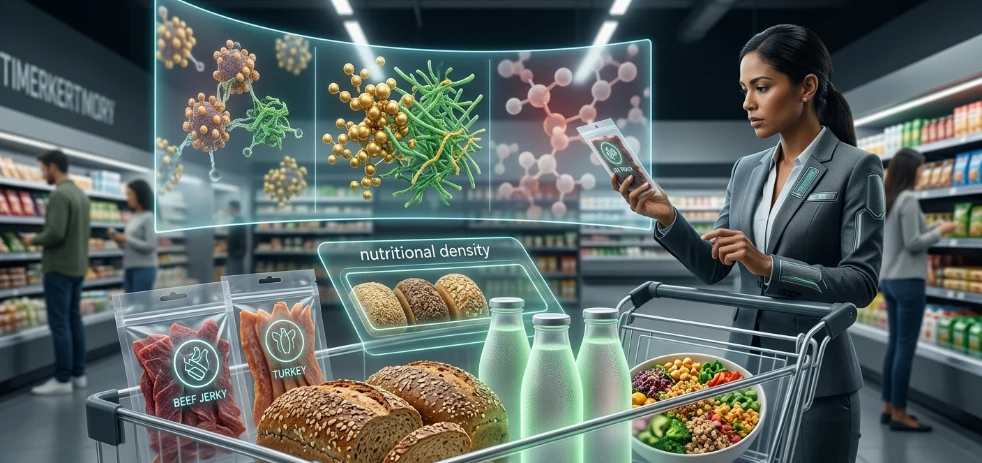
El carro de compras del usuario de GLP-1 tiende a incluir snacks ultra-calóricos, bebidas azucaradas, comida rápida de alta densidad calórica, postres y alcohol. Según un estudio de EY-Parthenon, el 70% de los usuarios de GLP-1 snackean menos, y más de la mitad come en restaurantes con menos frecuencia.
En contraparte, aumenta el consumo de proteínas de calidad, alimentos ricos en fibra, opciones nutricionalmente densas y funcionales; además, las porciones suelen ser más controladas.
El perfil de consumo del usuario de GLP-1 (proteína, fibra, porciones pequeñas, densidad nutricional) coincide con las preferencias de consumidores conscientes de su salud que no consideran opciones inyectables.

TE PUEDE INTERESAR:
Impacto de los GLP-1 en hábitos de consumo y oportunidades para la industria de alimentos
Empresas B2C del supermercado a la mesa
La respuesta de la industria alimentaria ha sido veloz, concreta y, en algunos casos, sorprendentemente estratégica:
Nestlé fue la primera en presentar una apuesta de alto perfil. En mayo de 2024, lanzó Vital Pursuit, su primera marca mayor en el mercado estadounidense en casi tres décadas, específicamente diseñada para usuarios de GLP-1 y personas enfocadas en la gestión del peso.
Las comidas congeladas de Vital Pursuit están formuladas con alto contenido de proteína, fibra y porciones controladas. Paralelamente, la compañía lanzó bajo su marca Boost, una bebida pre-comida diseñada para estimular la producción endógena de GLP-1 y generar sensación de saciedad antes de la ingesta. Así, abarcan dos flancos distintos: el producto para quien ya toma el medicamento y el producto para quien quiere obtener parte del efecto sin él directamente.
Conagra Brands realizó una movida de etiquetado audaz. En diciembre de 2024, anunció que su línea Healthy Choice, con marcas como Café Steamers y Simply Steamers, introduciría desde enero de 2025 el sello "On Track" en 26 productos seleccionados, convirtiéndose en la primera marca alimentaria importante en declarar explícitamente "GLP-1 friendly" en el empaque. Los productos etiquetados de esta forma deben ser altos en proteína, bajos en calorías y presentar una buena fuente de fibra.
Danone no necesitó hacer nuevos lanzamientos. Su marca de yogurt griego Oikos resultó ser exactamente lo que el perfil nutricional del usuario de GLP-1 demanda: alta proteína, baja en calorías, textura que llena sin ser densa. La compañía reportó crecimiento de doble dígito en sus líneas de alta proteína.
Abbott entró al segmento con Protality, un shake de alta proteína específicamente posicionado para el nuevo consumidor farmacológicamente asistido. La propuesta es la misma que articula toda la categoría: cuando comes menos, cada unidad de alimento que consumes debe trabajar más fuerte desde el punto de vista nutricional.
En el canal de restauración, la transformación es igualmente significativa y más visible para el consumidor final:
En diciembre de 2025, Chipotle Mexican Grill lanzó su High Protein Menu, una línea curada de bowls, burritos y un taco, con rangos de proteína de 15 a 81 gramos por orden, más el innovador "High Protein Cup", un vaso de 4 onzas de pollo Adobo con 32 gramos de proteína y 180 calorías, pensado como snack funcional entre comidas, a un precio de entrada de 3.50 dólares.
Además, la compañía citó datos del IFIC que muestran que las dietas altas en proteína llevan tres años consecutivos como el patrón alimentario más seguido en EE.UU.
Starbucks incorporó proteínas al café: lattes de proteína, protein cold foam y pockets de desayuno con declaración proteínica, capitalizando dos tendencias convergentes: alimentos funcionales y consumo aspiracional. La lógica de la cadena es evidente: si el usuario de GLP-1 toma menos calorías en su visita, que cada visita sea más nutritiva y tenga mayor razón de ser.
Shake Shack lanzó su Good Fit Menu con hamburguesas y wraps de lechuga en lugar de pan, patties de alta proteína y opciones gluten-free. Olive Garden introdujo una sección de porciones reducidas en su menú de 2026 tras meses de prueba. Smoothie King lanzó un "GLP-1 Support Menu" de smoothies con más de 20 gramos de proteína, cero azúcares añadidos y alta fibra. Panda Express incorporó sus "Balanced Protein Plates" con un formato de doble proteína de 76 gramos. The Cheesecake Factory tiene desde hace tiempo su sección "Skinnylicious" con aproximadamente 500 calorías por platillo, que encontró su audiencia perfecta en el nuevo consumidor farmacológicamente asistido.
Por otro lado, McDonald's reportó una caída del 3.6% en ventas en primer tercio de 2025, siendo su peor desempeño desde la pandemia. Analistas de Cavenagh Research atribuyeron parte significativa del declive al aumento en el uso de medicamentos GLP-1, que reducen la frecuencia de visitas y el tamaño de compra del núcleo demográfico de la cadena.
Un punto porcentual menos en tráfico podría costarle 428 millones de dólares anuales, así que su CEO Chris Kempczinski confirmó en febrero de 2026 que la cadena está explorando nuevas incorporaciones a su menú que respondan a las preferencias del consumidor en GLP-1.
El mapa de riesgos y oportunidades en el panorama actual
La disrupción GLP-1 no afecta a todas las categorías por igual, y entender dónde está el riesgo y dónde está la oportunidad es la diferencia entre adaptarse y quedar rezagados.
Categoría | Dirección | Evidencia |
Snacks salados, chips, botanitas | 📉 Caída 11% | Cornell/Numerator, 2025 |
Bebidas azucaradas, refrescos | 📉 Impacto fuerte | Barclays Research / CNBC 2026 |
Alcohol | 📉 Reducción 62% en visitas QSR con bebidas | Morgan Stanley |
Postres, repostería | 📉 Menor atractivo sensorial reportado | EY-Parthenon, 2025 |
Proteínas (yogurt, comidas altas en proteína) | 📈 Doble dígito Danone / Conagra leads | Danone, Conagra 2024-2025 |
Fibra, leguminosas, vegetales | 📈 Prioridad #1 en categoría de compra | Tastewise/ADM, 2025 |
Comidas congeladas funcionales | 📈 Nuevo segmento activo (Vital Pursuit) | Nestlé, 2024 |
Restauración casual customizable | 📈 Gana vs. fast food clásico | NRN/EY-Parthenon, 2025 |
Fast food de alta densidad calórica | 📉 Pérdida de tráfico en cenas | Bank of America/Morgan Stanley |
El patrón es consistente con la biología del medicamento, por lo que los alimentos asociados al hambre emocional, a la recompensa hedónica y al volumen calórico se muestran a la baja. Lo que sube son los alimentos que aportan densidad nutricional a través de proteína y fibra, en porciones contenidas que el estómago de vaciamiento lento puede procesar sin incomodidad.
Un ciclo intermitente de consumo
Una de las dimensiones más complejas del fenómeno GLP-1 para la planificación comercial de la industria alimentaria es que los usuarios no se mantienen estáticos; además, el medicamento es caro (entre 900 y 1,400 dólares mensuales en EE.UU.) y tiene efectos secundarios que llevan a muchos pacientes a suspenderlo. Cerca del 48% de los usuarios de diabetes y el 65% de los usuarios para obesidad abandonan el tratamiento dentro del primer año.
Después, el 76% de los usuarios que lo discontinúan, recuperan parte del peso perdido, según datos de ADM y el 65% considera reiniciar la medicación. Esto crea un ciclo con consecuencias directas para el diseño de portafolios, pues el consumidor medicado come diferente, pero el mismo consumidor no necesariamente regresa a sus patrones previos cuando se ve fuera del tratamiento; es decir, muchos mantienen los hábitos alimenticios adquiridos.
La mitad de los ex-usuarios de GLP-1 son candidatos a reiniciarlo en el futuro, lo que convierte este segmento en una audiencia dinámica, pero no necesariamente en un destino final. Una estrategia para atender esta situación consiste en enfocarse en ingredientes que aumenten la percepción de saciedad (fibra, proteína y betaglucanos) como una forma de extender los beneficios del medicamento más allá de su ciclo activo.
La aprobación de la versión oral de Wegovy por parte de la FDA en diciembre de 2025 podría acelerar aún más la adopción masiva, pues pasar de una inyección semanal a una cápsula diaria elimina una de las principales barreras psicológicas y logísticas para el inicio del tratamiento.
Algunos analistas consideran que esto acelerará la penetración del medicamento en segmentos de menor ingreso, ampliando significativamente el universo de consumidores, cuya relación con la comida está farmacológicamente mediada.
México y LATAM ante el riesgo de sumarse tarde a la demanda
México es el segundo país del mundo con mayor prevalencia de obesidad en adultos; la diabetes tipo 2 afecta a más del 10% de la población y los GLP-1 ya están en disponibles aquí. La COFEPRIS autorizó el primer agonista GLP-1 para obesidad en 2015 (Saxenda/liraglutida), y actualmente existen registros sanitarios activos para Ozempic, Rybelsus, Wegovy, Victoza, Trulicity y otros en el mercado nacional.
Actualmente, la brecha entre el escenario mexicano y el estadounidense es, principalmente, de acceso económico. El costo mensual de estos medicamentos en México, sin cobertura de seguros privados ni del IMSS para indicación de obesidad, los coloca fuera del alcance de la mayoría de la población.
Pero esa ecuación está cambiando en dos vías simultáneas: los precios globales están bajando con la entrada de competidores y la versión oral, y la OMS incorporó en septiembre de 2025 los análogos del GLP-1 a su Lista de Medicamentos Esenciales para diabetes tipo 2 de alto riesgo, enviando una señal inequívoca sobre la dirección de la cobertura pública en los próximos años.
La OPS publicó en marzo de 2026 su propio análisis del GLP-1 como herramienta contra la obesidad en las Américas, confirmando que el tema está en la agenda sanitaria regional con urgencia creciente.
Las empresas de alimentos y bebidas en la región están en el momento ideal para entrar en esta ola, antes de que la penetración de los GLP-1 sea comparable a la de EE.UU. El consumidor latinoamericano que comience un tratamiento con GLP-1 en los próximos dos años buscará exactamente lo mismo que sus contrapartes en EE.UU. o Europa:
alimentos que trabajen en la misma dirección que su medicamento, no en contra
proteína de calidad
fibra
porciones que no lo incomoden
densidad nutricional

TE PUEDE INTERESAR:
Innovación en alimentos: el impacto de los tratamientos GLP-1 en la demanda de productos funcionales
Puntos estratégicos para la industria actual
En este contexto, se proyecta que los GLP-1 han llegado a cambiar significativamente a la industria alimentaria global de 9 billones de dólares, sobre todo, en términos de cantidad y calidad.
Como punto de partida, hay que reflexionar sobre el portafolio: ¿qué categorías del actual tienen más exposición al riesgo GLP-1? Las opciones de alta densidad calórica, snacks de recompensa emocional o bebidas azucaradas, por ejemplo, y ¿cuáles tienen más potencial de crecimiento si se reposicionan con la narrativa de proteína, fibra y densidad nutricional? Aunque no se trata de eliminar el portafolio actual, sí se pretende entender su mapa de riesgo y construir los flancos de crecimiento con anticipación.
Pasando al ámbito de la comunicación, usar el claim "GLP-1 friendly" como etiqueta es solo el primer capítulo de una historia que tiene muchos más enfoques. Articular de manera creíble y verificable la relación entre sus productos y los objetivos de salud del nuevo consumidor (sin promesas genéricas, sino con datos concretos) aportará una ventaja comunicacional sostenida. Conagra lo entendió con el sello "On Track" como una interfaz entre la formulación real del producto y la decisión de compra del consumidor en el anaquel.
Sobre la restauración y el foodservice, si los usuarios de GLP-1 comen fuera con menos frecuencia, pero en formatos más controlados, la oportunidad está en ser la opción que justifique la visita. Chipotle lo está articulando con claridad: un bowl personalizable donde el cliente controla exactamente qué va y en qué cantidad. El formato ya existe, solo falta cambiar la narrativa con la que se posiciona.
Pero encima de todo esto, debemos estar conscientes de que la tendencia GLP-1 aún se encuentra en movimiento, y en gran medida, puede contribuir a orientar el comportamiento del consumidor hacia fines más saludables. Cambiar lo calórico y emocional hacia lo nutricional y funcional no precisa que la mitad de la población latinoamericana esté en Ozempic para ocurrir, sino que los mensajes que las compañías de alimentos y bebidas y organismos de salud emiten, inviten a los consumidores a cambiar su relación con la comida, con o sin medicamento, hacia una mejor dirección.

Newsletter
Editora de Contenidos en The Food Tech®️
Comunicóloga con más de 10 años como creadora de contenidos para medios impresos, digitales y audiovisuales sobre la industria de alimentos y bebidas. Sommelier de té, especialista en cata, maridaje, producción y calidad de Camellia Sinensis.