Suplementos alimenticios
Innovación en alimentos: el impacto de los tratamientos GLP-1 en la demanda de productos funcionales
El GLP-1 redefine la nutrición moderna y marca un nuevo paradigma en salud y alimentación
Periodista especializada Senior
Última actualización:

Compartir


El GLP-1 (péptido similar al glucagón tipo 1) es una hormona intestinal que desempeña un papel clave en la regulación del apetito y la glucemia. Cuando comemos, el GLP-1 se libera y envía señales al cerebro de saciedad, además de ralentizar el vaciado gástrico y promover la secreción de insulina.
Originalmente diseñados para controlar la glucemia en diabéticos, los agonistas GLP-1 han demostrado inducir pérdidas de peso notables (en ensayos con Wegovy se observó ~12% de reducción del peso corporal) al combinarse con cambios de estilo de vida.
Redefiniendo la relación entre alimentación y salud
El auge de estos productos marca un punto de inflexión en cómo entendemos la alimentación y el bienestar. Por primera vez, millones de personas pueden farmacológicamente moderar su apetito, lo que está transformando hábitos y planteando preguntas inéditas: ¿qué ocurre cuando ya no se “come de más” por hambre y se adopta espontáneamente una dieta más saludable?
Diversos expertos señalan que estamos ante un cambio estructural en la forma en que la población concibe la salud y el consumo de alimentos. En otras palabras, la popularización del GLP-1 podría estar revolucionando la cultura alimentaria, obligando tanto a individuos como a la industria a replantear qué significa “comer saludable” en la práctica.
Transformación de los hábitos alimenticios
Los tratamientos con GLP-1 producen cambios fisiológicos profundos que explican la modificación de los hábitos alimentarios de quienes los usan. Al imitar la acción del GLP-1 natural, estos fármacos reducen el apetito y aceleran la sensación de saciedad; además, provocan que el estómago se vacíe más lentamente, prolongando el llenado y reduciendo las ganas de comer entre horas.
Como resultado directo, la mayoría de los usuarios disminuye su ingesta calórica diaria de forma significativa. De hecho, se ha observado que el consumo de calorías puede caer alrededor de un 21% en estos pacientes. La consecuencia palpable es que muchos comienzan a servirse porciones más pequeñas y a dejar comida en el plato al sentirse satisfechos antes que de costumbre.
Otro efecto notable es la alteración de las preferencias gustativas. Muchas personas reportan que sus antojos cambian: disminuye notablemente la apetencia por sabores muy dulces o grasos, mientras que alimentos antes menos atractivos (como opciones ricas en fibra o proteína magra) resultan más deseables.
En suma, el tratamiento parece “reeducar” al paladar y al cerebro, induciendo hábitos alimentarios más moderados y conscientes.
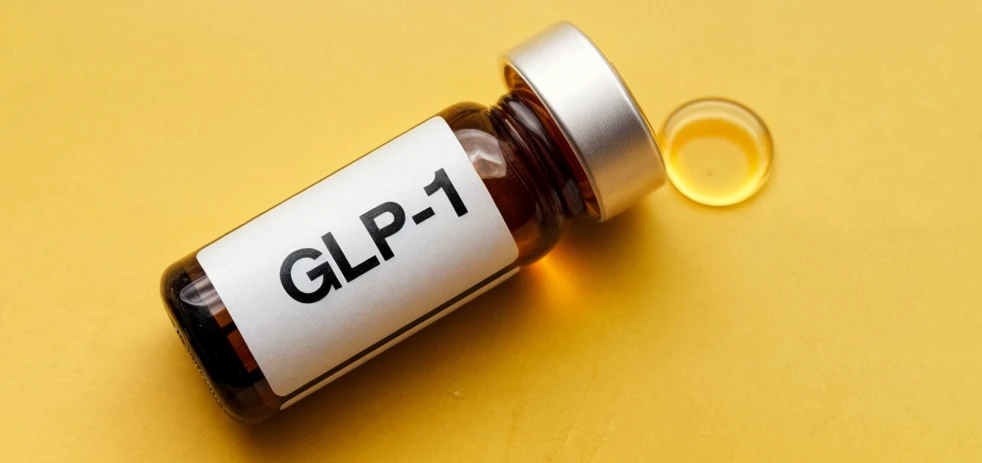
El auge de estos productos marca un punto de inflexión en cómo entendemos la alimentación y el bienestar. Foto: Freepik
Impacto en la dieta diaria
En la práctica, el uso de GLP-1 tiende a desplazar la dieta hacia opciones más sanas. Los datos de consumidores lo confirman: quienes están bajo estos medicamentos evitan snacks ultraprocesados y bebidas azucaradas, y en cambio prefieren alimentos ricos en proteínas y fibra, bajos en azúcares y grasas.
Un análisis reciente reveló que las personas medicadas con GLP-1 compran menos refrescos, dulces, productos de panadería y snacks salados, mientras aumenta en su canasta la proporción de frutas, verduras, legumbres, carnes magras y cereales integrales.
Es decir, reducen drásticamente el consumo de azúcar y alimentos, inclinándose en cambio por proteínas magras y fuentes de fibra en su alimentación diaria. Esta transformación espontánea de la dieta –menos calorías vacías y más nutrientes de calidad– es uno de los aspectos más positivos del fenómeno GLP-1 en términos de salud pública.
Impacto en la industria alimentaria
El impacto de la “revolución GLP-1” se extiende más allá de los individuos, sacudiendo también a la industria de alimentos y bebidas. Si los consumidores comen menos, ¿cómo se resiente el mercado alimentario? Ya se empiezan a ver señales claras en las cifras de ventas y en las estrategias de las empresas.
Varios análisis indican que los usuarios de GLP-1 están gastando notablemente menos en la compra de comida. Un estudio de la Universidad de Cornell halló que, en los primeros 6 meses de tratamiento, los pacientes redujeron su gasto alimentario en un 5.5% en promedio.
Firmas de investigación de mercado reportan caídas en categorías específicas: por ejemplo, las compras en tiendas de conveniencia cayeron 5%, en productos de gran consumo 4%, y 1% en supermercados tradicionales en zonas con alta penetración de estos medicamentos.
Pero otros informes proyectan aún mayores efectos a mediano plazo. Barclays Research estima que la canasta de supermercado de un consumidor medicado con GLP-1 es alrededor de 10% más pequeña, y que su gasto en alimentos envasados ha bajado cerca de un 40% en comparación con alguien que no consume este suplemento.
Morgan Stanley, por su parte, calcula que si el uso de GLP-1 se generaliza, el consumo total de alimentos en EE.UU. podría caer entre un 10% y 25% en los próximos 5 años, representando potencialmente 9 billones de dólares menos en ventas para la industria global.
Incluso con previsiones más conservadoras, consultoras como KPMG anticipan una merma anual de alrededor de 50 mil millones de dólares en el gasto en alimentos en la década entrante debido a estos medicamentos. Son cifras que han puesto en alerta a productores y minoristas: por primera vez una intervención médica masiva podría estar erosionando la demanda estructural de alimentos.

TE PUEDE INTERESAR:
¿Qué papel juegan los suplementos alimenticios en la nutrición?
¿Qué están haciendo las empresas?
Frente a esta realidad, las empresas alimentarias están detectando nuevas demandas y nichos de producto asociados al consumidor bajo tratamiento GLP-1. Por un lado, gana relevancia el desarrollo de alimentos funcionales que atiendan las necesidades de estos consumidores.
Por otro lado, la industria explora porciones más pequeñas y presentaciones individuales, reconociendo que sus clientes están comiendo menos cantidad por sesión. Incluso el etiquetado de los productos comienza a adaptarse. Muchas marcas ahora resaltan en sus envases mensajes como “alto en proteínas”, “porción reducida” o “0% azúcares añadidos”, buscando captar a este nuevo segmento preocupado por la saciedad y la salud metabólica.
Esta comunicación de beneficios funcionales pretende atraer al consumidor de GLP-1 sin incurrir en afirmaciones médicas directas. De hecho, expertos en regulación advierten a las compañías evitar por ahora cualquier alegación explícita de ser “compatible con GLP-1” en el empaque, ya que no existen estándares oficiales y podría acarrear sanciones de agencias como la FDA o el USDA.
Paralelamente, se están viendo innovaciones de producto orientadas directamente a este creciente mercado de consumidores que comen distinto. Un ejemplo es Nestlé, que lanzó en EE.UU. una nueva línea llamada Vital Pursuit: pizzas, pastas y otros alimentos enriquecidos con proteínas y vitaminas esenciales para apoyar la nutrición de quienes siguen tratamientos para bajar de peso.
Del lado de las bebidas, la cadena Smoothie King presentó un menú de batidos “GLP-1 Friendly”, con cinco smoothies ricos en proteína (20 g), altos en fibra y sin azúcar añadido, especialmente formulados para clientes que usan estos fármacos.
En suma, grandes y pequeñas marcas por igual comienzan a reposicionar su oferta: desde snacks más saludables hasta comidas listas “tamaño mini”, pasando por productos novedosos que antes no existían. La consigna es clara: innovar rápidamente para no perder relevancia ante un consumidor que está comprando menos cantidad, pero espera más calidad y aporte funcional en cada bocado.
Percepción del consumidor y cambios culturales
Con el avance de esta tendencia, emerge un nuevo perfil de consumidor al que las empresas de alimentos deben entender. Lejos de ser un simple "paciente pasivo", el usuario de GLP-1 típico se caracteriza por hábitos, motivaciones y estilos de vida particulares.
En primer lugar, suele mostrar una alta conciencia de salud: el 95% de quienes toman estos medicamentos dicen haber adoptado hábitos alimentarios más saludables (más agua, porciones pequeñas, menos snacks) como parte de su rutina.
De hecho, encuestas indican que un 84% de los usuarios actuales y un 77% de exusuarios están satisfechos con los resultados logrados mediante GLP-1, y casi la mitad de quienes lo dejaron estarían dispuestos a retomarlo de ser más accesible.
Su motivación principal es mejorar su salud y peso, pero también mencionan beneficios psicológicos: el medicamento reduce el “ruido alimentario” (esa obsesión constante por picar o comer), permitiéndoles sentir un control inédito sobre sus decisiones alimenticias. En pocas palabras, este consumidor valora la sensación de bienestar y autocontrol que le brinda la medicación, y busca mantenerla a largo plazo integrando buenos hábitos.
Ahora bien, no todos los usuarios de GLP-1 son iguales en su comportamiento de compra. Un estudio de KPMG identificó varias “personas” de consumidores GLP-, por ejemplo, el "Calorie Cutter" continúa comprando sus alimentos habituales, pero en cantidades menores; el "Healthy Choicemaker" reemplaza parte de sus antiguos productos por alternativas nutritivas.
El "Category Hopper" explora nuevas categorías de productos saludables o funcionales que antes no consumía; incluso hay un "Premium Purchaser" que, al comer menos, se permite gastar más en productos de calidad superior o gourmet enfocándose en la experiencia antes que en el volumen. Esta segmentación muestra que, si bien en promedio el consumidor GLP-1 come menos y gasta algo menos, sus decisiones de compra se diversifican.
¿Está cambiando la idea de “comer saludable”?
Todo apunta a que sí, en la medida en que estos productos ganan popularidad. Tradicionalmente, “alimentación saludable” implicaba equilibrar grupos de alimentos, controlar porciones y evitar excesos, generalmente por disciplina personal.
Ahora, con la irrupción del GLP-1, vemos una generación de consumidores para quienes comer saludable puede significar comer menos en general, apoyados por una herramienta médica.
El foco ya no está solo en qué se come, sino también en cuánto y cómo se siente uno al comer. Por ejemplo, antes se fomentaba evitar cierto tipo de comida “chatarra”; estos usuarios, en cambio, reportan que simplemente ya no les apetece en la misma medida esos productos, sin tanto esfuerzo consciente.
Asimismo, la definición de salud se amplía: no es únicamente tener buenas analíticas, sino lograr un control mental sobre la alimentación y un equilibrio sostenible. Según Acosta Group, más del 90% de los jóvenes consumidores (Gen Z y millennials) están interesados en alimentos envasados que les ayuden a mantener sus objetivos siempre que esa información nutricional esté clara en la etiqueta.
Esto refleja una nueva sensibilidad: se busca que la industria colabore proactivamente en la salud del consumidor, ofreciendo productos que “trabajen” para el bienestar, algo que antes quizás se esperaba lograr solo con cocina casera y fuerza de voluntad.
En síntesis, la cultura de la alimentación saludable está mirando hacia un modelo de co-responsabilidad entre el individuo (que cuenta con ayuda farmacológica) y el entorno alimentario (que provee opciones alineadas con esos objetivos). La comida deja de ser únicamente placer o calorías, para verse también como herramienta terapéutica y parte integral de un estilo de vida medicalizado.
Al final del día, “comer saludable” en la era del GLP-1 podría resumirse en tomar las riendas de la dieta con todas las herramientas disponibles, y la industria tiene un rol en asegurar que esas herramientas (alimentos, comunicación) se usen en favor del bienestar y no solo del lucro.
Regulación y ética
El rápido boom de los suplementos GLP-1 ha creado vacíos en la normativa y dilemas éticos que ahora empiezan a ser discutidos. Uno de los temas más candentes es el etiquetado de productos alimenticios que se promocionan como “compatibles con GLP-1”. Dado el interés comercial, algunas marcas han coqueteado con la idea de incluir en sus envases leyendas que atraigan directamente a este público.
Actualmente no existe una definición legal de qué sería un alimento “apto para usuarios de GLP-1”, y las agencias regulatorias no han emitido guías al respecto. En consecuencia, cualquier alegación podría considerarse engañosa o no comprobada, exponiendo a las empresas a sanciones.
Por ahora, la recomendación es centrarse en atributos neutrales que obviamente beneficiarán a alguien en pérdida de peso, pero sin hacer referencia explícita al medicamento.
Incluso se teme que etiquetar productos como “GLP-1 friendly” pudiese implicar erróneamente alguna aprobación médica o inducir al consumidor a creer que el alimento potencia el fármaco, lo cual sería éticamente cuestionable.
En resumen, hay un vacío normativo en torno a este etiquetado, y hasta que las autoridades lo aborden, la industria deberá moverse con precaución para no violar leyes de publicidad sanitaria.
El rápido boom de los productos GLP-1 ha creado vacíos en la normativa y dilemas éticos que ahora empiezan a ser discutidos. Foto: Freepik
Perspectivas Futuras
Los cambios que se vislumbran no son meramente transitorios, sino potencialmente estructurales en toda la cadena alimenticia. Por un lado, si la población come menos calorías globalmente, la industria tendrá que ajustarse a un mercado de menor volumen, quizá enfocándose en valor agregado.
Por otro lado, se abre el campo para innovaciones que antes pertenecían más a la ciencia ficción que a la gastronomía. Ya hay startups investigando alimentos y nutrientes que imiten los efectos del GLP-1 de forma natural, por ejemplo, ingredientes que estimulen la secreción endógena de hormonas de saciedad (GLP-1, PYY) para inducir plenitud sin medicación.
Esto podría dar pie a una nueva categoría de “alimentos funcionales sacietógenos” que sirvan como complementos o incluso alternativas a los fármacos en el futuro. Imaginar una píldora nutritiva que reduzca el apetito o un snack que active señales hormonales de saciedad ya no suena descabellado. Si estas innovaciones prosperan, estaríamos ante una convergencia entre alimentación y farmacología sin precedentes, donde la línea entre “comer” y “tratarse” se vuelve difusa.
A nivel macro, las proyecciones de adopción global de los GLP-1 auguran un impacto significativo en la salud pública. En Estados Unidos el crecimiento ya es exponencial: actualmente unos 7 millones de estadounidenses utilizan algún agonista GLP-1 y se proyecta que para 2035 esa cifra ascienda a 24 millones, de acuerdo con la consultora Lantern.
Otros países con altas tasas de obesidad probablemente seguirán el mismo camino conforme estos tratamientos se vuelvan más accesibles. Si en EE.UU. eventualmente la mitad de la población con obesidad adoptara estos fármacos, la ingesta calórica nacional podría reducirse hasta un 10%.
En conclusión, el fenómeno GLP-1 nos enseña que el futuro de la alimentación y el bienestar estará marcado por la convergencia inteligente entre ciencia y comida. La solución a problemas complejos como la obesidad no vendrá solo de pastillas milagrosas, ni solo de guías dietéticas tradicionales, sino de la suma sinérgica de ambos mundos.

TE PUEDE INTERESAR:
¿Qué papel juega la Inteligencia Artificial en la nutrición personalizada?

Newsletter
Periodista especializada Senior
Periodista especializada con más de 15 años en medios de comunicación. En los últimos 8 años ha enfocado sus conocimientos y competencias en la industria de alimentos y bebidas, y en el sector de packaging para alimentos.