Suplementos alimenticios
Impacto de los GLP-1 en hábitos de consumo y oportunidades para la industria de alimentos
Estos fármacos afectan el apetito y la saciedad, así pueden innovar las marcas para estos consumidores

Analista de Contenido
Última actualización:

Compartir


En 2017, la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) aprobó Ozempic, un fármaco para el control de la diabetes tipo 2 que puso los reflectores sobre la semaglutida y otros activos conocidos como agonistas de la hormona GLP-1, que incluyen a la dulaglutida, la liraglutida y la tirzepatida. Su uso se ha popularizado en Estados Unidos y algunos países de Europa debido a sus efectos para regular el apetito, lo cual lo ha generado una revolución médica y cultural, pero ¿qué retos y oportunidades abren estos tratamientos para la industria alimentaria?
Para conocer más sobre el tema, consultamos el panel “Adaptando el apetito: comprende el universo del GLP-1”, organizado por Kerry, donde especialistas en nutrición, consumer insights y desarrollo tecnológico discutieron el alcance de esta tendencia emergente y el potencial impacto en la innovación alimentaria.
“Algo está cambiando, no es una moda pasajera”, afirmó Ricardo Ibarra, Consumer Insights Lead de Kerry, al presentar los primeros datos del comportamiento de consumo entre usuarios de estos medicamentos.
Los expertos señalaron que los medicamentos GLP-1 son de gran relevancia en América Latina, debido a que la región pasó de problemas de desnutrición a una epidemia de obesidad que ha aumentado la prevalencia de padecimientos crónicos como la diabetes, hipertensión, enfermedades cardiovasculares y ciertos tipos de cáncer; en este sentido, estos fármacos pueden coadyuvar a mejorar los parámetros de salud de la población.
En mercados como el estadounidense, donde el consumo de estos fármacos ha aumentado desde 2020, se observan cambios significativos en los hábitos alimentarios; por ejemplo, dado que estos medicamentos afectan el apetito y la saciedad, los usuarios han reducido sus porciones, optando por alternativas con un alto contenido de proteínas. Esta tendencia ha impulsado a la industria de alimentos y bebidas a reformular sus productos e innovar con desarrollos específicos dirigidos a este sector de consumidores.
A lo largo del panel, los expertos discutieron sobre la relevancia de entender los perfiles y motivaciones de los diferentes usuarios de GLP-1 (generaciones, objetivos de tratamiento, etc.) para poder desarrollar soluciones adecuadas. Asimismo, explicaron aspectos técnicos y científicos relacionados con el funcionamiento de estos fármacos y sus efectos secundarios, los cuales deben ser considerados por la industria al desarrollar productos.

TE PUEDE INTERESAR:
Innovación en alimentos: el impacto de los tratamientos GLP-1 en la demanda de productos funcionales
¿Qué son los agonistas de la hormona GLP-1?
“La hormona GLP-1 se produce en nuestro propio organismo, de tal manera que cuando comemos es secretada por las células del intestino y va directamente al páncreas, específicamente a la célula beta, que es la célula que produce insulina. Así es que cuando comemos, si el azúcar empieza a subir, se secreta la insulina y se normaliza el azúcar”, explicó la Dra. Carolina Solís, Jefa de la División de Endocrinología de la Universidad de Texas, en el podcast “Historias para mentes curiosas”, del Tecnológico de Monterrey.
Entonces, si nuestro propio cuerpo produce la hormona GLP-1, ¿qué hacen este tipo de fármacos? Solís señaló que la semaglutida, por ejemplo, es 94% homóloga al GLP-1 que generamos naturalmente; sin embargo, por la manera en la que está manufacturada la molécula, hace que dure 7 días en el cuerpo, mientras que nuestra propia hormona dura solo entre 3 y 4 minutos.
Alejandra Rullan, Sustainability & Nutrition Lead de Kerry, menciona que al replicar el efecto de la hormona GLP-1 —encargada de regular saciedad, vaciamiento gástrico y liberación de insulina— y alargar su efecto por hasta 168 horas, “estos medicamentos te hacen sentir satisfecho con menos alimento y por más tiempo”. Esto facilita la adherencia a tratamientos porque el usuario ya no experimenta el deseo constante de comer, un elemento crítico en otras dietas.

Así funciona la hormona GLP-1
Dadas sus características, los agonistas del GLP-1 fueron aprobados para el control de la diabetes tipo 2, pero a unos años de haber entrado al mercado en EU, personas famosas como Elon Musk declararon haber bajado de peso con ayuda de este tipo de fármacos y su popularidad explotó a tal nivel, que provocó un desabasto en 2022 y 2023.
Mientras su popularidad iba en ascenso, nuevos estudios y las propias experiencias de los usuarios revelaron que el consumo de estos fármacos debía hacerse bajo supervisión médica estricta debido a que está contraindicado en ciertos casos como pancreatitis, en pacientes oncológicos o en personas con antecedentes familiares de carcinoma medular de tiroides u otro tipo de cánceres.
Además, entre los efectos secundarios más reportados se incluyen estreñimiento, náuseas, fatiga, diarrea y pérdida de masa muscular. Este último punto es muy importante porque a largo plazo, perder musculo no solo implica falta de fuerza, también aumenta el riesgo de desarrollar osteoporosis, pérdida de movilidad, afecta la salud metabólica, produce inflamación crónica y nos hace más propensos al famoso “rebote”.
Otros efectos detectados en los usuarios de GLP-1 son cambios sensoriales como: rechazo a lo muy dulce o salado, preferencia por sabores ácidos o frescos y mayor sensibilidad a ciertas texturas.
“No nos pasa a todos igual, pero se observa que cambian los antojos, algunos quieren más dulce, otros más salado, también cambia la percepción de texturas y la necesidad de frescura”, señaló Rullan.

TE PUEDE INTERESAR:
L-Ergotioneína: qué es, cómo actúa y por qué se perfila como la nueva vitamina de la longevidad
¿Cuáles son los agonistas del GLP-1 más conocidos?
Cabe destacar que Ozempic no fue el primer agonista del GLP-1 aprobado en Estados Unidos. En 2010, la FDA dio luz verde para la venta de liraglutida, una molécula desarrollada por el laboratorio danés Novo Nordisk, que se distribuyó como “Victoza” para tratar la diabetes tipo 2 y en 2014, con este mismo activo, lanzaron “Saxenda” una opción enfocada al control de peso.
Ese mismo año, el laboratorio Eli Lilly obtuvo el aval de la FDA para distribuir dulaglutida, un fármaco que también emula el trabajo de la hormona GLP-1, cuyo nombre comercial es “Trulicity”.
Más tarde, en 2017 se aprobó la semaglutida, otro desarrollo de Novo Nordisk comercializado como “Ozempic”, que igual que los fármacos anteriores —dirigidos a la diabetes tipo 2— consistía en una inyección que se coloca una vez por semana. En 2019, el laboratorio lanzó una presentación en pastillas de ese mismo medicamento, conocido como “Rybelsus” y en 2021 llegó Wegovy, una versión enfocada en el control de peso.
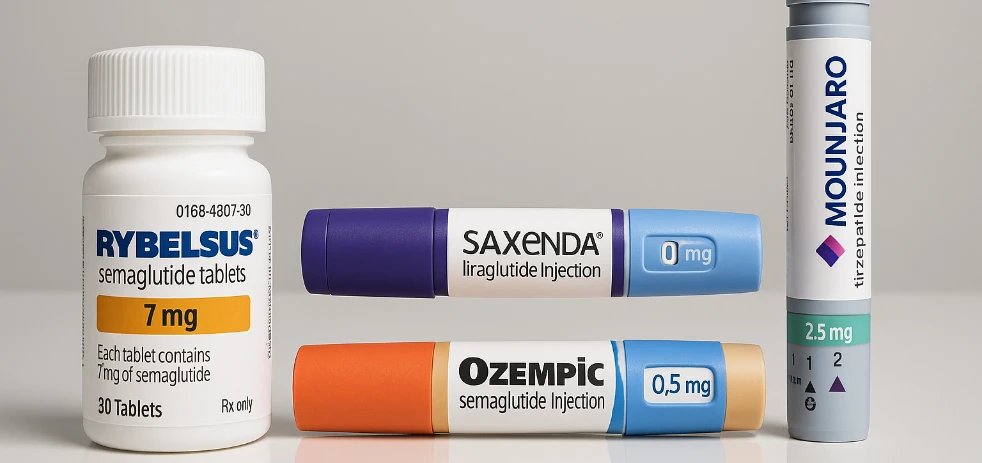
Asimismo, en 2022, la FDA avaló una nueva molécula creada por Eli Lilly: la tirzepatida, el primer agonista dual de receptores GIP y GLP-1, lanzado bajo los nombres comerciales Mounjaro (para la diabetes tipo 2) y Zepbound (para pérdida de peso).
El auge de estos fármacos llegó de la mano de Ozempic, pero su fama no solo impulsó las ventas de semaglutida, también de liraglutida, dulaglutida y tirzepatida.
Entre 2020 y 2022, las recetas médicas con prescripciones de Ozempic, Wegovy y otros fármacos agonistas del GLP-1, se incrementaron 300% en Estados Unidos, de acuerdo con el estudio “The rise of ‘Ozempic Face’: Analyzing trends and treatment challenges associated with rapid facial weight loss induced by GLP-1 agonists”, publicado en 2024 en el JPRAS, an international Journal of Surgical Reconstruction.
Las búsquedas en Google y TikTok de este tipo de fármacos también se dispararon en Estados Unidos a partir de 2020 y su impacto cultural fue tan grande que, incluso la conocida serie estadounidense “South Park” lanzó un capítulo en el que criticaban cómo el acceso a este tipo de medicamentos se había convertido en un lujo para ciertos estratos de la sociedad, popularizando la frase: “Los ricos toman Ozempic y los pobres positividad corporal”.
Esto se debe a que, en Estados Unidos, el tratamiento por un mes de Ozempic cuesta alrededor de 900 dólares (casi 17,000 pesos mexicanos), Mounjaro ronda los 1,000 (unos 18,000 pesos) y Wegovy hasta 1,300 dólares (más de 24,000 pesos), los cuales están incluidos en varias coberturas médicas para casos de diabetes, pero muy pocos planes médicos lo incluyen para casos de obesidad o sobrepeso.

TE PUEDE INTERESAR:
¿Cómo el e-commerce y los canales digitales fortalecen la cadena de valor de la industria de suplementos alimenticios?
El efecto en el consumo: menos calorías, otras categorías, nuevas rutinas
A pesar de su elevado precio, en EU su uso se ha extendido y uno de los hallazgos más contundentes presentados en el panel, es que los usuarios de agonistas de GLP-1 están transformando su comportamiento alimentario de forma medible y sostenida. Conocer esta información es importante para la industria alimentaria en América Latina, porque este mercado aún está despegando en la región, pero vale la pena conocer cómo ha evolucionado en otras latitudes.
De acuerdo con los estudios presentados por Kerry, los usuarios de GLP1 consumen 21% menos calorías al año, lo que equivale a una reducción diaria de entre 500 y 800 kilocalorías, dependiendo del perfil. Esta caída en el volumen total de ingesta representa un punto de inflexión para categorías que históricamente dependían de la frecuencia de consumo más que del propósito nutricional.
Ricardo Ibarra resaltó que el cambio no es marginal: “Lo que vemos es una remodelación del apetito. No es que las personas dejen de comer, sino que comen diferente, buscan más proteína, más funcionalidad y menos azúcar, snacks y harinas refinadas”.
Este ajuste metabólico, producto de un sentimiento de saciedad prolongada y un vaciamiento gástrico más lento, desencadena modificaciones profundas en la relación con los alimentos. Las compras impulsivas disminuyen, los antojos recurrentes se atenúan y se consolida una lógica de consumo más planificada.
Caen categorías tradicionalmente ligadas al placer inmediato
Los medicamentos GLP-1 reducen la intensidad del deseo por alimentos altamente indulgentes —dulces, salados o energéticamente densos— lo que afecta a varias categorías:
Snacks salados
Confitería y chocolates
Panificación y harinas refinadas
Bebidas azucaradas
Alcohol
Ibarra lo explicó así: “Los snacks salados, el pan dulce, los refrescos y los productos altos en azúcar están viendo un descenso claro, porque el usuario GLP-1 ya no expresa el mismo tipo de antojo ni la misma urgencia de comer”.
Esta reducción no responde únicamente a la saciedad, sino también a los cambios sensoriales que los panelistas describieron: los usuarios tienden a rechazar lo “demasiado dulce” o lo “demasiado salado”, lo cual altera la preferencia hacia productos con perfiles más suaves o equilibrados.

TE PUEDE INTERESAR:
México actualiza su Guía Alimentaria: qué cambia y cómo impacta a la industria alimentaria
Suben categorías vinculadas con propósito, funcionalidad y recuperación muscular
A contracorriente, otras categorías muestran crecimiento, especialmente aquellas asociadas con beneficios nutricionales claros. Entre ellas:
Alimentos altos en proteína (barras, batidos, yogurts fortificados)
Alimentos funcionales (probióticos, prebióticos, fibras)
Nueces, semillas y snacks nutritivos
Bebidas con sensación de frescura y perfiles ácidos
Porciones pequeñas pero densas en nutrientes
La necesidad de proteína está directamente relacionada con un riesgo fisiológico que Alejandra Rullan subrayó: “Además de pérdida de grasa, hay pérdida de masa muscular. Por eso la proteína y la densidad nutricional se vuelven tan importantes en estos usuarios”.
En este sentido, uno de los principales motores de compra en usuarios GLP-1 es la biodisponibilidad; es decir, productos que permitan obtener más nutrientes en menos volumen, sin generar malestar digestivo.
¿Qué perfiles tienen los usuarios de GLP-1?
La reducción de calorías y el cambio de apetito no solo afectan qué se compra, sino cómo se compra. Los panelistas reportaron que los usuarios reducen entre 6 y 9% su gasto en comestibles, lo que implica menos visitas al autoservicio y menor compra por impulso.
Este consumidor es más analítico, lee más etiquetas y se muestra más crítico ante claims funcionales: “El usuario GLP-1 está comprando con propósito. Busca funcionalidad, proteína, salud intestinal y porciones pequeñas que no lo abrumen visualmente”, destacó Ibarra.
Durante el panel, los expertos también identificaron cuatro arquetipos de usuarios GLP-1, información crítica para ajustar mensajes, claims y portafolios:
1). Buscador de bienestar (32%). Jóvenes que cambian hábitos para cuidar su salud, buscan soluciones listas y nutritivas.
2). Solucionador activo (32%). Personas con diagnóstico de diabetes tipo 2 que siguen el tratamiento de forma estricta, los cuales requieren productos densos en nutrientes.
3). Preocupados por el futuro (27%). Adultos que buscan prevenir enfermedades y mejorar su longevidad; ellos, buscan apoyo funcional para mantener adherencia.
4). Optimistas adaptables (9%). Usuarios que probaron GLP-1 sin supervisión médica, lo suspendieron, pero conservaron mejores hábitos; por lo que, desean productos saludables y convenientes.
Esta segmentación permite entender que la innovación debe ir más allá de “menos calorías”: lo relevante es ofrecer productos con propósito, compatibles con experiencias sensoriales modificadas y con necesidades nutricionales específicas.

TE PUEDE INTERESAR:
¿Qué viene para la industria alimentaria en 2026? Aquí los 3 insights globales de Mintel
Nuevas rutinas: saciedad prolongada, hidratación constante y rechazo a excesos sensoriales
Otro elemento determinante es la forma en que los medicamentos GLP-1 alteran la rutina diaria del consumidor:
Comen menos veces al día.
Buscan hidratación continua, debido a que muchos experimentan más sed.
Evitan perfiles sensoriales muy intensos, como picor excesivo, dulzor pronunciado o texturas pesadas.
Prefieren productos frescos, ácidos o de sensación ligera, especialmente en bebidas.
Katrina Heredia, Marketing Lead de Kerry, dijo que estos ajustes sensoriales no deben interpretarse como pérdida de disfrute, sino como cambio en las condiciones para disfrutar: “Lo que queremos desde la industria es devolverles el placer de comer. No se trata de que consuman más, sino de que lo poco que consumen sea delicioso y adecuado a cómo ahora sienten el sabor”.
¿Hacia dónde debe innovar la industria alimentaria?
La suma de estos factores revela que la industria alimentaria enfrenta una reconfiguración estructural que, aunque hoy parece incipiente, puede volverse masiva a medida que más consumidores adopten GLP-1 y los formatos orales faciliten su acceso.
Para las marcas, esto implica:
Detectar rápidamente las categorías vulnerables y las que están emergiendo.
Reformular para densidad nutricional sin sacrificar experiencia sensorial.
Incorporar tecnología probiótica, fibras y moduladores de sabor.
Desarrollar porciones cortas, empaques pequeños y claims transparentes.
Ofrecer productos capaces de minimizar malestares gastrointestinales.
Heredia enfatizó que el reto no es solo de formulación, sino de responsabilidad: “Si decimos que algo aporta a la salud intestinal o mejora la absorción de proteínas, debemos entregarlo con respaldo científico real. Este consumidor es más crítico y no perdonará claims vacíos”.

TE PUEDE INTERESAR:
El auge de los hongos funcionales en lácteos: aplicaciones, sostenibilidad y regulación
Pero, ¿cuáles son las principales oportunidades de innovación relacionada con los GLP-1? Los expertos coincidieron en estas opciones:
1). Desarrollo de productos altos en proteína y de alta biodisponibilidad. Para contrarrestar la pérdida de masa muscular y compensar la baja ingesta calórica.
2). Funcionalidad digestiva: probióticos, prebióticos y fibras. Los efectos secundarios gastrointestinales abren un espacio natural para ingredientes clínicamente validados como BC30.
3). Modulación sensorial avanzada. Para adaptar dulzor, salado, acidez y texturas a la nueva sensibilidad del usuario GLP-1.
4). Porciones pequeñas, inteligentes y densas en nutrientes. El usuario rechaza porciones grandes desde lo visual.
5). Transparencia en claims y ética en comunicación. A falta de regulación específica, el riesgo reputacional de claims como “GLP-1 friendly” es alto si no se respalda con evidencia real.
Para los panelistas, este fenómeno representa un punto de inflexión: “Es el momentum. Si el consumidor está dispuesto a pagar más por productos que le faciliten la adherencia al tratamiento, ¿por qué no aprovecharlo?”, apuntó Ibarra.
El uso de GLP-1 no significa que los consumidores dejarán de comer, sino que comerán de forma más selectiva, consciente y con mayor expectativa funcional. Aquellas marcas capaces de ofrecer nutrición densificada, experiencias sensoriales adaptadas y beneficios clínicamente comprobados serán las que lideren la próxima ola de innovación alimentaria.

Newsletter
Analista de Contenido
Periodista digital con experiencia en medios como El Universal, Univision, Condé Nast y TecScience. Apasionada por la investigación y el storytelling.