Lácteos y derivados
Cuotas de China a lácteos europeos: cinco claves para evaluar la oportunidad desde América Latina
Aprovechar ese espacio dependerá de la capacidad exportadora, el cumplimiento sanitario y la competitividad logística
Última actualización:

Compartir


La decisión de China de imponer cuotas compensatorias a determinados productos lácteos de la Unión Europea reconfigura uno de los mercados de importación más importantes para la industria alimentaria.
Tras concluir una investigación iniciada en agosto de 2024, el Ministerio de Comercio de China determinó que algunos productos lácteos europeos recibían subsidios que ocasionaban un daño material a la industria local y estableció cuotas de entre 7.4% y 11.7%, vigentes durante cinco años a partir del 13 de febrero de 2026.
Las medidas no abarcan todos los lácteos europeos. Se concentran en determinadas categorías, entre ellas distintos tipos de queso y leche o crema con un contenido de grasa superior a 10%, productos que ahora enfrentan un mayor costo de acceso al mercado chino.
Aunque el anuncio ha sido interpretado como una oportunidad para otros países exportadores, el verdadero aprendizaje para la industria latinoamericana va más allá de pensar quién ocupará el espacio que eventualmente pierdan algunos proveedores europeos.
La experiencia demuestra que una disputa comercial rara vez genera beneficios automáticos; lo que realmente cambia es el entorno competitivo y la velocidad con la que las empresas deben evaluar si cuentan con las condiciones necesarias para responder a una nueva demanda.

TE PUEDE INTERESAR:
Industria láctea: cifras, ciencia y compromisos de uno de los sectores más estratégicos de México
¿Qué cambia para los lácteos europeos tras la decisión de China?
Las cuotas compensatorias elevan el costo de importación de los productos afectados, pero no significan la salida de la Unión Europea del mercado chino. Los productores europeos mantienen una presencia relevante en segmentos de alto valor agregado, especialmente en quesos especializados y otros derivados cuya diferenciación depende no sólo del precio, sino también del origen, la calidad, la formulación y las relaciones comerciales construidas durante décadas.
Sin embargo, la resolución sí modifica una de las principales variables que analizan los importadores: el costo relativo de abastecerse desde distintos orígenes.
Cuando un proveedor enfrenta una carga arancelaria adicional, distribuidores, fabricantes de alimentos y cadenas de retail comienzan a evaluar alternativas que les permitan mantener márgenes y garantizar el suministro. Ese proceso no ocurre de manera inmediata ni implica un reemplazo automático de proveedores, pero sí puede redistribuir parte de los flujos comerciales hacia otros países con capacidad de respuesta.
El efecto cobra mayor relevancia porque China seguirá siendo el principal importador mundial de productos lácteos durante la próxima década, de acuerdo con el OECD-FAO Agricultural Outlook 2025-2034.
Aunque la composición de sus compras evoluciona conforme cambia el consumo interno y aumenta la producción doméstica, el mercado chino continuará siendo un destino estratégico para categorías como:
leche en polvo
mantequilla
queso y otros derivados
Por ello, cualquier modificación en sus políticas comerciales tiene repercusiones que trascienden sus fronteras y puede alterar las decisiones de producción, inversión y exportación de proveedores de distintas regiones del mundo
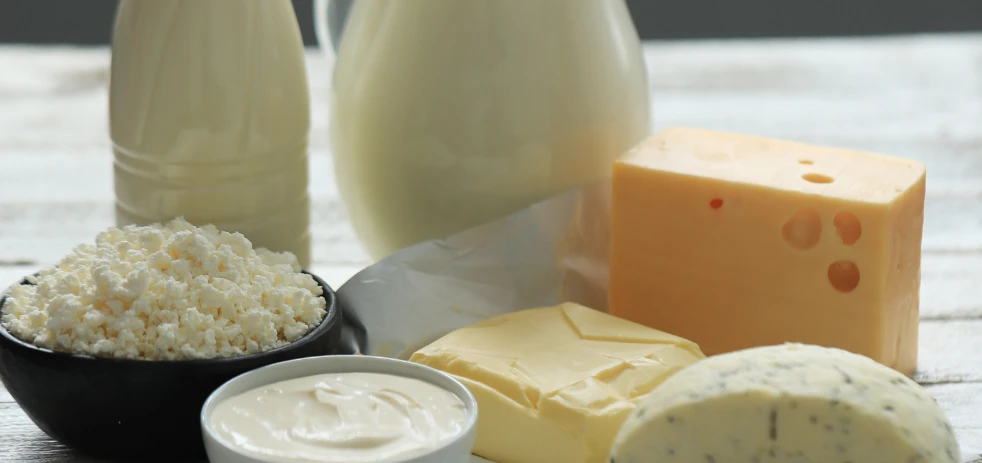
Lo que este caso revela sobre el futuro de las exportaciones lácteas hacia China
Ahora, si la resolución deja una enseñanza para América Latina, no es precisa y exclusivamente que exista un espacio libre esperando ser ocupado. Más allá de eso, lo que demuestra es que competir en el mercado chino depende de factores mucho más complejos que un cambio en la política comercial.
Las empresas que aspiren a fortalecer su presencia deberán analizar qué categorías tienen potencial, cómo evoluciona la demanda, qué tan preparadas están para cumplir con los requisitos regulatorios y qué ventajas pueden construir frente a proveedores consolidados.
1. La oportunidad no está en todos los lácteos, sino en categorías muy específicas
Uno de los principales aprendizajes es que las oportunidades comerciales rara vez abarcan a toda una industria. Las cuotas compensatorias impuestas por China no afectan el conjunto de los productos lácteos europeos, sino una canasta específica integrada por queso fresco (incluido el queso de suero o ricotta), cuajada, quesos procesados (rallados, en polvo o fundidos), quesos azules, otros quesos no clasificados y leche o crema sin concentrar ni azucarar con un contenido de grasa superior al 10%.
En cambio, productos como la leche en polvo, el yogur, la mantequilla o las fórmulas infantiles quedaron fuera de las medidas, por lo que sus condiciones de acceso al mercado chino permanecen sin cambios.
2. China seguirá siendo un mercado estratégico, pero cada vez más selectivo
La disputa entre China y la Unión Europea también deja una enseñanza sobre la evolución del mercado chino. Más que aumentar sus importaciones de lácteos, el país está redefiniendo qué tipo de productos seguirá demandando.
Durante los últimos años, China ha impulsado el fortalecimiento de su producción doméstica de leche, lo que ha generado un exceso de oferta de leche cruda y reducido la necesidad de importar algunos productos básicos. El USDA Foreign Agricultural Service (FAS) prevé que esta tendencia continúe limitando las compras de leche fluida, leche entera en polvo (WMP) y leche descremada en polvo (SMP), mientras la demanda se concentra en categorías de mayor valor agregado. (USDA FAS, China Dairy and Products Annual 2025)
Entre las principales tendencias que identifican el USDA y el OECD-FAO Agricultural Outlook 2025-2034 destacan:
Mayor consumo de quesos. Impulsado por el crecimiento del foodservice, las cadenas de café, panaderías y restaurantes occidentales, especialmente en ciudades de segundo y tercer nivel.
Mayor demanda de mantequilla y crema. El desarrollo de la panificación, la pastelería y las bebidas preparadas continuará sosteniendo la necesidad de importar estos productos, particularmente en segmentos premium.
Mayor uso de ingredientes lácteos funcionales. El suero lácteo (whey) seguirá siendo un insumo estratégico para nutrición infantil, alimentos funcionales y alimentación animal, donde la oferta local aún no cubre toda la demanda.
Menor dependencia de commodities lácteos. Aunque China seguirá siendo el principal importador mundial de lácteos, la composición de sus compras cambiará gradualmente hacia productos con mayor valor agregado y aplicaciones industriales. (OECD-FAO Agricultural Outlook 2025-2034)
Este contexto ayuda a explicar por qué la disputa con la Unión Europea no debe interpretarse únicamente como una oportunidad para vender más productos. La verdadera oportunidad para los exportadores latinoamericanos estará en identificar qué categorías seguirán siendo estratégicas para el mercado chino y cómo adaptar su oferta a esa evolución del consumo y de la industria alimentaria.
3. Competir con Europa exige diferenciarse, no sólo ofrecer mejores precios
Otro aprendizaje es que sustituir parcialmente a un proveedor europeo implica competir con industrias que durante décadas han construido reputación en aspectos como calidad, innovación y consistencia.
Por ello, una estrategia basada exclusivamente en precios difícilmente será suficiente. Los compradores valoran atributos como la estandarización del producto, la capacidad para cumplir especificaciones técnicas, la inocuidad, la trazabilidad y la estabilidad en el suministro.
La competitividad, por tanto, también depende de la inversión en procesos, certificaciones y desarrollo de productos adaptados a las necesidades del mercado.

TE PUEDE INTERESAR:
Fortificación con vitamina D: retos tecnológicos desde la leche hasta nuevas matrices alimentarias
4. La logística puede convertirse en un diferenciador notable
Si algunos importadores chinos buscan diversificar proveedores, necesitarán cadenas de suministro capaces de responder con rapidez y confiabilidad.
La disponibilidad de contenedores refrigerados, los tiempos de tránsito, la conservación de la cadena de frío y la capacidad para garantizar entregas constantes adquieren un peso similar al del propio producto. En un mercado donde la continuidad del abastecimiento es clave, la logística deja de ser un costo operativo para convertirse en un argumento comercial.
5. La diversificación de mercados sigue siendo una estrategia de resiliencia
Finalmente, el caso deja una reflexión tanto para Europa como para América Latina. Los cambios en la política comercial, las investigaciones por subsidios o las tensiones geopolíticas pueden modificar las condiciones de acceso a un mercado en cuestión de meses.
Para los exportadores latinoamericanos, la lección no consiste únicamente en buscar oportunidades en China, sino en construir una estrategia comercial diversificada que reduzca la dependencia de un solo destino y permita reaccionar con mayor flexibilidad ante escenarios internacionales cambiantes.
Lo que debes saber... |
|---|
¿Cuándo comenzó la investigación? |
¿Por qué se abrió la investigación? |
¿Qué nivel de cuotas se aplicará? |
¿Qué productos están sujetos a las medidas?
|
¿Cuánto tiempo estarán vigentes? |

Newsletter

Reportera multidisciplinaria con trayectoria en la producción de contenidos para medios digitales e impresos. Su área de especialización abarca temas científicos, logística, inmobiliaria, tecnología, hard news, política y salud.