Materiales
El corrugado en México entra en una fase de menor crecimiento: ¿qué lo está frenando?
Consumo débil, industria desacelerada y exportaciones segmentadas explican el ajuste del sector

Analista de Contenido
Última actualización:

Compartir


El mercado de corrugado en México, tradicionalmente vinculado al crecimiento del consumo y la actividad industrial, comienza a mostrar señales de desaceleración y, lejos de tratarse de un ajuste puntual, datos recientes apuntan a un cambio estructural en los motores de demanda del sector. Bajo este escenario, ¿qué perspectivas vienen en materia de empaque este 2026?
Dicha pregunta se analizó en la ponencia “Panorama global y mercado del corrugado en México”, presentada por Guadalupe Carracedo, analista de mercado en la consultora Fastmarkets, durante una reunión organizada por la Asociación Mexicana de Envase y Embalaje de Cartón Corrugado (AMEXICCOR).
A partir de datos compilados por inteligencia de mercado, indicadores macroeconómicos y seguimiento sectorial, la especialista explicó cómo la demanda de cajas —uno de los principales termómetros del empaque— refleja hoy un entorno más complejo para la industria.
Históricamente, México se consolidó como un mercado en expansión para el corrugado, con un crecimiento sostenido entre 2008 y 2021; sin embargo, en los últimos años esta tendencia se ha moderado, con una desaceleración visible tanto en la demanda de papel como en la de cajas.
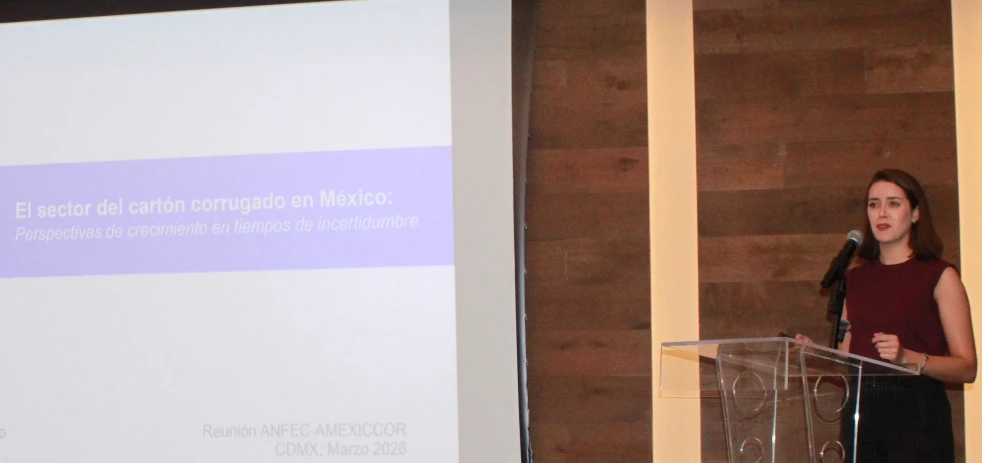
Guadalupe Carracedo, analista de mercado en la consultora Fastmarkets. Foto: The Food Tech
Consumo e industria: los motores que pierden fuerza
Por décadas, el consumo y la actividad industrial fueron los dos motores que impulsaron la demanda de empaques, pero la pérdida de dinamismo en ambos rubros es uno de los principales factores detrás de la desaceleración del cartón corrugado en México.
De acuerdo con los datos presentados por Carracedo, esta debilidad es estructural y ya se refleja en el corto plazo. Tan solo en los primeros dos meses de 2026, la demanda de cajas en México registró una caída de -4.1% en el acumulado de enero a febrero, en comparación con el mismo periodo del año anterior.
“La demanda de cajas debería mejorar, pero no va a volver a las tasas de crecimiento histórico”, advirtió la analista, al señalar que el mercado enfrenta un entorno más restrictivo tanto en consumo como en producción.
Este comportamiento tiene un gran impacto en México, pues a diferencia de otros mercados latinoamericanos como Brasil, donde el consumo de cartón corrugado se enfoca en el sector de alimentos y bebidas; en nuestro país, la demanda está impulsada principalmente por los sectores industriales y de exportación.
Carracedo señaló que, la industria manufacturera venía creciendo a una tasa promedio de entre 1.4% y 1.5% anual en los últimos 15 años, pero un menor dinamismo en la industria ha impactado en la demanda de empaques.
A nivel sectorial, incluso los segmentos tradicionalmente estables mostraron indicios de debilitamiento:
Producción de bebidas: crecimiento de apenas 0.8%
Producción de alimentos: aumento marginal de 0.9%
Si bien estos sectores se mantuvieron en terreno positivo, su crecimiento fue insuficiente para compensar la caída en otros segmentos clave en la economía nacional.
“La demanda de cajas responde a los indicadores económicos, mientras que la de papel responde más a las condiciones de mercado y precios”, explicó la ponente, subrayando la sensibilidad del corrugado frente a la actividad productiva.
En este contexto, el consumo interno —aunque resiliente— tampoco ha sido suficiente para sostener el crecimiento del sector. Las ventas minoristas han mantenido una tasa promedio anual de 2.7% entre 2019 y 2024, impulsadas en parte por el aumento del poder adquisitivo; sin embargo, tal crecimiento no logra compensar la debilidad industrial.

TE PUEDE INTERESAR:
Tendencias de packaging para alimentos y bebidas en 2026: datos, regulación y transparencia
Exportaciones: crecimiento desigual y menor impacto en el empaque
Otro de los factores que explican la desaceleración del corrugado en México es la composición reciente de las exportaciones, cuyo crecimiento no se ha traducido de forma proporcional en una mayor demanda de empaques.
“Las exportaciones crecieron, pero muy concentradas en ciertos segmentos”, explicó Carracedo, lo que limita su efecto multiplicador sobre la demanda de cajas.
Según datos del Instituto Nacional de Estadística y Geografía (INEGI), el valor total de las exportaciones mexicanas alcanzó 664,837 millones de dólares en 2025, lo que representó un crecimiento de 7.6% respecto a 2024.
La manufactura concentró el 91.6% del valor total de las exportaciones de México en 2025, con ventas por 608,818 millones de dólares, las cuales muestran un crecimiento anual de 9.8%; sin embargo, el dinamismo se concentró en sectores específicos:
Maquinaria y equipo especial para industrias diversas (+93.4%)
Productos de la minerometalurgia (+41.2%)
Equipos eléctricos y electrónicos (+15.2%)
Por otro lado, industrias como la automotriz, clave para el mercado de cartón corrugado, sufrió un retroceso en 2025. El comportamiento en otros sectores también fue negativo:
Textil: caída de aproximadamente -12%
Industria química: desempeño negativo
Bienes no durables: contracción generalizada
El sector agrícola presentó un panorama mixto: las exportaciones agropecuarias cayeron cerca del 10% en valor durante 2025. Este retroceso fue impulsado tanto por restricciones sanitarias al ganado en Estados Unidos como por el bajo desempeño de productos clave para la industria del empaque.
Por ejemplo, los cultivos más relevantes para la demanda de corrugado presentaron cifras heterogéneas:
Jitomate: afectado por la terminación de acuerdos comerciales
Cítricos, pepino y fresas: caída en exportaciones
Aguacate: uno de los pocos con crecimiento sostenido
“Los resultados fueron dispares, pero se ve una debilidad generalizada en los envíos al exterior de productos clave”, señaló la analista.
“Las exportaciones crecieron, pero muy concentradas en ciertos segmentos”, dijo Carracedo. Foto: IA
El factor energético: presión indirecta sobre el sector
Además de la demanda, el entorno energético global presiona a la industria del corrugado mediante el aumento de costos logísticos y operativos, derivados de conflictos geopolíticos como el cierre del Estrecho de Ormuz, por donde transita el 20% del petróleo mundial (20 millones de barriles diarios).
La experta señaló que el conflicto en Medio Oriente tiene un gran impacto en el corto plazo, reduciendo la oferta global de crudo hasta en 10%, lo cual representa un desafío primordialmente logístico, dado que no se debe a un déficit de producción sino a que los buques transitan de forma limitada.
Si bien el impacto directo sobre la industria del corrugado es limitado, las implicaciones son claras en la cadena de valor:
Aumento en costos de transporte
Presión sobre distribución y logística
Incremento indirecto en costos operativos
Frente a este panorama, México presenta una ventaja relativa porque la matriz energética del sector industrial depende en gran medida del gas natural proveniente de Estados Unidos:
40% del consumo energético industrial corresponde a electricidad
Otro 40% a gas natural
Esto permite amortiguar parcialmente el impacto energético en la producción; sin embargo, el transporte sigue altamente expuesto:
65% del consumo energético del transporte corresponde a gasolina
24% a diésel
“El sector más afectado claramente es el transporte”, advirtió la especialista, subrayando que el costo de mover mercancías será uno de los principales puntos de presión en la cadena de suministro del corrugado.

TE PUEDE INTERESAR:
De la resina al envase: los procesos que definen el desempeño de los plásticos en la industria de alimentos y bebidas
Norteamérica y Europa: señales mixtas para el papel corrugado
La industria del cartón corrugado en Norteamérica enfrenta un ajuste de capacidad que influye en México; en 2025, el cierre de diversas plantas redujo la capacidad de producción regional en aproximadamente un 9%, consolidando una fase de reestructuración en el sector.
Dicho ajuste responde a una demanda debilitada:
Caída de -1.1% en la demanda de cajas
Disminución más pronunciada en papel corrugado
El mercado de empaques enfrenta un cambio estructural: mientras el e-commerce avanza a un ritmo del 9%, la caída del 2% en el sector de alimentos en Estados Unidos pesa más en el balance global.
Como resultado, la oferta y demanda en Norteamérica se están alineando gradualmente, un ajuste que probablemente generará presiones al alza en los costos durante los siguientes años.
Europa muestra una dinámica distinta, caracterizada por un excedente de oferta derivado de una expansión constante de su capacidad y un crecimiento de la demanda del 1.9%. Con un ratio operativo del 90%, frente al 93% proyectado en Norteamérica para 2030, la región enfrenta precios a la baja y una mayor necesidad de exportar a mercados externos.
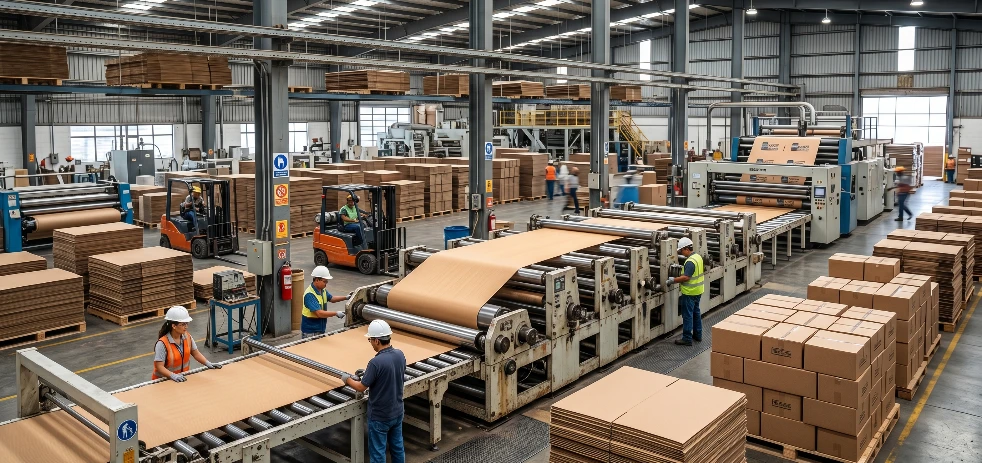
El cartón corrugado en Norteamérica enfrenta un ajuste de capacidad que influye en México. Foto: IA
Perspectivas: crecimiento moderado y mayor selectividad
De cara a los próximos años, las proyecciones apuntan a un crecimiento moderado para el mercado de corrugado en México. Tras una caída estimada de -1.1% en 2025, se espera una recuperación limitada:
+1.3% en 2026
+1.9% en 2027
Sin embargo, estas tasas se mantienen por debajo de los niveles históricos del sector, reflejando un entorno más desafiante: “Esperamos un modesto repunte, pero hemos ajustado nuestras proyecciones a la baja por el entorno global”, dijo Carracedo.
Bajo esta lógica, el crecimiento del corrugado será cada vez más selectivo y dependerá de nichos específicos:
Agroexportaciones (con potencial en Estados Unidos)
Comercio electrónico (crecimiento estimado de 5% anual en México)
Nuevas industrias, como dispositivos médicos

TE PUEDE INTERESAR:
Las principales tendencias en diseño e industria del empaque en 2026
Un cambio de paradigma para el cartón corrugado
El panorama presentado por Guadalupe Carracedo en la reunión de AMEXICCOR deja claro que la industria del corrugado en México ha cerrado un capítulo de expansión acelerada para entrar en una fase de madurez y alta selectividad.
La desaceleración no es un fenómeno aislado, sino el reflejo de un cambio estructural donde los motores tradicionales —la manufactura masiva y el consumo interno— ya no garantizan por sí solos el crecimiento del sector.
En este nuevo entorno, la industria debe aprender a navegar en un mercado de márgenes más estrechos, donde la eficiencia operativa y la capacidad de reacción ante las fluctuaciones de costos logísticos y energéticos serán los principales factores de competitividad.
El comercio electrónico es uno de los sectores con mayor dinamismo que impactan positivamente en la industria del corrugado. Foto: Magnific
A pesar de este escenario restrictivo, el repunte proyectado para 2026 y 2027 abre una ventana de oportunidad para las empresas que logren identificar y capitalizar los nuevos nichos de demanda.
Si bien sectores como el automotriz o el textil enfrentan retos importantes, el dinamismo del comercio electrónico y la especialización en industrias de alto valor, como la de dispositivos médicos, ofrecen rutas de crecimiento sostenido.
La clave para los fabricantes de empaques residirá en su capacidad para ofrecer soluciones más técnicas y personalizadas, alineadas con las necesidades de sectores que, aunque más pequeños en volumen, presentan una mayor estabilidad frente a los vaivenes macroeconómicos.
Para el resto de la década, el desafío será equilibrar el ajuste de capacidad regional con la necesidad de innovación, asegurando que el empaque continúe siendo el facilitador esencial del comercio mexicano, tanto en el mercado local como en las complejas cadenas de exportación global.

Newsletter
Analista de Contenido
Periodista digital con experiencia en medios como El Universal, Univision, Condé Nast y TecScience. Apasionada por la investigación y el storytelling.