Lácteos y derivados
¿Cuáles serán las tendencias en consumo y retail en 2026? Esto dice The Food Institute
Datos y análisis revelan cómo cambian las decisiones de compra y el diseño comercial

Analista de Contenido
Última actualización:

Compartir


En 2025, la economía global enfrentó un crecimiento moderado y una alta incertidumbre, marcada por la desaceleración del consumo, tasas de interés restrictivas y una reconfiguración de las cadenas de suministro, debido a las fluctuaciones arancelarias y la guerra comercial entre Estados Unidos y China. Ante este panorama, ¿cuáles serán las tendencias en consumo y retail este 2026?
Para responder a esta interrogante, The Food Institute organizó un seminario en el que expertos de Kantar, compartieron datos recientes sobre retail, hablaron del impacto que la IA agentica tendrá en la industria alimentaria, por qué están tomando auge las marcas propias y cuál es la importancia del diseño de experiencias en el comercio físico.
El seminario, que tuvo lugar el pasado 16 de diciembre, se centró en información de Estados Unidos; sin embargo, la mayoría de las tendencias mencionadas tendrán un impacto a nivel global.

TE PUEDE INTERESAR:
Alimentos y bebidas: tendencias estratégicas para 2026 basadas en ciencia y mercado, según Innova Market Insights
¿Cuál es el panorama de consumo este 2026?
Chris Campbell, vicepresidente de contenido en The Food Institute, mencionó que este 2026 los consumidores serán más cautelosos y se enfocarán en el valor, lo cual impactará tanto al retail como al foodservice, pero ¿cuáles serán los principales cambios en el consumo?
1). Percepción de crisis y persistencia inflacionaria. A pesar de que los picos masivos de inflación de 2022 han disminuido, según Campbell, el sentimiento del consumidor sigue siendo pesimista.
Sentimiento negativo: Citando datos de septiembre de 2025, señaló que 55% de los consumidores cree que la economía estadounidense está empeorando, y la mitad de la población espera que la inflación sea aún más alta en el futuro cercano.
El "cubo" del gasto alimentario: Los consumidores tienden a agrupar el gasto de “comida en casa” y “comida fuera de casa” en un solo concepto mental; por ello, al ver que la inflación alimentaria general se ha mantenido por encima del índice de precios al consumidor (CPI), su percepción de carestía se intensifica.
Cambio de hábitos: Esta presión ha provocado que el 88% de los consumidores cambie su forma de comprar comestibles, un aumento respecto al 85% registrado durante la crisis de 2022.
2). La "premiurización" de las marcas propias. Uno de los cambios más drásticos está en cómo se perciben las marcas propias y las emergentes; ya no son solo una opción de "emergencia" por bajo precio, sino una elección consciente de calidad.
Adopción en hogares de mayor ingreso: Sorprendentemente, el 82% de los hogares que ganan más de 100,000 dólares al año están comprando marcas propias con mayor frecuencia.
Calidad vs. precio: Este grupo demográfico busca marcas propias porque las consideran de mejor calidad y más asequibles simultáneamente, rompiendo el estigma de que “lo barato es malo”.
3). El sacrificio del “foodservice”. Para proteger su presupuesto de comestibles, el consumidor está recortando drásticamente sus gastos en otras áreas, siendo el foodservice el más afectado.
Prioridades de recorte: Los consumidores prefieren recortar en comida rápido, servicio completo y fast casual antes que en productos de belleza o cuidado personal.
Estancamiento en ventas: Mientras que las ventas en retail crecieron un 2.6%, el sector de foodservice se mostró virtualmente plano (0.0%) hacia finales de 2025, con una caída notable desde julio de ese año.
Migración a tiendas de descuento: Existe una convergencia donde incluso los clientes habituales de McDonald’s están visitando cada vez más minoristas enfocados en el valor, como Aldi, Lidl, Trader Joe’s y tiendas de un dólar.
4). El relevo generacional en el gasto. El mercado está en medio de un “cambio de guardia” demográfico que las empresas deben entender para poder crecer.
Dominio del mercado: Actualmente, los Baby Boomers y la Generación X dominan el 65% del gasto minorista.
Crecimiento futuro: Sin embargo, se espera que, en los próximos cuatro años, los Gen Z y los Millennials generen el 60% del crecimiento de las ventas minoristas. Estos grupos son más propensos a buscar información en redes sociales y plataformas digitales, lo que cambia la forma en que se les debe ofrecer “valor”.

TE PUEDE INTERESAR:
Del antojo local a la fusión global: tendencias en sabores y gastronomía en delivery hacia 2026
Las 10 tendencias que transformarán el retail este 2026
La ponencia de Kantar parte de una premisa clave: 2026 no será un año de disrupción abrupta, sino de aceleración selectiva; esto significa que, las tendencias que marcarán al retail de alimentos ya existen, pero ahora se intensifican en un entorno donde la tecnología y la conexión humana avanzan en paralelo.
Rachel Dalton, Head of Retail Insights y Casey Ferrell, Senior Vice President de Kantar explicaron que el crecimiento no dependerá de “nuevas modas”, sino de cómo las marcas y retailers respondan a tensiones estructurales como la presión económica, la saturación de estímulos, la pérdida de confianza y los cambios en la forma de decidir.
Los expertos visualizan 10 tendencias:
1). Comercio impulsado por IA (AI-powered commerce): La IA en retail ya no se limita a optimizar inventarios o logística, sino que empieza a convertirse en un enlace activo entre el consumidor y el producto. Algunos datos clave mencionados sobre este punto son:
La IA se está convirtiendo en parte de la vida cotidiana de las personas, según el informe Global MONITOR 2025 de Kantar, 25% de los usuarios de IA, ya la utilizan para pedirle consejos de compra, como comparación de productos y precios.
Según el reporte, 54% de quienes usan estos sistemas terminan comprando un producto recomendado.
82% completa la compra, lo que evidencia una alta tasa de confianza en estas interfaces.
Implicación para el sector de alimentos y bebidas: La visibilidad del producto ya no depende solo del anaquel físico o del SEO tradicional, sino de cómo la IA “entiende” y explica el producto con atributos claros, beneficios funcionales, comparabilidad y consistencia del mensaje.
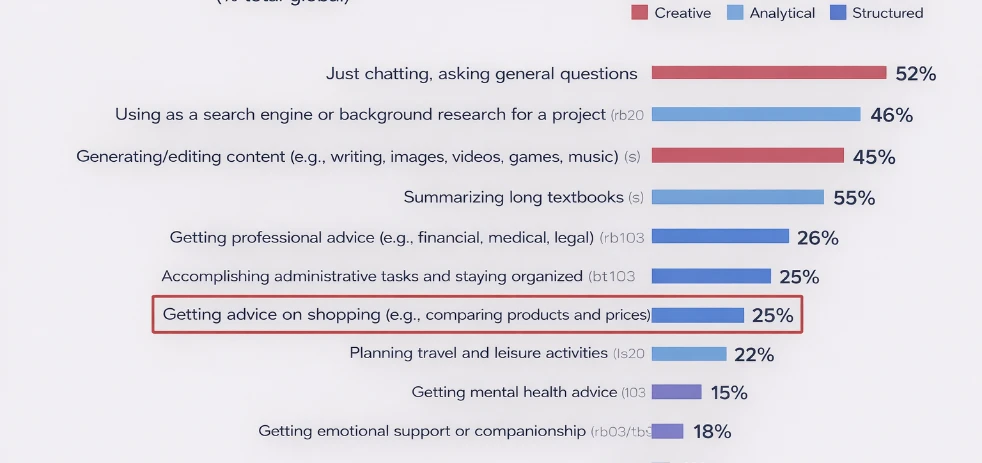
Los datos se basan en el informe Global MONITOR 2025 y muestran qué le piden los usuarios a la IA.
2). Reinicio de los retail media (Retail media reset): Este 2026 será un año para cerrar la "brecha de confianza" entre marcas y minoristas, priorizando la medición del impacto omnicanal (especialmente en tienda física) para justificar las inversiones. El crecimiento ya no será automático ni garantizado, algunas cifras clave son:
29% de las marcas Consumer Packaged Goods (CPG) afirmó que invertirá más en retail media solo si se demuestra impacto omnicanal medible.
32% de los retailers reconoció que la medición de medios dentro de tienda física es su principal prioridad para destrabar inversión futura.
38% de las marcas considera que otros retail media networks (RMNs) pueden competir con Amazon si mejoran targeting y medición.
Lectura estratégica: El retail media deja de ser “espacio publicitario” y se convierte en infraestructura de datos y confianza; en alimentos y bebidas, esto eleva el valor del punto de venta como espacio de influencia real, no solo promocional.
3). Comercio “Social-First”: La confianza se ha desplazado de las instituciones tradicionales a las comunidades en redes sociales, donde el 50% de los clientes realiza compras basadas en lo que ven en sus entornos digitales. Los expertos mencionaron estos datos relevantes:
34% de los consumidores de 18 a 34 años en EU ya participa activamente en social commerce.
50% de los compradores reconoce haber adquirido un producto directamente influenciado por redes sociales.
97% de los consumidores de la Gen Z usan las redes sociales como su fuente top de inspiración para realizar compras.
1 de cada 3 jóvenes estadounidenses ahora compra en redes sociales semanalmente.
68% de los usuarios de TikTok afirman que la plataforma los inspiró a realizar una compra que no tenían prevista.
Implicación para la industria de alimentos y bebidas: La credibilidad ya no la otorga solo la marca, sino:
Creadores
Comunidades
Recomendaciones entre pares
Esto obliga a las marcas a pensar el contenido, el producto y la experiencia como un sistema integrado, no como campañas aisladas.

TE PUEDE INTERESAR:
¿Qué viene para la industria alimentaria en 2026? Aquí los 3 insights globales de Mintel
4). Valor en movimiento (Value in motion): El valor no es fijo, cambia según el contexto del consumidor, para sustentar esta tendencia, los especialistas señalan:
Desde 2021, aumentan simultáneamente dos factores: la ansiedad económica y la percepción de vivir “paycheck to paycheck”.
De forma paralela, también crece la creencia de que el futuro personal mejorará, lo que genera decisiones aparentemente contradictorias.
Implicación: El consumidor puede ahorrar en lo básico y pagar más por lo que siente que “vale la pena”. En alimentos, esto explica la convivencia entre marcas propias y pequeños lujos cotidianos.
"El valor significa cosas diferentes para personas diferentes y en momentos diferentes", señalan los expertos de Kantar.
5). Ecosistema inmersivo: Los minoristas están creando ecosistemas de “conveniencia plus” que ofrecen servicios más allá del producto (entretenimiento, salud, entregas) para retener la lealtad del cliente. Datos clave que sustentan esta tendencia:
En la última década, el tiempo pasó a ocupar el primer lugar entre los recursos más valorados por las personas, por encima del dinero o la energía.
Por ello, ahora los ecosistemas de retail buscan integrar productos + servicios + contenido y ofrecer experiencias donde no solo importa la rapidez, sino reducir la fricción mental.
Para el sector de alimentos y bebidas: La conveniencia se convierte en una forma de valor tan importante como el precio o la salud.
6). Tienda conectada (Connected Store Plus): Las tiendas físicas evolucionan para integrar tecnologías digitales con un fuerte enfoque en lo local y en la creación de espacios de conexión social y comunitaria. Esto se explica debido a que, tras la pandemia:
El tiempo fuera de casa no se ha recuperado a niveles pre-2020.
Especialmente entre jóvenes, existe la percepción de que faltan lugares para convivir.
Para el sector de alimentos y bebidas: Esto abre una oportunidad para que el retail —especialmente el alimentario— funcione como:
Espacio social
Punto de descubrimiento
Nodo entre lo físico y lo digital
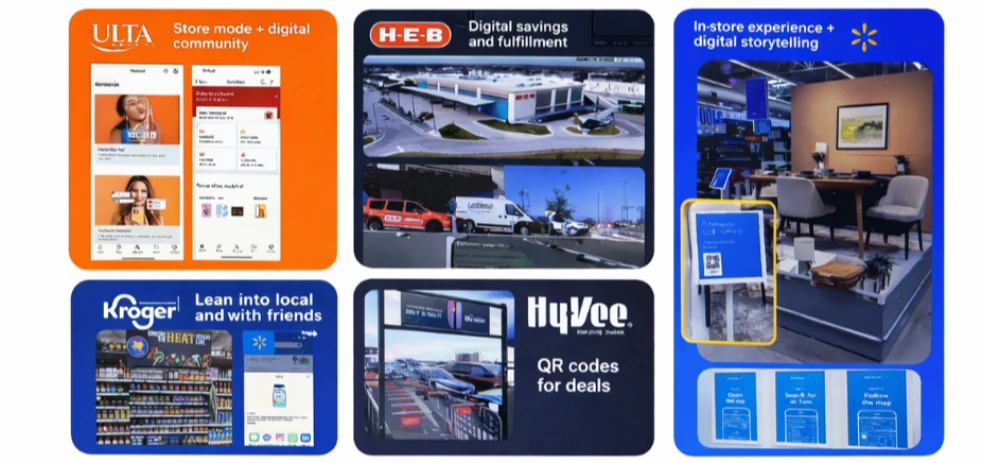
Ejemplos de tiendas conectadas y ecosistemas inmersivos en la presentación de Kantar.
7). Retail de dos velocidades (Two-speed retail): Los consumidores buscan un equilibrio entre la máxima eficiencia y rapidez (“hacerlo rápido”) y el deseo de disfrutar la experiencia de compra, permitiendo momentos de “fricción productiva” y lujo en el tiempo. Datos que sustentan esta tendencia:
56% quiere terminar rápido sus compras, pero
52% también quiere disfrutar el proceso.
Aunque parece contradictorio, los expertos señalan que se trata de “alternancia”, el consumidor entra en “modo eficiencia” o “modo exploración” según la ocasión.
En alimentos, esto explica:
Compras rápidas de reposición.
Visitas más largas para descubrir, probar o socializar.
8). Estante digital dinámico (Dynamic digital shelf): El estante tradicional evoluciona hacia un “estante de IA” influenciado por creadores de contenido y motores de respuesta, donde la visibilidad en las recomendaciones de IA es crítica. Los expertos mencionan que el dato clave es:
Casi 80% de los compradores usa ya sistemas de respuesta para decidir qué comprar, y la tasa de conversión es significativamente más alta que en búsquedas tradicionales.
Implicación: El anaquel digital evoluciona hacia:
Homepages personalizadas.
Influencers como curadores.
IA como nuevo “vendedor silencioso”.

TE PUEDE INTERESAR:
6 tendencias alimentarias en panificación y snacks que dominarán 2026 según The Food Institute
9). Revolución de las marcas: Se produce un auge masivo de las marcas propias y marcas emergentes, que crecen significativamente más rápido que las marcas tradicionales al ofrecer innovación y diferenciación. Kantar presentó cifras contundentes:
Las marcas propias ya valen 280,000 millones de dólares.
Crecen 3.7% vs. 1.1% de marcas tradicionales.
El consumidor ya no llega a este tipo de marcas por sacrificio, sino por convicción, debido a que ofrecen calidad suficiente, menor ruido de marketing y mejor relación beneficio–precio. Además, los expertos destacan cuatro funciones estratégicas de este tipo de opciones:
a). Constructores de lealtad. Anclan al consumidor al ecosistema del retailer, no solo al producto, algunos ejemplos son Member’s Mark y Kirkland Signature.
b). Diferenciadores de surtido. Los retailers usan sus marcas propias para decir quiénes son, a través de productos locales, ingredientes con narrativa de origen y formatos que no existen en las marcas tradicionales.
c). Bancos de prueba de innovación. Las marcas propias funcionan como laboratorios de innovación rápida y espacios para probar nuevos ingredientes, claims funcionales, texturas y formatos. Esto se debe a que tienen menores riesgos porque no dependen de campañas masivas y se apoyan en datos propios del retailer.
d). Marcas con identidad propia. Los ponentes mencionan que el caso más claro es el de Kirkland Signature, que además de reconocimiento, tiene fans y genera expectativa de calidad en los clientes.
Para el sector de alimentos y bebidas: Esto importa porque las marcas tradicionales ya no compiten solo entre sí, ahora se enfrentan al retailer como marca, innovador y curador de productos.
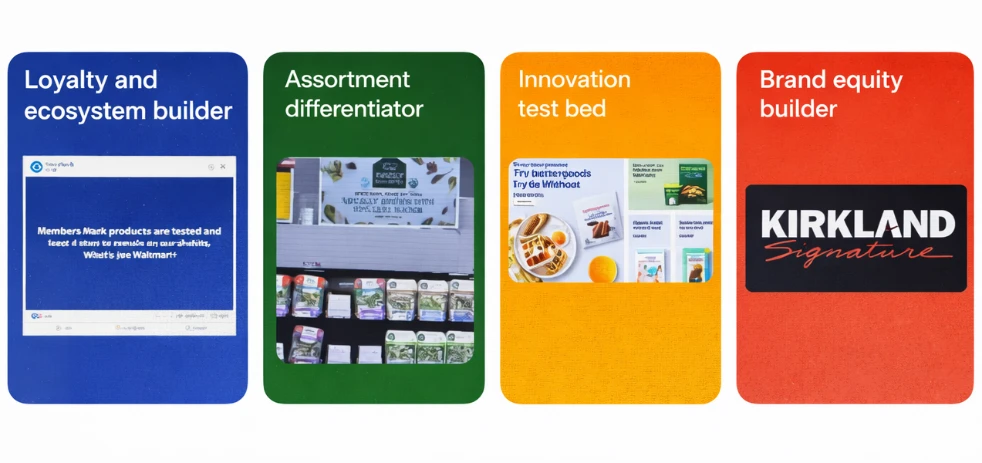
Según datos de Kantar, las marcas propias alcanzaron un valor de 280,000 mdd y crecieron 3.7% frente al 1.1% de las marcas nacionales en los primeros 10 meses de 2025.
10). Economía del bienestar: La salud y el bienestar se integran en la vida diaria, con un enfoque creciente en la “salud sin prisas” (unhurried health), la simplicidad y la reducción del desorden digital.
Implicación: El bienestar se integra como experiencia cotidiana, no como categoría aislada, los consumidores prefieren interfaces, menús y portafolios menos complejos, pero más intencionales.
Como hemos podido notar, la ponencia de Kantar deja claro que este 2026 no premiará a quien innove más rápido, sino a quien entienda mejor el contexto del consumidor; eso se traduce en que, el crecimiento vendrá de equilibrar tecnología con confianza, eficiencia con experiencia y valor económico con valor emocional.

TE PUEDE INTERESAR:
Seguridad alimentaria 2026: trazabilidad, IA, transparencia y resiliencia
Insights to action: ¿Qué recomiendan los expertos?
Para navegar este entorno de "tectonomía" (tecnología más economía humana), Rachel Dalton y Casey Ferrell resumieron sus consejos estratégicos en cinco recomendaciones principales bajo el concepto de “insights to action” (conocimientos para la acción).
Estas recomendaciones buscan que las empresas no solo comprendan los cambios, sino que se adapten activamente a ellos:
1). Estar a la vanguardia (Be ahead of the curve). Los expertos enfatizan que es crítico para las marcas y retailers alinearse con las tendencias tecnológicas y sociales de inmediato. No se trata de un cambio pasivo, sino de una transformación activa del entorno comercial donde quedarse atrás puede significar la pérdida de relevancia ante un consumidor que evoluciona rápidamente.
2). Avanzar en la inteligencia social (Advance your social intelligence). Dado que el 50% de los consumidores realizan compras basadas en lo que ven en sus redes sociales, las empresas deben profundizar en su comprensión de estas plataformas. La recomendación es “ir hacia donde está la confianza”, ya que la credibilidad se ha desplazado de las instituciones tradicionales hacia las comunidades digitales y los creadores de contenido.
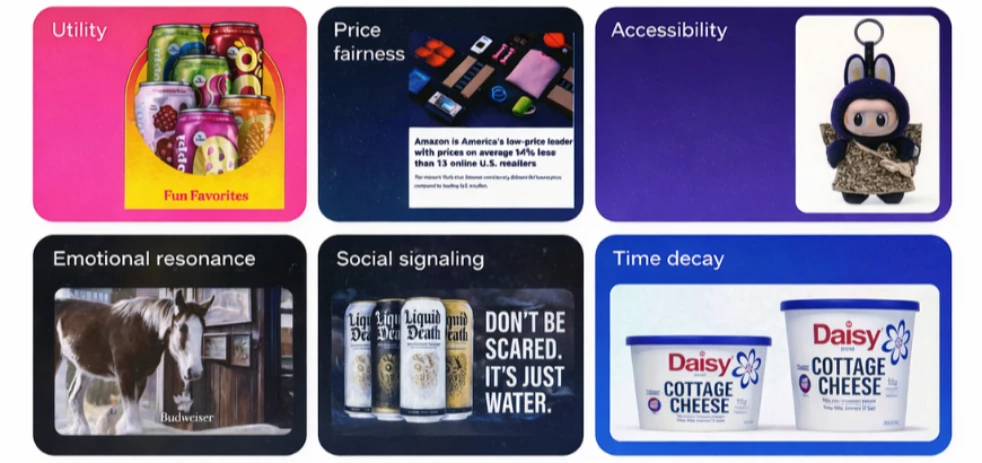
3). Adoptar un valor holístico (Embrace holistic value). El valor en 2026 es “dinámico” y mucho más complejo que simplemente ofrecer el precio más bajo. Kantar recomienda utilizar una ecuación de valor de seis componentes para decidir qué aspectos resaltar según el producto o el momento:
Utilidad: El beneficio funcional del producto.
Justicia en el precio: No necesariamente el más bajo, sino uno que el consumidor perciba como justo.
Accesibilidad: La facilidad para encontrar o adquirir el producto.
Resonancia emocional: La conexión personal con la marca.
Señalización social: Lo que el producto dice del consumidor ante los demás.
Factor tiempo (Time decay): Cómo el producto se ajusta a la urgencia o la relevancia del momento.
4). Solidificar el marco de bienestar (Solidify your wellness framework). El bienestar se ha integrado completamente en la vida cotidiana del consumidor; por ello, la recomendación es adoptar el concepto de “salud sin prisas” que valora la simplicidad, la reducción del desorden digital y la lentitud intencional como factores de bienestar. Las marcas deben ayudar a "despejar" la mente del consumidor ofreciendo opciones más simples y claras.
5). Acelerar lo digital con un enfoque centrado en lo humano (Fast-track digital with a human-centered focus). Esta es la esencia de la "tectonomía": la intersección entre la transformación tecnológica (como la IA generativa) y la necesidad de conexión humana.
La recomendación de los expertos es implementar tecnologías avanzadas, como los motores de respuesta de IA o la personalización extrema, pero siempre con el objetivo de mejorar la experiencia y la relevancia para el ser humano, no solo por la tecnología en sí misma.

TE PUEDE INTERESAR:
Las principales tendencias en diseño e industria del empaque en 2026
El desafío de la adaptabilidad
Este 2026, el éxito en el sector de consumo y retail no vendrá de una sola estrategia masiva, sino de la capacidad de las marcas para fragmentar su propuesta de valor.
La “tectonomía” nos enseña que la eficiencia tecnológica debe ser el motor invisible que potencie experiencias profundamente humanas y confiables.
En un mercado donde el consumidor actúa como el arquitecto de su propio presupuesto y el relevo generacional dicta nuevas reglas de juego, la pregunta para las empresas ya no es si deben cambiar, sino qué tan rápido pueden alinear su propósito con las nuevas prioridades de un comprador que valora su tiempo tanto como su dinero.

Newsletter
Analista de Contenido
Periodista digital con experiencia en medios como El Universal, Univision, Condé Nast y TecScience. Apasionada por la investigación y el storytelling.