Cárnicos y alternativas plant-based
A dónde se dirige el capital: cinco categorías que atraen las inversiones en alimentos y bebidas
La innovación, la salud y la conveniencia concentran el interés de los inversionistas

Analista de Contenido
Última actualización:

Compartir


Tradicionalmente, las fusiones y adquisiciones (M&A) consolidaron su posición como uno de los principales motores de crecimiento para la industria global de alimentos y bebidas; sin embargo, el entorno que enfrenta las empresas en 2026 es muy distinto al de la década pasada.
Factores como la persistencia de la inflación, la volatilidad en los precios de las materias primas, las tensiones geopolíticas entre Estados Unidos y diversas regiones del mundo, así como un consumidor altamente selectivo han transformado el panorama de los negocios en los últimos años.
Debido a las constantes disrupciones y el panorama cambiante, el capital busca refugio en categorías específicas, elevando significativamente los criterios bajo los cuales se evalúan y concretan las nuevas inversiones en el sector de alimentos y bebidas.
Pero, aún con los desafíos actuales, el flujo financiero no se detiene, así lo señaló John Carey Siegler, Managing Director de BMO Capital Markets, durante el webinar Food & Beverage Industry M&A: What to Expect in 2026, organizado por The Food Institute.
“El mercado de M&A continúa activo bajo una dinámica diferente: hoy se registran menos transacciones, pero los acuerdos son de mayor escala”, mencionó el directivo, quien agregó que los inversionistas concentran sus recursos en compañías capaces de demostrar crecimiento, innovación, rentabilidad y una propuesta de valor claramente diferenciada.

TE PUEDE INTERESAR:
La ciencia como motor de innovación alimentaria: la evidencia marca el futuro de los alimentos y bebidas
¿Cómo el consumidor "agotado" define las estrategias de adquisición?
Siegler explicó que el valor total de las operaciones se mantiene impulsado por las mega-adquisiciones de los fabricantes de bienes de consumo empaquetados (CPG). Además, destacó que aproximadamente el 75% de los movimientos recientes fueron ejecutados por compradores estratégicos, lo que refleja el interés de las grandes corporaciones por transformar sus portafolios para adaptarse a las nuevas exigencias del mercado.
Haciendo un corte de la primera parte de su ponencia, el principal insight se enfoca en el pulso del mercado: Las transacciones actuales apuntan a la resiliencia; menos volumen de acuerdos, pero con un impacto estratégico y financiero mucho mayor.
La razón detrás de este comportamiento es que los hábitos de consumo evolucionan más rápido que las estructuras tradicionales de la industria. Siegler describió al consumidor actual como un comprador “agotado” por los efectos inflacionarios acumulados; un perfil que busca maximizar el valor de cada compra sin sacrificar atributos clave como la salud, la conveniencia, el sabor o la funcionalidad.
Este fenómeno ha acelerado el crecimiento de las marcas propias, la migración hacia canales de descuento (hard discount) y una competencia feroz por el gasto de los hogares. Incluso los segmentos de mayores ingresos —históricamente resilientes al factor precio— muestran una búsqueda más activa de valor y una alta sensibilidad al costo.
Las macrotendencias que ganan la carrera por el capital
Ante este escenario, además de compañías con ventas en crecimiento, los inversionistas también buscan negocios alineados con las grandes tendencias que están transformando a la industria alimentaria:
Salud y bienestar
Nutrición funcional
Bebidas sin alcohol
Ingredientes especializados
Alimentos refrigerados y congelados
Para los compradores, estas cinco categorías representan oportunidades para conectar con nuevas generaciones de consumidores, acceder a capacidades tecnológicas diferenciadas y participar en mercados con mejores perspectivas de crecimiento a largo plazo.
¿Qué implica este cambio? El experto subraya que, el capital no está desapareciendo de la industria de alimentos y bebidas, pero sí está cambiando de dirección.

TE PUEDE INTERESAR:
¿Cómo influirán las nuevas generaciones en la industria alimentaria y el consumo hacia 2050?
1). Salud y bienestar: El motor que transforma el mercado
Por mucho tiempo, la salud fue un nicho de la industria alimentaria; sin embargo, en la actualidad, se ha convertido en un eje transversal de innovación. Incluso en un entorno de fuerte presión económica, los consumidores mantienen en su radar los productos con etiquetas limpias (clean label), beneficios funcionales y propuestas alineadas con el bienestar integral.
Atributos como la salud digestiva, el bienestar femenino y los alimentos funcionales continúan captando la atención, tanto de los compradores como de los fondos de inversión.
Esta tendencia ha forzado a las grandes corporaciones a reformular sus portafolios, adquirir marcas nativas especializadas y ampliar su presencia en segmentos de alto valor agregado.
“Los consumidores siguen exigiendo ingredientes limpios y opciones más saludables; en muchos casos, están dispuestos a pagar un diferencial por esos beneficios”, detalló Siegler.
A este panorama se suma un catalizador disruptivo: la creciente adopción de medicamentos agonistas del GLP-1, como Ozempic, Saxenda, Wegovy o Mounjaro. De acuerdo con cifras presentadas por el experto, “se proyecta que, en los próximos años, cerca del 20% de los hogares estadounidenses cuente con al menos un integrante bajo este tipo de tratamientos”.
Hace unas semanas, en The Food Tech®, conversamos con Hagen Weiss, director de CellX, quien nos explicó por qué los GLP-1 están transformando a la industria de alimentos y bebidas:
Cambio biológico. El fármaco genera una reconfiguración hormonal del apetito, alterando la forma en que el cerebro y el sistema digestivo procesan el hambre y la saciedad.
Reducción drástica del consumo. Los usuarios de GLP-1 consumen, en promedio, 21% menos de calorías y gastan un tercio menos en el supermercado. Además, disminuyen radicalmente (entre un 70% y 84%) la ingesta de alimentos indulgentes o de baja densidad nutricional, como postres, pasta, pizza, hamburguesas, botanas y alcohol.
Prioridad del valor sobre el volumen. Dado que las personas comen menos porque fisiológicamente no pueden ingerir las mismas cantidades, el foco de la industria cambia. Ya no se trata de vender por volumen de consumo, sino de ofrecer densidad nutricional por porción. Cada caloría cuenta más, impulsando la demanda de alimentos ricos en proteínas, fibra y nutrientes esenciales (como vitaminas y minerales) para evitar deficiencias alimentarias.
Aunque el precio ha limitado el uso extendido de GLP-1 en México y América Latina, Weiss menciona que, al caducar la patente en regiones de Asia, como India, las empresas locales ya están fabricando genéricos, lo cual, en la próxima década podría reducir su costo hasta en 70%, impulsando su adopción.

TE PUEDE INTERESAR:
Ozempic cambia el menú: ¿qué categorías de alimentos ganarán terreno hacia 2030?
2). Proteína: De atributo diferenciador a requisito básico
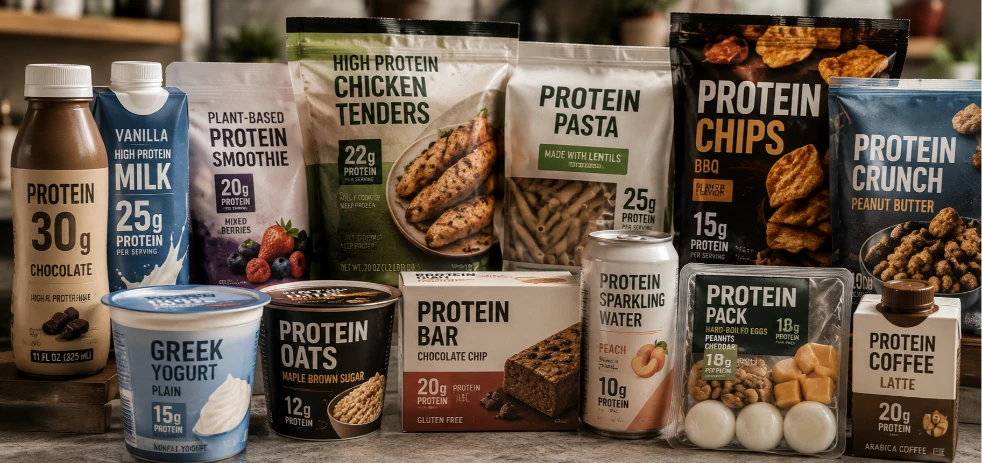
Volviendo a la ponencia de Siegler, la segunda tendencia que está llamando la atención de los inversionistas es la proteína: “ya no es solo una apuesta segura, está en todas partes”.
Aunque hace dos lustros el contenido proteico estaba relacionado con la nutrición deportiva, los gimnasios y el alto rendimiento, hoy es un ingrediente básico en múltiples categorías como:
Bebidas
Snacks
Panificación
Lácteos
Productos refrigerados
Actualmente, su expansión responde, no solo a los consumidores fitness, sino también a las necesidades de dietas con mayor densidad nutricional, impulsadas nuevamente por la tendencia GLP-1.
Para el directivo, el segmento de los snacks cárnicos es uno de los ejemplos más claros de esta evolución, en donde el mercado migró de los productos convencionales hacia propuestas de valor:
Carne de res alimentada con pastura (grass-fed)
Formulaciones limpias
Perfiles de sabor complejos
Posicionamientos funcionales
Frente a este panorama, los inversionistas ven una gran oportunidad en esta macrotendencia que luce estructural y duradera ante la demanda de proteína de los consumidores y la futura expansión de los GLP-1.
3). Bebidas funcionales y alternativas Sober-Curious
Mientras que las categorías tradicionales de bebidas con alcohol muestran señales de desaceleración global, las generaciones más jóvenes (como la Gen Z y los Millennials) impulsan el crecimiento de productos que combinan hidratación, energía limpia y beneficios holísticos.
Hoy en día, casi todas las categorías de bebidas alcohólicas tradicionales cuentan con su contraparte non-alcoholic, una transformación que refleja un cambio cultural profundo, el cual ha llevado a las compañías a buscar nuevas formulaciones que mantengan las características de sabor y textura asociadas a sus productos, pero con menos o nada de alcohol.
En paralelo, ganan terreno las bebidas enriquecidas con:
Proteínas y vitaminas
Ingredientes botánicos y adaptógenos
Compuestos para la salud digestiva (como probióticos y prebióticos)
Para los compradores estratégicos, el segmento de bebidas funcionales ofrece una vía rápida para rejuvenecer sus portafolios y conectar con los nuevos perfiles de consumo.

TE PUEDE INTERESAR:
Bebidas sin alcohol: tendencias, innovación y futuro del mercado hacia 2030 según Mintel
4). Ingredientes especializados: El eslabón de oro de la innovación
No obstante que suelen operar tras bambalinas, recibiendo menos reflectores que las marcas de consumo masivo (B2C), los fabricantes de ingredientes se han convertido en las joyas de la corona del mercado de M&A.
Durante el webinar de The Food Institute, Todd Giles, Managing Director y Group Head of Food, Consumer & Agribusiness de BMO, señaló que este segmento registra las valoraciones más altas del mercado.
Su relevancia es estratégica, pues los ingredientes son la pieza crítica para la reformulación actual y las empresas del sector no solo suministran materias primas, también:
Proveen soluciones tecnológicas en texturización
Reducción de azúcar
Enmascaramiento de sabores y
Desarrollo conjunto (co-development)
En este sentido, Siegler recordó que el sabor sigue siendo el rey indiscutible del éxito comercial: “Puedes tener un producto extraordinario desde el punto de vista nutricional, pero si no sabe bien o falla en la textura, el consumidor no volverá”. Por ello, las firmas de ingredientes con alto conocimiento técnico son hoy activos altamente codiciados.
5). Refrigerados y congelados: La nueva frontera del convenience
Dentro del análisis, la categoría de alimentos refrigerados y congelados se posicionó como una de las apuestas más prometedoras y disruptivas para los próximos años. Siegler la describió como la nueva frontera de la innovación debido a una combinación perfecta de factores:
Conveniencia
Mayor vida útil
Mejoras tecnológicas en calidad sensorial
Incorporación de sabores internacionales
Capacidad para responder a las necesidades de consumidores que buscan soluciones rápidas para comer en casa
La tecnología rompió el viejo mito de que lo congelado es de baja calidad. Hoy, las marcas globales utilizan esta categoría como su principal laboratorio para lanzar propuestas que equilibran la salud, la practicidad y la exploración gastronómica en el hogar.

TE PUEDE INTERESAR:
¿Cuáles son las preferencias del consumidor mexicano en 2026? Esto dice Worldpanel by Numerator
El dinero sigue en movimiento, pero es más selectivo
Si bien, la incertidumbre económica continúa marcando el ritmo de los mercados, el webinar de The Food Institute deja una conclusión clara: el capital sigue disponible para la industria de alimentos y bebidas, pero ahora se dirige hacia compañías capaces de demostrar innovación, diferenciación y capacidad de adaptación.
Las categorías vinculadas con bienestar, proteína, bebidas funcionales, ingredientes especializados y alimentos refrigerados o congelados reúnen actualmente muchos de los atributos que buscan los compradores estratégicos.
Sin embargo, el desafío para las empresas que pertenecen a estos segmentos no consiste solo en crecer, sino en demostrar que pueden hacerlo de manera rentable, escalable y sostenible en el largo plazo; pues, en un mercado donde las grandes corporaciones reorganizan sus portafolios y los inversionistas elevan continuamente sus exigencias, estas cinco categorías se perfilan como algunos de los principales destinos del capital durante 2026.

Newsletter
Analista de Contenido
Periodista digital con experiencia en medios como El Universal, Univision, Condé Nast y TecScience. Apasionada por la investigación y el storytelling.