Normatividad y regulaciones
La nueva era regulatoria: crecimiento, innovación y biotecnología en la industria alimentaria
La innovación y la sostenibilidad ofrecen una serie de beneficios tangibles y estratégicos para el sector alimentario
Periodista especializada Senior
Última actualización:

Compartir


En México y LATAM la actualización de marcos sobre etiquetado, bioseguridad, “novel foods” y evaluación de proteínas alternativas está reconfigurando decisiones de I+D, go-to-market y expansión internacional.
México es un caso emblemático. La NOM-051, que introdujo en 2020 el etiquetado frontal con sellos de advertencia, elevó los estándares de información al consumidor y aceleró estrategias de reformulación.
Tras un manual técnico conjunto de Secretaría de Economía, COFEPRIS y PROFECO en 2021 para homogeneizar criterios y ejemplos de cumplimiento, la autoridad ajustó el calendario de implementación por etapas.
En 2025, el Gobierno primero aplazó el inicio de la tercera fase al 1 de enero de 2026; semanas después, actualizó el cronograma: la tercera fase iniciará el 1 de enero de 2028, extendiendo la segunda fase hasta el 31 de diciembre de 2027.
Para fabricantes y exportadores, la señal es doble: exigencia regulatoria alta, pero con ventanas realistas para inversiones en empaques, sistemas de datos y especificaciones nutrimentales.

TE PUEDE INTERESAR:
¿Cómo están abordando las empresas la innovación ante la legislación actual en la industria de empaques?
Políticas recientes y su impacto en el crecimiento industrial
México vivió un reordenamiento regulatorio alrededor del maíz genéticamente modificado (GM). En diciembre de 2024, un panel del TMEC dictaminó que las restricciones mexicanas a importaciones de maíz GM carecían de base científica; México retiró las barreras a la importación en 2025 para cumplir el fallo.
Sin embargo, en febrero–marzo de 2025 avanzó una reforma constitucional que prohíbe el cultivo de maíz transgénico en territorio nacional, elevando la protección del maíz nativo a rango constitucional.
Para la cadena de abasto, esto implica que la importación de maíz amarillo GM para forraje sigue abierta bajo el TMEC, pero la siembra local de maíz GM queda vedada, un arreglo híbrido que puede sostener la oferta pecuaria en el corto plazo y, a la vez, exigir trazabilidad más estricta para evitar contaminación genética.
En el Cono Sur la fotografía es distinta. Argentina estableció desde 2015 criterios pioneros para edición génica y nuevas técnicas de mejoramiento (NBTs): regula como OGM solo a los organismos con inserción estable de ADN foráneo, lo que redujo tiempos y costos de I+D agrícola.
Ese “modelo argentino”, validado en literatura revisada por pares, permitió que desarrollos con edición precisa avanzaran con mayor certidumbre. Brasil, por su parte, a través de CTNBio (2018), determinó que NBTs sin genes exógenos no se consideran OGM, y ANVISA modernizó en 2023 el marco para “novel foods” (RDC 839/2023) y en 2025 optimizó trámites para el sector de alimentos, enviando una señal pro-innovación al mercado.
El resultado práctico: pipelines biotecnológicos con rutas regulatorias más claras y previsibles que facilitan el fondeo.
Para México, el aprendizaje comparado es evidente: la Ley de Bioseguridad de OGM sigue constituyendo la base de evaluación de riesgos, pero la convergencia con estándares internacionales para “novel foods” y proteínas de fermentación, sumada a calendarios estables como en NOM-051, puede catalizar inversiones sin ceder rigor.
¿La regulación habilita o bloquea la financiación de la innovación?
El financiamiento sigue a la certidumbre. En Brasil, el banco de desarrollo BNDES informó en 2024 su mayor apoyo a proyectos de innovación desde 1995, mientras FINEP sostiene líneas reembolsables y no reembolsables desde investigación básica hasta el escalamiento. Estas señales, combinadas con criterios técnicos de ANVISA/CTNBio, disminuyen riesgo percibido y costo de capital para foodtech y bioeconomía.
A escala regional, IDB Invest y BID Lab han venido movilizando recursos para transformación productiva, y en 2025 JICA comprometió US$1,000 millones para ampliar el fondeo privado a través de un esquema originate-to-share, buscando cerrar brechas de financiamiento sostenible en la región.
Por su parte, la OECD enfatiza que marcos regulatorios sólidos y previsibles favorecen la atracción de IED hacia tecnologías verdes y digitales, y recomienda profundizar mercados de capital y capital de riesgo. La conclusión es operativa: si regulas bien y evalúas a tiempo, el dinero llega.
Chile, mediante CORFO, abrió en 2024–2025 nuevas convocatorias (“Crea y Valida”, etapas semilla y escalamiento) con cofinanciamiento a I+D y soft-landing exportador, reforzando un circuito público-privado para tecnologías de alimentos y biotecnología industrial. Este tipo de instrumentos reduce el “valle de la muerte” entre piloto y pre-comercial.
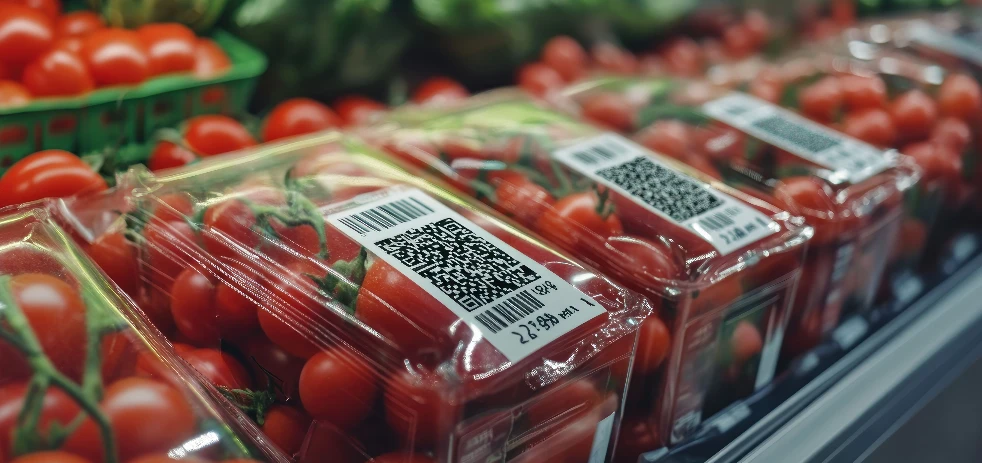
La NOM-051, que introdujo en 2020 el etiquetado frontal con sellos de advertencia, elevó los estándares de información al consumidor y aceleró estrategias de reformulación. Foto: Freepik
La expansión biotecnológica: entre guías científicas y licencias sociales
La biotecnología alimentaria se está decidiendo en dos planos: técnico-regulatorio y sociopolítico.
En el plano técnico, FDA y EFSA han afinado guías para proteínas “animal-free” y fermentación de precisión. Desde 2020, FDA emitió cartas GRAS sin objeciones para β-lactoglobulina producida por fermentación; en 2025 hizo lo propio con nuevas variantes.
EFSA actualizó en 2024 su guía de “novel foods”, fortaleciendo requisitos de caracterización proteica, antinutrientes y complejos matrices. Esto no es cosmética técnica: define el tipo de dossier, los estudios y la trazabilidad que un proveedor deberá financiar antes de vender en EE. UU. o la UE.
En el plano sociopolítico, el avance también viene con escrutinio. En 2024-2025, organizaciones civiles en EE. UU. interpusieron demandas de publicidad engañosa contra productos con proteína láctea por fermentación, cuestionando etiquetados y residuos de proteínas del microorganismo hospedero, pese a contar con GRAS.
Para las empresas LATAM que planean exportar ingredientes o CPG con estos insumos, el mensaje es de compliance integral: además de cumplir con marcos de seguridad, habrá que blindar claims y materiales de marketing.
Brasil refuerza la ruta de “novel foods” con RDC 839/2023 (sustituyendo la RES 16/1999) y, en 2025, con un procedimiento optimizado para revisar peticiones del sector de alimentos. Esto reduce cuellos de botella en un país que ya concentra parte del financiamiento bioeconómico y crea un terreno fértil para escalar ingredientes funcionales, cultivos con edición génica y proteínas alternativas.
Argentina mantiene su liderazgo regulatorio en NBTs: revisiones científicas y seguimientos desde 2015 subrayan que su sistema puede clasificar caso por caso si un cultivo editado debe tratarse como OGM o como variedad convencional, permitiendo ciclos de desarrollo más cortos y previsibles. Para proveedores de ingredientes y mejoradores de cultivos en alimentos y bebidas, esa previsibilidad se traduce en roadmaps de I+D con menor riesgo regulatorio.
La sostenibilidad juega un papel crucial en la reducción de costos y desperdicios dentro de la industria alimentaria.Foto: Freepik
Tres tendencias financian la innovación alimentaria en LATAM
Banca de desarrollo y agencias de innovación: BNDES incrementó el crédito para innovación; FINEP ofrece paquetes desde prototipo hasta escalamiento; CORFO cofinancia I+D y escalamiento con instrumentos “Semilla” y “Crea y Valida”. Estas líneas reducen el costo de capital, sobre todo cuando la regulación clarifica ruta de aprobación.
Banca multilateral y sindicación: IDB Invest/BID Lab reportan mayor movilización de recursos; en 2025, JICA comprometió mil millones de dólares para ampliar inversión privada bajo esquemas de co originación, abriendo espacio para agroindustria resiliente, eficiencia hídrica y descarbonización logística. Para empresas mexicanas, alinear proyectos a taxonomías sostenibles nacionales facilita elegibilidad.
Mercados temáticos y bioeconomía: En Brasil, instrumentos como CBIOs y bonos temáticos ya canalizan más del 87% del financiamiento de bioeconomía en bioenergía, una pista de cómo diseñar mecanismos para proteínas alternativas o envases bio-basados si existe un marco de medición y verificación robusto.
La región transita de la retórica a los incentivos: la regulación bien diseñada es política industrial. México, con NOM-051 y la protección constitucional del maíz nativo, deberá cuidar la previsibilidad y la coherencia con compromisos comerciales para no desalentar inversiones. Brasil y Argentina muestran que marcos claros para NBTs y “novel foods” aceleran el paso de laboratorio a góndola.
Finalmente, la ventaja competitiva para la industria alimentaria estará en diseñar productos y procesos para aprobarse en varias jurisdicciones a la primera, con claims veraces y cadenas de suministro trazables.

TE PUEDE INTERESAR:
¿Cómo ha evolucionado el etiquetado de alimentos en el mundo?

Newsletter
Periodista especializada Senior
Periodista especializada con más de 15 años en medios de comunicación. En los últimos 8 años ha enfocado sus conocimientos y competencias en la industria de alimentos y bebidas, y en el sector de packaging para alimentos.