Panificación y snacks
Desayuno rico en proteína: cómo innovar para cada generación sin perder el foco
El desayuno se consolida como la principal ventana de innovación en proteína. Entender qué busca cada generación es la clave para desarrollar productos que conecten con sus necesidades y hábitos
Gerente de contenidos
Última actualización:

Compartir


El interés del consumidor por la proteína ha evolucionado de forma sostenida en los últimos años. Para septiembre de 2025, el 21% de los consumidores en España cita el alto contenido proteico como un factor relevante en su decisión de compra, según datos de Mintel.
Este crecimiento, sin embargo, no se ha trasladado en la misma proporción al desarrollo de producto: los lanzamientos con claim proteico se han mantenido estables, lo que abre una brecha entre demanda y oferta que representa una oportunidad concreta para la industria.
El desayuno se posiciona como la ocasión de consumo con mayor potencial para capitalizar este interés. Tres razones lo explican:
Es la comida del día más alineada con los objetivos de salud del consumidor: el 81% de los consumidores de desayuno afirma que un desayuno saludable les ayuda a mantener una alimentación equilibrada a lo largo del día.
La proteína ya tiene un rol reconocido en esta ocasión: el 66% de los consumidores españoles considera importante empezar el día con un desayuno rico en proteína, frente al 23% que lo consideraba en 2020.
El desayuno permite trabajar con un espectro amplio de categorías (cereales, lácteos, panadería, huevos, cárnicos, bebidas), lo que multiplica las vías de innovación disponibles.
A esto se suma que el 54% considera el desayuno la comida más importante del día y el 69% declara elegir activamente opciones nutritivas. El consumidor ya tomó la decisión de priorizar la nutrición en el desayuno; el reto para las marcas es facilitar esa elección con productos que la hagan conveniente, apetecible y coherente con sus objetivos de salud específicos.
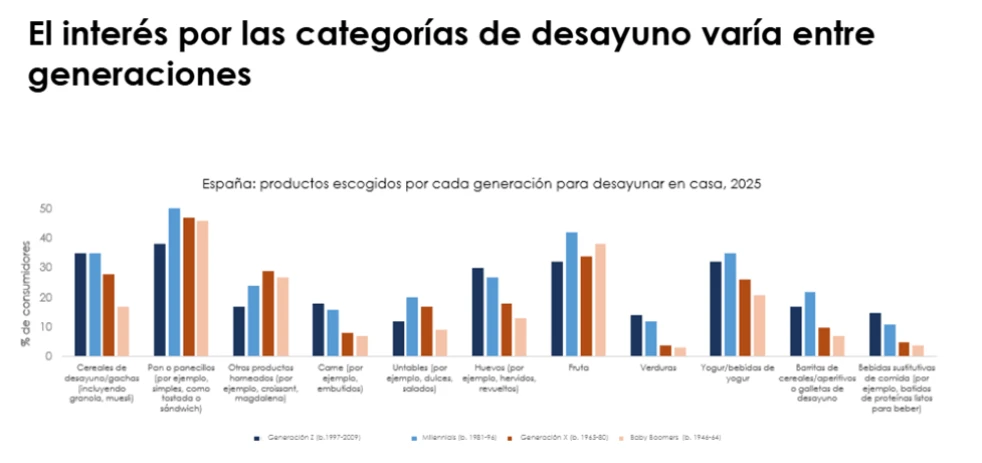
En España, los productos elegidos por cada generación para desayunar en casa, según datos de 2025 de Mintel son cereales, pan o panecitos, productos horneados, carne, untables, huevo, fruta, yogur, barritas, entre otros. Ver gráfica:
Un factor adicional que condiciona la estrategia de innovación es la fragmentación del consumidor. Ya no se trata solo de diferencias generacionales: dentro de cada generación existe una diversidad de objetivos, preferencias de formato y canales de información que obliga a un enfoque más delimitado.
El interés por la proteína es común a todas las generaciones y ha crecido en todas ellas entre 2023 y 2025, pero las categorías de preferencia y los atributos que valoran difieren de forma significativa.
Este panorama fue presentado en el webinar “Proteína para el desayuno: oportunidades de innovación para consumidores de todas las edades”, impartido por Jimena Ávila Martín, Food & Drink Senior Analyst en Mintel. La sesión se centró en analizar cómo las marcas pueden adaptar sus estrategias de innovación para responder tanto a las expectativas actuales como futuras de las distintas generaciones, utilizando la proteína en el desayuno como eje estratégico de desarrollo.
Oportunidades para consumidores jóvenes: Generación Z y Millennials
Gen Z y Millennials son consumidores hiperconectados y con alta exposición a información sobre salud y nutrición. El 45% de Gen Z y el 32% de Millennials busca inspiración en redes sociales para mantenerse al día sobre tendencias alimentarias.
Esta abundancia de información tiene un efecto secundario: la dificultad para identificar qué productos son genuinamente saludables en medio de mensajes contradictorios. Las marcas que aportan claridad y confianza en su comunicación tienen una ventaja competitiva directa en este segmento.
a) El azúcar como punto de fricción y oportunidad
El 59% de Gen Z y el 64% de Millennials están de acuerdo en que los productos azucarados provocan picos de glucosa poco saludables. Esta conciencia abre dos líneas de innovación:
Para marcas con categorías saladas o productos naturalmente altos en proteína (como huevos o embutidos), la oportunidad está en confirmar y reforzar la decisión que el consumidor ya está tomando. La comunicación debe validar, no convencer.
Para marcas con categorías dulces, la innovación puede orientarse hacia versiones saladas de productos familiares (un muffin con jamón y queso, una barrita de desayuno con perfil salado) o hacia la incorporación de proteína en formatos dulces que equilibren indulgencia y funcionalidad. El 60% de Gen Z y el 52% de Millennials considera que un desayuno dulce mejora su estado de ánimo por la mañana: la clave es que ese momento de disfrute no comprometa sus objetivos de salud.
b) El café como vehículo de proteína funcional
El 63% de Gen Z y el 57% de Millennials consume café y muestra interés en productos con beneficios funcionales que puedan integrarse en esa rutina. La oportunidad concreta es eliminar la fricción entre el momento del café y el consumo de proteína (actualmente dos acciones separadas) ofreciendo mezclas de proteína con café como formato único. Esta integración responde directamente al valor que estas generaciones dan a la conveniencia y a la simplificación de sus rutinas matutinas.

TE PUEDE INTERESAR:
Del origen al mercado: ¿cuáles son las tendencias globales de consumo de café?
c) Salud digestiva y diversidad nutricional
El 42% de consumidores entre 25 y 44 años y el 30% entre 16 y 24 años buscan que su dieta apoye su salud digestiva. Este interés creciente en la microbiota y la fibra abre una vía de innovación en proteína que va más allá del claim proteico: posicionar el producto dentro de un perfil de diversidad nutricional (proteína + fibra + ingredientes con efecto prebiótico o probiótico) responde mejor a la búsqueda de estos consumidores que un mensaje exclusivamente centrado en gramos de proteína.
d) Conveniencia y formatos para el consumo fuera del hogar
Existe una brecha notable entre el consumo en el hogar y fuera de él en categorías clave para este segmento:
Cereales: 35% de Millennials desayuna cereales en casa, frente a un 17% fuera del hogar.
Huevos: 30% de Gen Z los consume en casa, con caída significativa en el consumo fuera.
Yogur: 35% de Millennials lo toma en casa, 18% fuera del hogar.
La oportunidad está en diseñar formatos que trasladen estas categorías al consumo fuera del hogar. El packaging en pouch para yogur, los huevos cocidos en packs individuales listos para consumir o las porciones de cereales proteicos en formato portátil son ejemplos de innovación que ya funcionan en otros mercados y que en España representan una categoría prácticamente inexplorada.
Estas generaciones también muestran un enfoque más flexible hacia el desayuno: muchos optan por un primer alimento más ligero complementado con snacks a lo largo de la mañana. Lejos de restar relevancia al desayuno, esta tendencia abre la puerta a productos que funcionen tanto como desayuno como snack matutino, con formatos de porción ajustable y alta densidad nutricional.
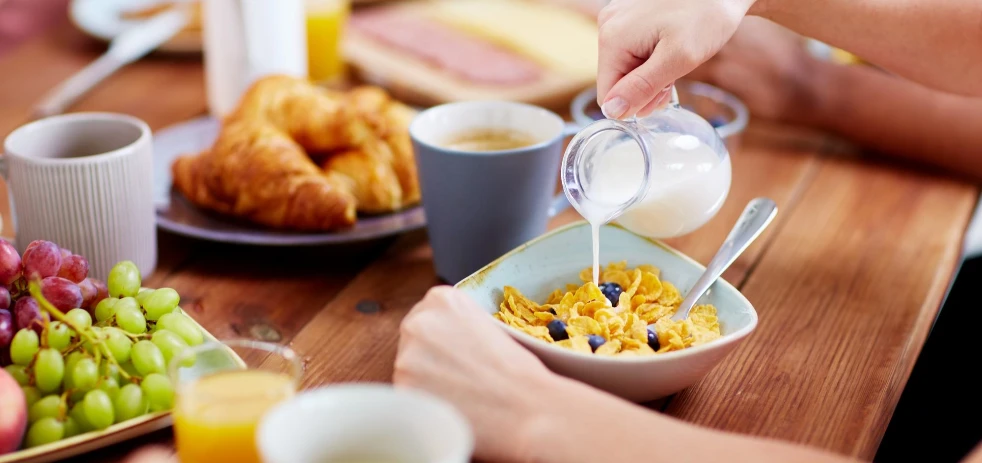
La brecha entre el consumo de cereales, yogur y huevos en casa y fuera del hogar revela una oportunidad de innovación en formato, no en producto. Gen Z y Millennials ya consumen estas categorías ricas en proteína en su desayuno habitual; el reto para las marcas está en diseñar presentaciones portátiles (porciones individuales, packaging en pouch, productos listos para consumir) que trasladen esos hábitos fuera del hogar sin añadir fricción a su rutina. Crédito foto: Freepik
e) De la cantidad a la calidad de la proteína
La próxima evolución del mercado proteico ya tiene dirección: el 67% de Gen Z y el 54% de Millennials prestan atención a la calidad de la proteína (digestibilidad, perfil de aminoácidos esenciales, entre otros) por encima de la cantidad.
El claim de "alto en proteína" seguirá capturando atención, pero la diferenciación competitiva migrará hacia la comunicación de calidad proteica, variedad de fuentes y biodisponibilidad. Las marcas que anticipen este cambio en su formulación y en su comunicación tendrán ventaja cuando la categoría madure.
Oportunidades para consumidores mayores: Generación X y Baby Boomers
Gen X y Baby Boomers tienen una relación distinta con el desayuno: es una ocasión de consumo estable, rutinaria y cargada de valor emocional:
El 85% de Gen X y el 87% de Baby Boomers consume lo mismo la mayoría de los días en el desayuno.
El 76% de Gen X, y el 86% de Baby Boomers considera tomarse tiempo para desayunar, y para ellos es una forma relajante de empezar el día. Esta consistencia no es una barrera para la innovación, es el marco dentro del cual debe operar.
El desayuno para estos consumidores es también la ocasión principal en la que incorporan productos funcionales o fortificados. Antes del mediodía es cuando muestran mayor apertura a incluir alimentos con beneficios específicos de salud, lo que convierte el desayuno en la ventana de mayor receptividad para el posicionamiento de proteína funcional en este segmento.
a) Innovación en pan y panadería: proteína con ingredientes reconocibles
El 27% de Gen X y el 24% de Baby Boomers que consume pan está interesado en versiones altas en proteína. Sin embargo, el 42% de personas entre 45 y 64 años y el 43% de mayores de 65 se sienten culpables cuando consumen productos procesados. Esta tensión define la estrategia de formulación para este segmento:
Mantener el número de ingredientes al mínimo posible. Más de cinco ingredientes en la etiqueta es percibido como señal de alto procesamiento.
Incorporar fuentes de proteína que sean reconocibles para el consumidor, aunque no sean habituales en la categoría. Un ingrediente familiar en un contexto nuevo genera menos resistencia que uno completamente desconocido.
Alinear el posicionamiento con el valor de lo natural, esto es, la proteína debe presentarse como un refuerzo de algo ya bueno, no como una modificación artificial de un producto tradicional.
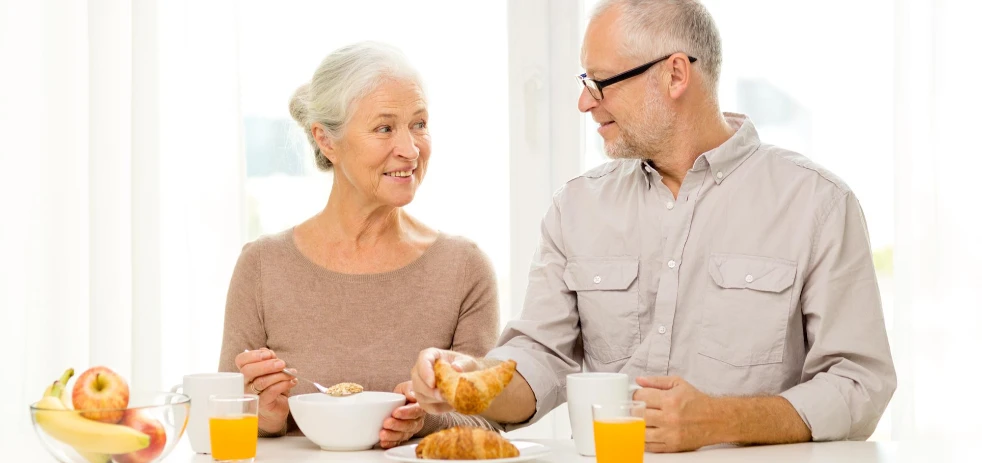
Para Baby Boomers y Generación X, la innovación en pan proteico funciona cuando respeta su relación con los alimentos naturales y tradicionales. Formulaciones con el menor número de ingredientes posible e ingredientes reconocibles, facilitan el consumo del producto. Por ello, la proteína no debe presentarse como una modificación del pan que conocen, sino como un valor añadido que refuerza algo que ya consideran bueno. Crédito foto: Freepik
b) Yogur y fruta: la combinación proteína + fibra como estrategia de posicionamiento
El yogur tiene penetración relevante en el desayuno de estos segmentos (21% de Baby Boomers y 36% de Gen X lo consume en casa), pero hay espacio para crecer. La estrategia más efectiva para impulsar su consumo no pasa por reformular el yogur, sino por comunicar la combinación yogur + fruta como solución de desayuno que integra proteína y fibra de forma natural:
El 51% de los consumidores de 45 a 65 años y el 70% de los mayores de 65 buscan consumir frutas y verduras en cualquier comida principal.
El 38% de Baby Boomers y el 34% de Gen X ya toman fruta en el desayuno en casa.
Las colaboraciones entre marcas de yogur y marcas de fruta (en formato de producto combinado o en comunicación conjunta) tienen aquí una oportunidad concreta para articular un mensaje de diversidad nutricional que resuene con la forma en que estas generaciones entienden la alimentación preventiva.
c) La alimentación como estrategia de salud preventiva
Gen X y Baby Boomers no ven la alimentación como nutrición, la entienden como un mecanismo de prevención activa. Antes de que aparezca un problema de salud, ya están tomando decisiones alimentarias orientadas a envejecer mejor y a reducir riesgos. Esta mentalidad define los atributos que deben comunicarse al posicionar proteína en el desayuno para este segmento:
Bajo en azúcar: responde a la preocupación por picos de glucosa y metabolismo.
Mayor energía: conecta con el deseo de mantenerse activos por más tiempo.
Saciante: relevante tanto para el control de peso como para la gestión del apetito.
Fuente de proteína: posicionado como soporte para la masa muscular y el bienestar general.
d) Pérdida de apetito y usuarios de GLP-1: el próximo reto de formulación
Entre el 15% y el 30% de personas mayores experimenta pérdida de apetito de forma natural como parte del proceso de envejecimiento. A este factor se suma el crecimiento del uso de medicación GLP-1 para el manejo del peso, que también reduce el apetito.
Ambos fenómenos coinciden en una necesidad de producto específica: desayunos ricos en proteína en porciones pequeñas, concentradas y con alta densidad nutricional, que permitan cubrir los requerimientos proteicos sin depender de volúmenes de ingesta elevados. Esta es una de las oportunidades de formulación más relevantes para los próximos años en el segmento de mayores de 50.

TE PUEDE INTERESAR:
Impacto de los GLP-1 en hábitos de consumo y oportunidades para la industria de alimentos
3 claves que marcan el futuro de la innovación en proteína
El análisis generacional del consumo de proteína en el desayuno permite identificar tres conclusiones con implicaciones directas para los equipos de innovación, I+D y nutrición de la industria alimentaria:
La proteína en el desayuno es una prioridad intergeneracional. El interés por la proteína en el desayuno es transversal a todas las generaciones y ha crecido de forma consistente entre 2023 y 2025. El desayuno es la ocasión de consumo con mayor receptividad para el posicionamiento proteico, independientemente del segmento de edad al que se dirija el producto. Las marcas que no están innovando en esta ventana están dejando terreno a las que sí lo hacen.
Las necesidades generacionales son distintas y la innovación debe responderlas por separado. Gen Z y Millennials demandan conveniencia, formatos portátiles y proteína integrada en sus rutinas (café incluido). Gen X y Baby Boomers valoran la naturalidad, la simplicidad de ingredientes y el posicionamiento de salud preventiva. Desarrollar un solo producto que intente hablar a todas las generaciones simultáneamente es una estrategia que diluye la propuesta de valor. La segmentación generacional no es opcional, es la condición para que el mensaje sea relevante.
El mercado está transitando de “más proteína” a “mejor proteína”. El claim de cantidad proteica seguirá siendo un primer filtro de atención en el lineal. Pero la diferenciación competitiva de los próximos años se construirá sobre la calidad de la proteína (digestibilidad, perfil aminoacídico, variedad de fuentes) y sobre su integración en un perfil de diversidad nutricional que incluya fibra, microbiota y funcionalidad digestiva. Las empresas que incorporen esta perspectiva en su hoja de ruta de I+D estarán posicionadas para liderar la siguiente fase de evolución de la categoría.
Las tendencias de consumo en torno al desayuno no están en un punto crítico, ya cruzaron este punto. Las nuevas generaciones han replanteado qué significa desayunar bien, y las generaciones mayores han incorporado el desayuno como parte de su estrategia de salud preventiva. Para la industria de alimentos, esto no es una señal de alerta, es la mayor oportunidad de innovación que ofrece el mercado en este momento.

TE PUEDE INTERESAR:
Desayunos todo el día: claves, tendencias y la autenticidad de Brew Brew

Newsletter
Gerente de contenidos
Periodista con más de 15 años de experiencia en la generación de contenidos y productos digitales con gran valor añadido en temas de la industria alimentaria, consumo, packaging y negocios B2B para una audiencia experta.