Bebidas
Claves del consumo en 2026: ¿cómo están cambiando las decisiones de compra en la industria de alimentos y bebidas?
La gran mayoría de los consumidores globales asegura que la confianza es fundamental a la hora de elegir una marca
Periodista especializada Senior
Última actualización:

Compartir


En 2026, la industria de alimentos y bebidas enfrenta un consumidor que no “vuelve” a la normalidad, sino que consolida una nueva lógica de compra: más cauta, más comparativa, más emocionalmente exigente y, al mismo tiempo, más informada y crítica.
El cambio no es únicamente de preferencias; es estructural. La ecuación de valor se está reescribiendo bajo presiones simultáneas de costo de vida, volatilidad macroeconómica, mayor escrutinio regulatorio, saturación informativa y aceleración tecnológica.
Los reportes de inteligencia de mercado han venido describiendo esta transición como un paso de la cautela coyuntural a la cautela instalada. Por ejemplo, NielsenIQ en su Consumer Outlook: Guide to 2026, plantea la idea de que la prudencia se vuelve un patrón psicológico duradero, con implicaciones directas en elasticidades, mix de canales, arquitectura de precios y confianza de marca.
En América Latina y México, el contexto suma capas específicas: una región con crecimiento moderado, sensibilidad a choques externos y una brecha de ingreso que amplifica el “trade-down” al tiempo que abre oportunidades para innovaciones que demuestren beneficios claros.
El Banco Mundial proyecta que el crecimiento de América Latina y el Caribe se mantenga alrededor de 2.3% en 2025 y se fortalezca hacia un promedio de 2.5% en 2026–27, en un escenario donde la inflación tiende a moderarse pero con fricciones persistentes .
Factores macroeconómicos y sociales que moldean el consumo en 2026
A escala global, los indicadores de precios de alimentos han mostrado moderación frente a los picos de 2022, pero el consumidor suele reaccionar más a niveles acumulados que a variaciones marginales.
El FAO Food Price Index registró en noviembre de 2025 un promedio de 125.1 puntos, con una caída mensual de 1.2% y un nivel 2.1% inferior a noviembre de 2024; además, se mantuvo 21.9% por debajo del máximo de marzo de 2022. Esto confirma una tendencia de desaceleración, pero no necesariamente un retorno a “precios cómodos” en el bolsillo, porque la base ya es alta y el gasto en esenciales se reacomodó.
Para alimentos y bebidas, el mensaje operativo es claro: incluso si los índices internacionales bajan, la percepción de presión económica puede sostenerse por costos residuales (energía, transporte, servicios, renta), por la memoria de precios y por cambios de hábito que ya se consolidaron.
En 2026, la “sensación de costo” sigue siendo un driver de comportamiento, y eso empuja al consumidor a buscar valor demostrable, promociones reales y tamaños/formatos más eficientes.
Crecimiento moderado y volatilidad: planeación bajo escenarios
La región latinoamericana llega a 2026 con señales de estabilización parcial, pero aún expuesta a incertidumbre global (comercio, tasas, shocks de commodities). En su Global Economic Prospects, el Banco Mundial apunta que el crecimiento de LAC se mantendría estable en 2.3% en 2025 y luego se afirmaría hacia 2.5% promedio en 2026–27, subrayando además la sensibilidad de México ante barreras comerciales y su integración con la economía estadounidense
Desde el ángulo B2B, esto desplaza la estrategia desde un presupuesto anual rígido hacia una planeación por escenarios con gatillos: umbrales de inflación, cambios regulatorios, disrupciones logísticas y variaciones de demanda por canal. La consecuencia práctica es que pricing, portafolio y promociones deben diseñarse con flexibilidad y con tableros que integren señales tempranas.
Consumidor más “defensivo” y más emocionalmente exigente
NielsenIQ sugiere que, aunque crece el segmento que se declara “más seguro”, esto no se traduce automáticamente en mayor gasto: la seguridad convive con intención y selectividad. El punto crítico para alimentos y bebidas es que el consumidor decide con una mezcla de racionalidad económica y necesidades emocionales: busca estabilidad, control, coherencia y marcas que “no lo fallen” en calidad, seguridad y honestidad.
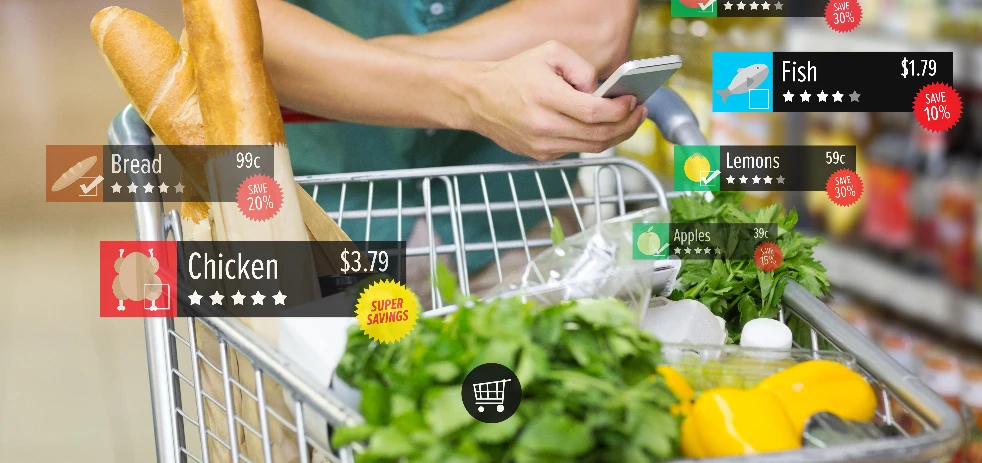
39% de los consumidores en México afirman mantenerse cautelosos con sus hábitos de gasto. Foto: Freepik
Transformaciones del consumidor post-pandemia y post-crisis inflacionaria
En 2026, el consumidor auditó sus hábitos: revisa etiquetas, compara por unidad, alterna marcas con mayor facilidad, y valida con reseñas o redes sociales. Esta vigilancia se traduce en un nuevo estándar para propuestas de valor.
Ya no basta con prometer “calidad” o “bienestar”; la comunicación debe acercarse a evidencia, trazabilidad y claridad, especialmente en categorías sensibles como bebidas saludables, snacks funcionales, lácteos, productos para niños o suplementos.
Generaciones: prioridades divergentes, pero unificadas por la búsqueda de valor
Gen Z tiende a acelerar la adopción digital, social commerce y experiencias híbridas; además, exige autenticidad y coherencia, penalizando el “greenwashing” o mensajes vagos.
Los Millennials, por su parte, suelen equilibrar valor con conveniencia y propósito, y son clave en compras familiares y decisiones de salud. Boomers, en promedio, priorizan confianza, salud, seguridad y una experiencia simple, sin fricción.
Para marcas y retailers, esto obliga a segmentar no solo por edad, sino por “modo de compra”: planificador, cazador de promociones, explorador de novedades, comprador por bienestar, comprador por conveniencia. El reto: personalizar sin invadir, y simplificar sin empobrecer el valor.
Valores dominantes: sostenibilidad, transparencia y bienestar con exigencia de prueba
La sostenibilidad no desaparece en 2026; cambia su forma. Bajo presión de presupuesto, el consumidor deja de premiar claims abstractos y se enfoca en atributos concretos: reciclabilidad real, reducción de empaque, retornabilidad, abastecimiento local, o impactos medibles.
Asimismo, la transparencia deja de ser un “diferenciador” para convertirse en requisito mínimo, especialmente cuando se combina con trazabilidad digital y reputación en línea.
Innovación y digitalización
La inteligencia artificial está cambiando la decisión de compra de dos maneras:
Consumidor, mediante recomendaciones, comparadores, asistentes de compra y experiencias personalizadas.
Industria, porque redefine la arquitectura comercial: forecast, optimización de inventario, pricing dinámico, segmentación por comportamiento, activaciones en retail media y personalización en CRM.
En 2026, el diferencial no es “usar IA”, sino integrarla con datos operativos (sell-out, disponibilidad, promociones, quiebres, devoluciones) y con señales de demanda en tiempo real. Para alimentos y bebidas, esto es particularmente relevante por perecibilidad, estacionalidad y sensibilidad de volumen a precio.
E-commerce en México: crecimiento sostenido y presión logística
México sigue consolidándose como mercado relevante en comercio digital. La AMVO publica el Estudio sobre Venta Online en México 2025 como referencia de indicadores y crecimiento del canal online retail.
En paralelo, inversiones logísticas y tecnológicas siguen acelerando el ecosistema: Reuters reportó que MercadoLibre anunció una inversión de US$3.4 mil millones en México para 2025, con foco en expansión tecnológica y servicios financieros, además de contratación significativa para fortalecer operación.
Para 2026, el e-commerce ya no compite solo por “tener catálogo”, sino por promesa de entrega, disponibilidad, sustituciones inteligentes, fidelización y eficiencia de devoluciones. En alimentos y bebidas, el estándar está subiendo en last-mile, cold chain, empaques para despacho y experiencia post-compra.
Omnicanalidad 4.0: el consumidor salta canales
La omnicanalidad en 2026 se vuelve más exigente: el consumidor investiga en digital, compra en tienda o viceversa, exige consistencia de precio, promociones, inventario y servicio. El reto para fabricantes es doble: coordinación de trade marketing y consistencia de mensaje; y para retailers, integración de datos y operación.
Aquí, el concepto clave es seamless commerce: experiencias sin fricción. NielsenIQ lo vincula a la necesidad de ganar con consumidores cautos a través de confianza, valor y experiencias integradas.
AR, experiencias inmersivas y metaverso: más útil que “espectacular”
En 2026, la realidad aumentada y experiencias inmersivas no deben plantearse como “futurismo”, sino como herramientas de conversión y reducción de incertidumbre: visualizar tamaños, empaques, información de producto, instrucciones, origen, o experiencias de maridaje/recetas.
La evidencia de adopción suele reportarse desde encuestas de inversión o intención: un reporte citado por BrandXR menciona un dato de Gartner (2023) donde 56% de retailers planeaban nuevas inversiones AR/VR hacia 2025, lo que sugiere madurez de implementación rumbo a 2026.
Para alimentos y bebidas, el caso de uso más defendible es el que reduce fricción informativa: etiquetado extendido, storytelling de origen, instrucciones, trazabilidad y experiencias de preparación.
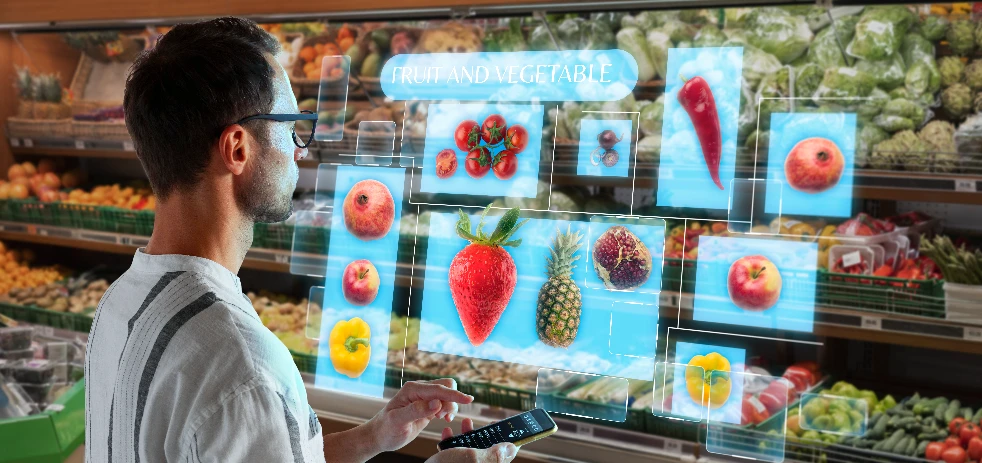
El consumidor investiga en digital, compra en tienda o viceversa, exige consistencia de precio, promociones, inventario y servicio. Foto: Freepik
Salud y bienestar como motores de decisión
El bienestar en 2026 es un motor de compra que se expresa en tres niveles: prevención, desempeño y manejo emocional. En alimentos y bebidas, esto impulsa categorías de funcionalidad digestiva, inmunidad, energía, hidratación inteligente y reducción de azúcar, así como suplementos y nutracéuticos con propuestas más específicas.
El debate se mueve hacia credibilidad: evidencia clínica, dosificación efectiva, estabilidad de ingredientes, interacción con matrices alimentarias, claims permitidos y comunicación responsable.
A nivel de mercado, fuentes comerciales estiman crecimientos relevantes en funcionalidad; por ejemplo, Grand View Research proyecta para el mercado de alimentos funcionales en América Latina una CAGR de 6.9% de 2024 a 2030 y un valor proyectado hacia 2030.
Más allá de la cifra, la implicación industrial es que funcionalidad deja de ser “subsegmento” para convertirse en eje transversal de innovación.
Bebidas saludables: convergencia de placer, salud y asequibilidad
Las bebidas son un campo de batalla en 2026 por tres razones:
Compiten por ocasiones de consumo (hidratación, energía, relajación). Segundo,
Están altamente expuestas a escrutinio de azúcar y aditivos.
Son un vehículo natural de funcionalidad (electrolitos, probióticos, fibras, adaptógenos, café funcional, bebidas con proteína, etcétera).
El reto es que el consumidor quiere resultados, pero también quiere sabor, conveniencia y precio. Esto exige formulaciones robustas, control sensorial y arquitectura de claims clara.
En paralelo, el mercado global sigue observando impactos de medicamentos GLP-1 en ciertos patrones de consumo, especialmente snacks y bebidas azucaradas, lo que obliga a ajustar innovación y portafolio hacia propuestas más densas en beneficio por caloría, y más alineadas con control metabólico.
Confianza y transparencia
NielsenIQ reporta un dato altamente accionable: 95% de consumidores afirman que la confianza es crítica al elegir una marca. Para alimentos y bebidas, donde seguridad e integridad importan, esto cambia la inversión prioritaria: certificaciones, controles, auditorías, trazabilidad, servicio al cliente y claridad de etiqueta dejan de ser “costos” y se convierten en protección de margen y preferencia.
Trazabilidad y transparencia: del QR decorativo al sistema de información
La trazabilidad en 2026 tiene dos capas. La primera es operativa: lotes, fechas, cadena fría, incidencias. La segunda es comunicacional: qué significa el origen, cómo se produce, cómo se maneja el riesgo. El QR puede ser puerta, pero la confianza requiere gobernanza: datos consistentes, verificables, y una narrativa que no contradiga la realidad.
Diversidad, inclusión y ética empresarial: señales de coherencia
Aunque “ética” puede parecer intangible, el consumidor y el talento la convierten en criterio. Los compradores corporativos integran criterios ESG, compliance y reputación para minimizar riesgos. En 2026, las empresas que alinean cultura, transparencia y gestión de riesgos tienden a construir resiliencia de marca y de negocio.
Nuevos formatos de consumo
Suscripciones: recurrencia y previsibilidad en tiempos inciertos. El modelo de suscripción se expande porque reduce fricción y ofrece una sensación de control del gasto: el consumidor fija un presupuesto y recibe conveniencia. Para la industria, significa previsibilidad de demanda, datos de consumo y posibilidad de personalización. No obstante, exige excelencia logística, servicio y retención: el “churn” castiga márgenes.
Microconsumo e instantaneidad: social media como punto de venta. En México, el social commerce crece como canal de descubrimiento y compra. Un reporte difundido por Business Wire (ResearchAndMarkets) señala que en 2022 aproximadamente 67% de consumidores online en México reportaron haber comprado vía plataformas sociales, un indicador de adopción relevante que proyecta la importancia del canal para 2026, sobre todo para categorías de impulso, descubrimiento y marcas emergentes.
Para alimentos y bebidas, esto reconfigura el “funnel”: el contenido ya no solo inspira; vende. Implica dominar formatos cortos, prueba social, creators, y logística capaz de convertir “picos” de demanda sin ruptura de stock ni mala experiencia.
Perspectivas regionales como laboratorios de presión y oportunidad
LATAM se caracteriza por consumidores altamente sensibles a precio, pero receptivos a innovación cuando se demuestra valor. El reto es la polarización: conviven segmentos con capacidad de pagar premium por salud, sostenibilidad o conveniencia, con grandes segmentos que optimizan gasto. La estrategia ganadora suele ser portafolio en “escalera”: entrada accesible, core competitivo y premium defendible por beneficios.
Europa: regulación y sostenibilidad como estándar operativo
Europa seguirá marcando el paso en empaques, sostenibilidad y reporte corporativo. El efecto para empresas latinoamericanas es indirecto pero poderoso: exigencias de información, rediseño de empaques exportados y trazabilidad más fina. La Comisión Europea ha sido explícita en su narrativa de empaques: reciclabilidad, etiquetado claro y metas hacia 2030.
Asia: velocidad, tecnología y escalabilidad
Aunque este artículo se centra en México y LATAM, Asia opera como radar de velocidad: adopción rápida de formatos digitales, pagos, retail híbrido y modelos de conveniencia extrema. Para B2B, la lección es que 2026 premiará la capacidad de ejecutar rápido sin comprometer calidad ni cumplimiento.
Desde la perspectiva del consumidor, la cautela se ha convertido en el comportamiento dominante. Foto: Freepik
Riesgos y desafíos
La volatilidad seguirá impactando commodities, logística y costos. Incluso si algunos índices se moderan, la industria debe prepararse para shocks. En este entorno, el “time-to-respond” es ventaja competitiva: capacidad de ajustar precios, reformular, rediseñar empaques y reconfigurar canales.
Brechas digitales: omnicanalidad sin excluir
La digitalización no es homogénea. En México y LATAM, la brecha puede excluir a segmentos vulnerables o regiones con menor infraestructura. Para marcas y retailers, esto obliga a diseñar omnicanalidad inclusiva: experiencias digitales ligeras, opciones de pago flexibles y continuidad de experiencia en tienda.
Saturación informativa: confianza bajo ruido
El consumidor enfrenta un entorno saturado de claims, influencers, “hacks” y desinformación. Esto genera fatiga y escepticismo. En 2026, gana quien simplifica sin trivializar: mensajes claros, verificables, con sustento y consistentes en todos los canales.
Claves e implicaciones estratégicas para 2026
Finalmente, en 2026 las decisiones de compra en alimentos y bebidas se están moviendo por cinco fuerzas integradas:
Cautela estructural, donde el consumidor no necesariamente compra menos, pero compra con más intención y menos tolerancia a fallas. NielsenIQ lo resume con claridad: la cautela se normaliza y la oportunidad depende de ganar con consumidores prudentes, pero aún esperanzados.
La percepción de precio y valor seguirá dominando. Aunque indicadores internacionales como el FAO Food Price Index muestran descensos respecto a picos, el consumidor decide por presión acumulada y por costo de vida en su conjunto.
La digitalización no solo es canal: es sistema nervioso del negocio. Omnicanalidad 4.0 exige consistencia, logística y datos. Inversiones y maduración del ecosistema digital en México refuerzan que el e-commerce y el social commerce ya son parte del core comercial, no un apéndice.
Sostenibilidad y regulación migran de discurso a operación y evidencia. El marco europeo de empaques y la CSRD elevan el estándar de transparencia, con impacto en cadenas globales y proveedores.
Salud y bienestar se consolidan como motor de innovación, pero con demanda de prueba. La industria debe equilibrar funcionalidad real, experiencia sensorial y asequibilidad, en un entorno donde algunos patrones de consumo cambian por fenómenos como los GLP-1 y por mayor escrutinio regulatorio y social.

TE PUEDE INTERESAR:
Productos saludables ganan terreno en los hogares mexicanos: Entrevista con Daniela Balcázar de NIQ México

Newsletter
Periodista especializada Senior
Periodista especializada con más de 15 años en medios de comunicación. En los últimos 8 años ha enfocado sus conocimientos y competencias en la industria de alimentos y bebidas, y en el sector de packaging para alimentos.