
Bebidas
GLP-1 y bebidas funcionales: cómo innovar para un consumidor con menos apetito
Las terapias GLP-1 no eliminan la comida ni la bebida: obligan a la industria a rediseñarlas. Esa es la idea que ordena este análisis sobre innovación alimentaria y bebidas funcionales para México y Latinoamérica.
Editora de Contenidos en The Food Tech®️
Última actualización:
Compartir


Durante décadas la industria ha diseñado alimentos y bebidas pensando en el apetito, en brindar mejor sabor, satisfacer antojos y producir más volumen. Pero en la actualidad, una parte creciente de los consumidores se acerca a la mesa o al refrigerador, con menos apetito, mayor saciedad y, según reportan muchos usuarios, menos ‘ruido alimentario’ (food noise), ese pensamiento persistente sobre la comida que con frecuencia interviene en las elecciones alimenticias.
Hoy en día, ante el auge de los tratamientos con agonistas del receptor de GLP-1 y agonistas duales GIP/GLP-1, conocidos como terapias GLP-1, la relación que millones de consumidores mantienen con la alimentación se ha modificado. Muchos usuarios reportan menor apetito, mayor saciedad y menos pensamientos relacionados con la comida.
Los datos de compra disponibles muestran descensos en el gasto en snacks salados, comida rápida, cafeterías y restaurantes de servicio limitado en Estados Unidos.
A partir de esta referencia, habrá que considerar qué otros cambios estarán ocurriendo en el gasto de los hogares con usuarios de estas terapias, en el entendido de que la próxima generación de alimentos no se diseñará solo para el gusto, sino para convivir con una nueva realidad metabólica, tal y como lo plantea Innova Food Tech Corp.
Esta es una lectura estratégica sobre lo que ese cambio significa para la industria de alimentos y bebidas. A continuación, revisaremos qué categorías muestran mayor presión, cómo reformular, qué ejes son prioritarios, y por qué Latinoamérica está frente a la oportunidad de anticiparse al cambio, sobre todo en el sector de bebidas funcionales.
Una nueva realidad metabólica con menos apetito y más saciedad
El mecanismo de acción de las terapias GLP-1 se estudia en el ámbito médico bajo la explicación de que estas terapias modulan las señales relacionadas con el apetito, favorecen una mayor sensación de saciedad y pueden ralentizar la digestión, dependiendo del medicamento utilizado en el organismo. Lo anterior es relevante para la industria, pues lo que ocurre en el consumidor termina reflejándose en su carrito de compras, en la alacena, el refrigerador y en el punto de consumo.
Referencias para el sector de alimentos y bebidas
En noviembre de 2025, una encuesta de KFF encontró que 12 % de los adultos estadounidenses usaba en ese momento un medicamento GLP-1 y que 18 % lo había usado alguna vez. El uso actual es más alto entre adultos de 50 a 64 años (22 %), y 56 % de los usuarios dice que le resulta difícil costearlo.
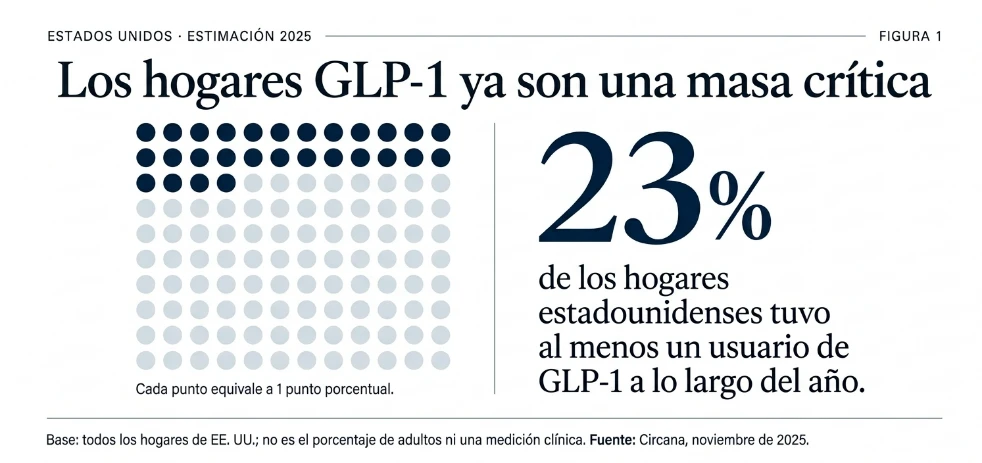
Circana estima que 23 % de los hogares estadounidenses tiene al menos un usuario de GLP-1.
El 1 de diciembre de 2025, la OMS publicó su primera guía global sobre estas terapias para el tratamiento de la obesidad en adultos, un problema que afecta a más de mil millones de personas. La guía subraya que los medicamentos por sí solos no resuelven la obesidad y que el acceso equitativo a ellos es un reto pendiente.
Si bien los datos de compra muestran que el cambio persiste mientras dura el tratamiento con una atenuación gradual después de los seis meses, el cambio en los hábitos de consumo tiende a revertirse tras la suspensión. Por lo tanto, estamos frente a una realidad que se mueve: el consumidor entra y sale de ella, y el producto debe seguir teniendo sentido en ambos escenarios.
El fenómeno del GLP-1 visto desde tres lentes distintas
Ningún estudio cuenta por sí solo toda la historia en torno al impacto del GLP-1. Pero juntos, dibujan un consumidor que compra menos volumen, elige distinto y sigue siendo valioso.
a) El gasto documentado
Encuestas sobre adopción de GLP-1 fueron vinculadas a registros verificados de compras de un panel representativo de 150.000 hogares estadounidenses, con y sin usuarios. Según fue reportado, el gasto en supermercado cayó 5,3 % en los seis meses posteriores al inicio del tratamiento, y más de 8 % en hogares de mayores ingresos. Como conclusión, los autores del estudio señalaron que las empresas podrían tener que repensar tamaños de envase, fórmulas y estrategias de marketing.
b) La cesta en Dinamarca
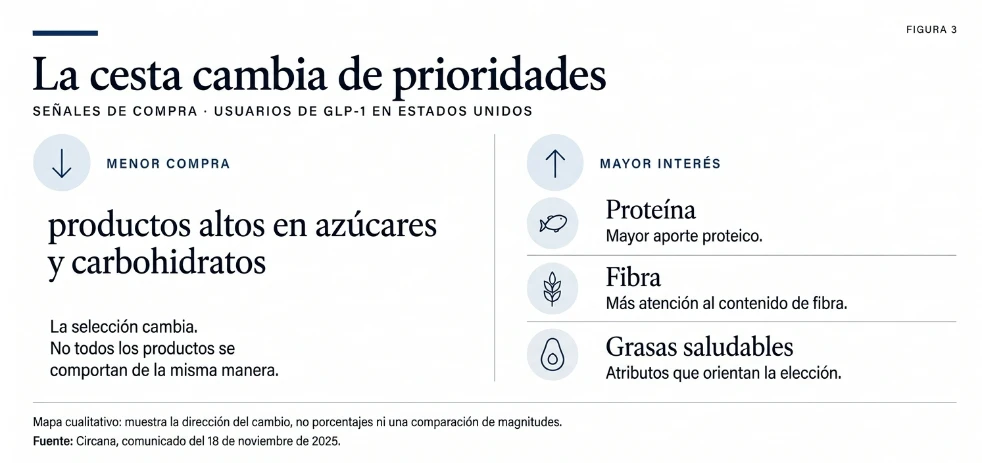
Un estudio danés publicado en enero de 2026 analizó recibos de supermercado y registros de prescripción de 2019 a 2022, comparando a 293 personas que iniciaron un tratamiento GLP-1 con 884 que no lo hicieron. Tras el inicio del tratamiento, la cesta de compra mostró un aumento modesto del contenido de proteína y una reducción de azúcares, carbohidratos y grasa saturada en los productos adquiridos.
c) El hogar y el horizonte
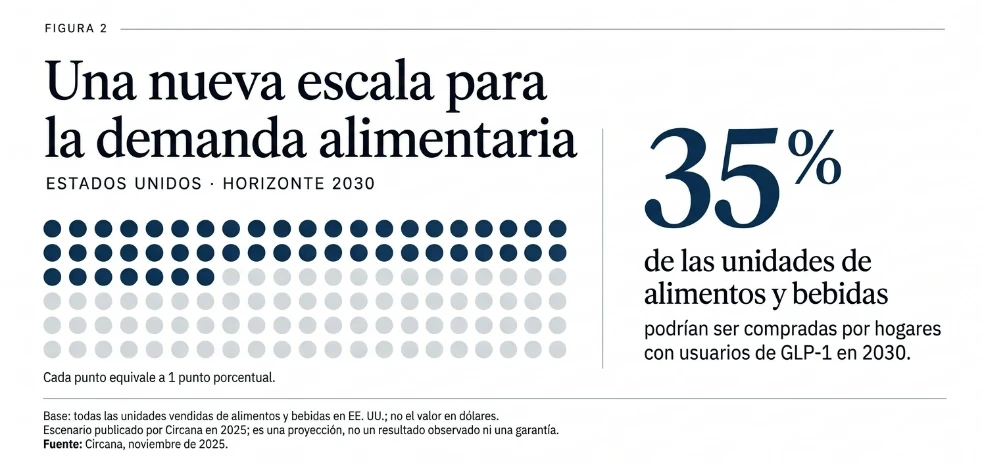
Según Circana, los hogares con usuarios de GLP-1 buscan activamente productos con más proteína, fibra y grasas saludables, y compran menos artículos altos en azúcar y carbohidratos. Aun así, siguen gastando más que los hogares sin usuarios.
La misma firma proyecta que, para 2030, estos hogares podrían representar el 35 % de las unidades de alimentos y bebidas vendidas en Estados Unidos.
Menos volumen, más valor por porción
Cuando el apetito baja, cada elección tiende a pesar más. Sin que el precio deje de importar, el valor nutricional, sensorial y funcional por porción también gana peso como criterio de elección.
Lejos de ver una venta perdida, vale replantearse cambiar el diseño de un producto para que cumpla con las demandas que surgen. En una bebida, el desajuste es fácil de imaginar, pues una fórmula con gran aporte de proteína que se presente en un tamaño excesivo o que sea tan espesa que cueste terminarla podría estar bien resuelta en el papel, sin llegar a encajar en el momento de consumo.
Así, durante un desarrollo ya no basta con preguntarse cuánto ingrediente añadir, sino qué debe entregar una porción cuando el consumidor tiene menos apetito. Desde la perspectiva de Innova Food Tech Corp, habría que explorar el resultado a partir de estas preguntas básicas:
¿Cuánto aporta el producto dentro de la cantidad que la persona realmente va a tomar?
¿Lo termina? ¿Cómo se siente al consumirlo? ¿Lo volvería a elegir?
¿Qué precio estaría dispuesto a pagar de forma recurrente, más allá de la curiosidad de la primera compra?
Como ejemplo, una cantidad atractiva de proteína al frente del envase resulta poco útil si el consumidor solo toma la mitad. Como plantea Innova Food Tech Corp en su análisis sobre innovación alimentaria en tiempos de GLP-1, la porción debería ser una unidad de diseño, no solo una cifra que se añade al final de la etiqueta.
Esta mirada también influye en el precio, pues una presentación más pequeña puede tener una propuesta comercial convincente cuando el comprador entiende qué recibe en cada porción.
Impacto selectivo por categoría
El efecto de las terapias GLP-1 sobre el consumo no es parejo: se concentra en categorías específicas y ha implicado una reducción del gasto total en supermercado; sobre todo, descensos concentrados:
−10,1 % en snacks salados
−8,0 % en comida rápida, cafeterías y restaurantes de servicio limitado
El efecto persiste durante el primer año, aunque se atenúa después de los seis meses. Tras la suspensión del tratamiento, muchos patrones de compra tienden a acercarse nuevamente a sus niveles previos, aunque la evolución varía según la categoría
Curiosamente, Circana observó que, mientras los usuarios reducían sus compras de alimentos y bebidas en el comercio minorista, su gasto en restaurantes aumentaba. En cambio, el estudio de Cornell mide caídas en comida rápida, cafeterías y restaurantes de servicio limitado.
Estas mediciones no necesariamente son contradictorias: una observa el gasto agregado en restaurantes, mientras que la otra se concentra principalmente en establecimientos de servicio limitado.
La lectura de ambas mediciones tendría que llevarnos a pensar cómo ofrecer porciones alternativas y combinaciones que permitan elegir una comida más pequeña sin sentir que se recibe una propuesta incompleta o de menor valor.
La oportunidad para el segmento de bebidas
Un hallazgo especialmente relevante para este sector surge a partir de un dato documentado por Circana, respecto a que, tras suspender el tratamiento, algunos hábitos de compra se sostienen (como ocurre con la compra de frutas y verduras frescas), mientras que otros derivan en un rebote en las compras de bebidas, productos refrigerados y congelados.
Además, la mitad de los antiguos usuarios consultados dijo que probablemente volvería a usar estos medicamentos, y que el costo fue la razón principal para dejarlos.
A partir de estos hallazgos, Innova Food Tech Corp sugiere que, si la bebida es una categoría sensible al estado del tratamiento, la mejor apuesta no es construir un producto solo para un momento, sino diseñar uno que conserve su atractivo cuando cambien las circunstancias del comprador: buen sabor, porción adecuada y una composición que se pueda explicar con claridad.
Cuatro ejes de diseño
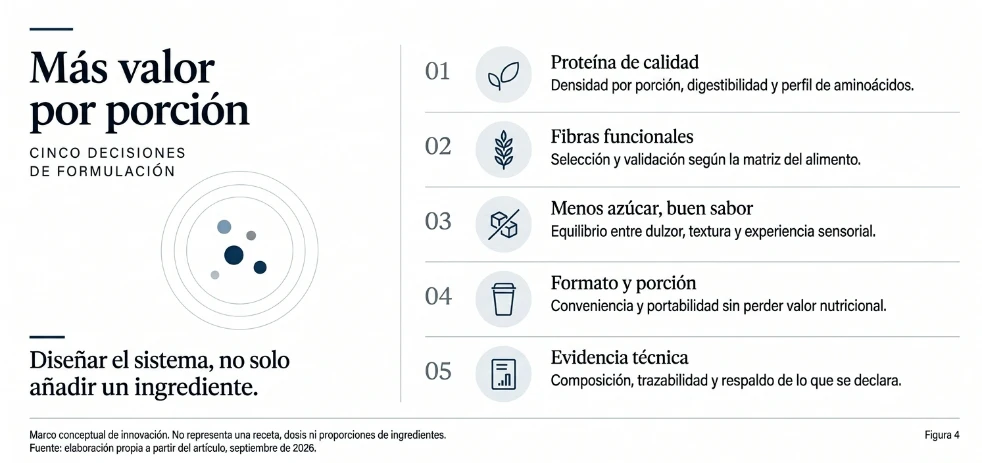
La propuesta de Innova Food Tech Corp consiste en priorizar proteína, fibra, densidad nutricional y tolerancia digestiva como criterios centrales de formulación, para tratarlos no como atributos accesorios, sino como ejes centrales del diseño.
El trasfondo es práctico. En una discusión organizada por la Academia Nacional de Medicina de EE. UU., especialistas destacaron el valor del acompañamiento nutricional y de la actividad física para ayudar a preservar la masa y la función muscular durante la pérdida de peso. Para el desarrollo de producto, esto invita a cambiar el punto de partida, pues antes de decidir cuánto ingrediente añadir, conviene definir la porción, la ocasión de consumo y el aporte que se busca entregar.
Eje | Decisión de diseño en una bebida | ¿Qué debe validarse? |
Proteína | Elegir fuente y densidad por porción | Aminoácidos, digestibilidad, solubilidad y estabilidad |
Fibra | Seleccionar tipo y dosis según la matriz de la bebida | Solubilidad, textura y tolerancia |
Densidad nutricional | Definir cuánto aporta cada porción realmente consumida | Retención de nutrientes durante la vida útil |
Tolerancia digestiva | Ajustar grasa, dulzor, textura y tamaño de porción | Pruebas de aceptación y de tolerancia con consumidores |
Proteína: el sistema importa más que el gramo
La dosis de proteína suele ser una decisión sencilla de tomar, pero el sistema de proteína es el que suele fallar. Las notas técnicas de Innova Food Tech Corp sobre fortificación de proteína en bebidas lácteas enumeran las fuentes habituales (concentrado, aislado e hidrolizado de suero, caseína micelar, concentrado de proteína de leche y proteínas vegetales) y cuatro propiedades que deciden el éxito: solubilidad, estabilidad térmica, comportamiento durante la vida útil y perfil sensorial.
Dos ingredientes con el mismo porcentaje de proteína en el certificado de análisis pueden comportarse de forma muy distinta en la misma matriz. Y la industria ya trabaja en ese frente. Como ejemplo, Nestlé desarrolló una tecnología de microgel de proteína de suero para evitar que la proteína se aglomere al tratarse térmicamente en bebidas listas para beber que permanezcan estables en el anaquel.
Fibra: elegir dentro de la bebida
La fibra merece la misma disciplina; en lugar de partir de la preferencia por un ingrediente, conviene preparar alternativas y contrastarlas en la bebida terminada teniendo claro cómo se incorporan, qué resultado sensorial ofrecen y qué cantidad permite alcanzar el objetivo del desarrollo.
La selección del ingrediente, la dosis y las pruebas con consumidores forman parte de una misma decisión.
Densidad nutricional: más no siempre es mejor
La densidad nutricional, entendida como cuánto aporta un alimento dentro de la cantidad que se consume, exige pensar la fortificación como sistema.
Según señalan las notas de Innova Food Tech Corp sobre sistemas de fortificación, los nutrientes interactúan entre sí, con la matriz y con el envase. Como ejemplo, el hierro puede degradar la vitamina C, y la luz puede afectar a la riboflavina y al folato en botellas transparentes, así que una dosis correcta en la planilla no garantiza una entrega correcta al final de la vida útil.
El reto no es hacer comida que se perciba más sana, sino lograr que tenga mejor perfil nutricional y que siga siendo deseable incluso cuando el apetito se reduce. Por lo tanto, la densidad nutricional necesita sabor y textura que la hagan atractiva; de lo contrario, solo queda en la etiqueta y no llega al consumidor.
En bebidas, el ejemplo más claro es el azúcar. Las notas técnicas de Innova sobre reducción de azúcar plantean un escenario conocido, donde una reformulación baja el azúcar de 10 g a 4 g por 100 ml y mantiene la dulzura con una mezcla de edulcorantes de alta intensidad, pero los paneles de consumidores la rechazan porque la perciben sin cuerpo. A menudo, las reformulaciones tratan el azúcar únicamente como una fuente de dulzor, aunque también aporta cuerpo, estructura y sensación en boca.
Dicho de otra forma, el azúcar debe reconstruirse como un sistema; no se sustituye con un solo ingrediente, y para lograrlo, su arquitectura debe combinar tres capas: dulzura, cuerpo y sensación en boca, y ajuste de sabor.
El criterio de aprobación debería seguir siendo la experiencia completa, sobre todo porque el consumidor va a juzgar una bebida completa, no el desempeño aislado de un edulcorante. Habrá que tener presente que, con menos apetito, una bebida que sabe a ‘versión light’ tiene menos probabilidades de generar recompra.
Tolerancia digestiva: el criterio que puede decidir la recompra
La tolerancia digestiva no aparece en el frente del envase, pero puede decidir si alguien vuelve a comprar. Grasa, dulzor, textura y tamaño de porción se perciben distinto con menor apetito, y una bebida que se tolera bien tiene más probabilidades de consumirse por completo y de volver a comprarse.
Desde el enfoque de Innova Food Tech Corp, la tolerancia es individual y depende de la composición, de modo que ningún atributo la garantiza por sí solo. Esto se traduce en variables que conviene incluir en el protocolo de pruebas: tipo y dosis de fibra, viscosidad y cuerpo, nivel de dulzor y perfil de sabor, y contenido de grasa y tamaño de porción.
En este apartado habrá que observar si la persona consume por completo la bebida, cómo se siente al hacerlo y si volvería a elegirla.
El lenguaje GLP-1 ya llegó al producto: cinco caminos en Estados Unidos
Marcas globales ya traducen este fenómeno en portafolios dedicados, distintivos en empaque y productos de apoyo nutricional. Adicionalmente, los casos públicos en Estados Unidos muestran que no hay una sola ruta:
Caso | ¿Qué hizo? |
Nestlé Vital Pursuit | Línea de comidas congeladas de porción adaptada, dirigida a usuarios de GLP-1 y control de peso, con al menos 20 g de proteína |
Healthy Choice ‘On Track’, de Conagra | Distintivo ‘On Track’ incorporado a 26 productos seleccionados del portafolio existente |
Mission Foods ‘GLP-1 Friendly’ | Agrupación y etiquetado de tortillas bajo el concepto ‘GLP-1 Friendly’, especialmente referencias con alto contenido de fibra y/o proteína |
BOOST Advanced Nutritional Shake (Nestlé Health Science) | Bebida de apoyo nutricional con 35 g de proteína, 4 g de fibra prebiótica y 8 vitaminas del complejo B, dirigida a adultos que usan GLP-1 y otros usuarios |
Danone Oikos Fusion | Bebida a base de yogur con 130 kcal, con 23 g de proteína, 5 g de fibra prebiótica y 0 g de azúcar añadida; combina proteína de suero, leucina y vitamina D |
A partir de estos ejemplos, surgen tres rutas posibles: crear una línea nueva de productos, reformular una referencia existente o explicar mejor un producto que ya responde a la necesidad identificada.
Antes de desarrollar algo desde cero, sería razonable revisar el portafolio con esa mirada, pues quizá exista una base adecuada que solo necesite otra porción, un ajuste sensorial o una explicación más clara de su aporte.
Bebidas funcionales: la vía natural de innovación para un consumidor con menos apetito
El formato líquido permite aportar nutrientes e hidratación en porciones acotadas, una ventaja de diseño para un consumidor con menor apetito, según la composición y tolerancia individual. Además, una bebida se toma con facilidad, se transporta, cabe entre comidas y no exige preparar un plato.
Mientras las bebidas azucaradas tradicionales quedan bajo presión, la bebida funcional puede capturar la oportunidad a partir de cuatro ejes de diseño:
Aporte de proteína. Elegir fuente, dosis y sistema de proteína que sobreviva al proceso, la distribución y la vida útil sin perder cuerpo ni sabor.
Selección y dosis de fibra. La fibra prebiótica ya es un lenguaje conocido en bebidas; el desafío es elegir tipo y cantidad que encajen en la matriz y se toleren bien.
Contribución a la hidratación. Es el eje que la bebida aporta de forma natural; conviene diseñarlo con intención, sin añadir volumen que resulte incómodo para quien tiene menos apetito.
Tolerancia digestiva. Grasa, dulzor, viscosidad, fibra y tamaño de porción determinan si la bebida se termina y se vuelve a comprar.
Como tal, habrá que diseñar el sistema, no solo añadir un ingrediente. La ventaja competitiva está en que todas las piezas funcionen juntas, y en poder respaldar con documentación técnica lo que la etiqueta dice.
Las declaraciones que acompañen al producto deben cuidarse con el mismo rigor. Hay que validar caso por caso lo que se puede decir en cada país, sin atribuir a la bebida efectos propios de un tratamiento médico.
Señales de mercado: el capital ya mira las bebidas funcionales
Estos dos movimientos sirven como contexto del interés empresarial en la categoría. Aunque no son una prueba de demanda causada por GLP-1, ocurrieron en el segmento de sodas prebióticas, impulsado por la búsqueda de fibra, menos azúcar y bienestar digestivo:
PepsiCo anunció en marzo de 2025 la adquisición de Poppi y completó la operación en mayo del mismo año.
En febrero de 2025, Coca-Cola presentó Simply Pop, una soda prebiótica con 6 g de fibra, vitamina C, zinc y jugo de fruta, sin azúcar añadida.
Con estos ejemplos, se representa la importancia que ha cobrado el sector, sobre todo al observar que los principales actores del mercado entraron comprando una marca que ya existía y lanzando una propia bajo un nombre conocido, confirmando que la categoría merece capital y portafolio.
En el caso de OLIPOP, la compañía ha reportado que una parte relevante de su crecimiento fue incremental frente al mercado tradicional de bebidas carbonatadas, lo que sugiere capacidad para atraer nuevos compradores a la categoría.
Además, atributos como la fibra, el menor contenido de azúcar y la salud digestiva forman parte de lo que atrae la atención del consumidor.
Por sus frutas, cacao, infusiones y materia prima funcional que ya forman parte de la cultura de consumo en la región, Latinoamérica tiene un gran espacio para la innovación en bebidas a corto plazo, con sabores familiares y mayor valor por porción.
Aunque la adopción regional será heterogénea, por país, acceso y perfil de consumidor, no será necesariamente lenta. La oportunidad está en anticipar necesidades y diseñar categorías antes de que el cambio sea masivo en la región.
Ante este panorama, las empresas de bebidas que operan en la región enfrentarán el reto de acercarse al mercado donde realmente van a vender. Para lograrlo, han de identificar la oportunidad, que podría estar en mejorar un alimento o una bebida que el consumidor ya conoce, antes que en introducir un formato que le exija aprender una rutina completamente nueva.
También hay espacio para pensar más allá de quienes están en tratamiento. Una porción práctica, con buen aporte nutricional y un sabor bien resuelto puede atraer a otros compradores, lo que permite plantear un producto cuya utilidad no dependa únicamente de una circunstancia médica.
En este escenario, el principal reto consiste en diseñar alimentos y bebidas para un consumidor cuyo apetito ya no es el mismo.
Menor volumen por ocasión no tiene por qué significar menor valor. Puede convertirse en el punto de partida de un producto mejor ajustado a las necesidades de quien lo compra. La diferencia se construirá en la formulación, el formato, el precio y la experiencia de consumo:
Las terapias GLP-1 no eliminan la comida ni la bebida; exigen reconsiderar su diseño.
La oportunidad no consiste simplemente en reducir el tamaño de la bebida, sino en rediseñar lo que entrega cada porción: mayor valor nutricional, funcional y sensorial en un formato fácil de consumir.
La ventana de anticipación está abierta para la industria de bebidas de México y Latinoamérica. Para revisar referencias de portafolio con esta mirada (porción, aporte nutricional y experiencia de consumo), te invitamos a ponerte en contacto con el equipo de Innova Food Tech Corp y conversar sobre las soluciones que tienen para tu negocio.
Este contenido fue elaborado en colaboración con Innova Food Tech Corp.

Newsletter
Editora de Contenidos en The Food Tech®️
Comunicóloga con más de 10 años como creadora de contenidos para medios impresos, digitales y audiovisuales sobre la industria de alimentos y bebidas. Sommelier de té, especialista en cata, maridaje, producción y calidad de Camellia Sinensis.