
Bebidas
Tendencias de alimentos y bebidas 2027: cambios del consumidor y 10 claves según Innova Market Insights
Innova Market Insights resume 2027 en una pregunta: qué hace este alimento por mí. Estas son las diez tendencias y los cinco cambios del consumidor que la industria debe conocer, con una lectura para México y Latinoamérica.
Equipo editorial de contenidos
Última actualización:
Compartir


Más de la mitad de los consumidores percibe turbulencia a su alrededor: inestabilidad política y económica, estancamiento salarial, desinformación y eventos climáticos.
El resultado es un comprador más cauto, que gasta con cuidado y confía menos. Aun así, la salud, junto con la familia, los amigos y el disfrute de la vida, es una prioridad en la que sí está dispuesto a invertir, y la dieta es su principal palanca de acción.
TE PUEDE INTERESAR:
Alimentos y bebidas: tendencias estratégicas para 2026 basadas en ciencia y mercado, según Innova Market Insights
5 cambios del consumidor
Innova Market Insights ha publicado cinco de las diez tendencias de comportamiento que presentará antes de que cierre 2026:
Positivity Boost: el 71 % está cansado de noticias negativas y busca pequeños momentos de alegría. Más del 50 % cree que sus elecciones pueden tener un efecto positivo en problemas globales. Los jóvenes son los más interesados en beneficios funcionales como el ánimo, como lácteos probióticos y bebidas sociales sin alcohol con botánicos.
Personal Resilience: el 40 % de la Gen Z está más estresada que hace un año. Las necesidades principales son sueño, inmunidad, energía y manejo del estrés; además, la energía es el beneficio más buscado entre los jóvenes.
Safe Havens: el consumidor busca consuelo, seguridad y rituales (reuniones pequeñas, naturaleza y tiempo a solas). El reto para la industria es definir qué significa “dar refugio” en cada categoría y convertirlo en un ritual cotidiano.
Honest & Believable: la honestidad es el atributo más admirado. Para ganar confianza hay tres vías: cercanía y apertura, innovación con credibilidad y validación externa (certificaciones, al igual que opiniones reales).
Worth It: tres de cada cuatro consumidores evalúan si un producto “vale la pena”. Se invierte en comida premium en casa (sobre todo café y té, y sobre todo millennials) y en opciones más saludables; más de uno de cada cinco pagaría más por ingredientes funcionales.
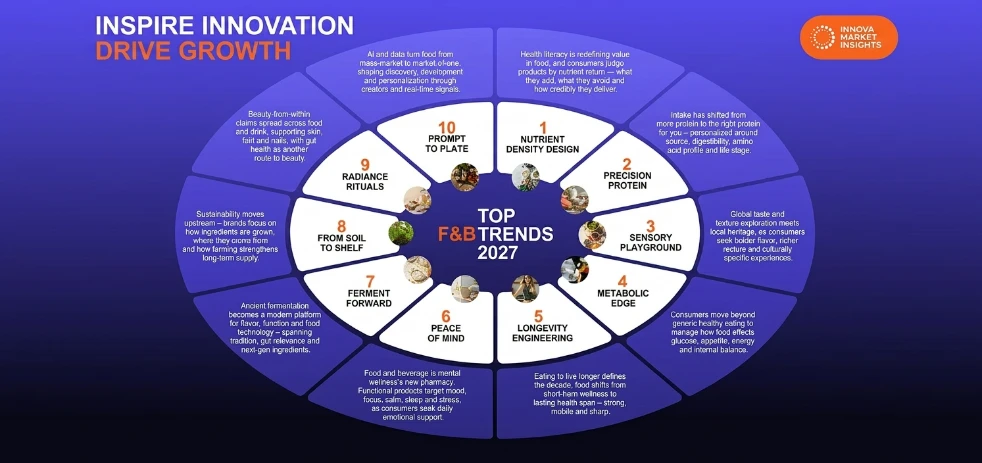
Las 10 tendencias de alimentos y bebidas para 2027
Nutrient density design. Ya no basta con reducir el consumo de aquello que se considera “malo”: el 59 % de los consumidores asegura que lee toda o casi toda la información nutrimental y juzga al producto completo. Reformular crece más rápido que lanzar: se eliminan aditivos y conservadores y se añaden proteína, fibra, vitaminas y minerales. Los lanzamientos con proteína y fibra juntas crecieron 15 %; por su parte, la fibra requiere mensajes claros: el 19 % no sabe cuánta necesita.
Precision protein. El foco pasa de los gramos a la proteína adecuada considerando fuente, digestibilidad, aminoácidos y etapa de vida. El 36 % busca alta calidad, el 32 % fácil digestión y el 29 % proteína completa. Además, los lanzamientos de liberación lenta y proteína completa crecieron 90 %. La proteína animal crece 28 % (con el colágeno como ingrediente líder), frente a 8 % de lácteos y 4 % de vegetales. Y la proteína vegetal madura hacia mezclas de fuentes (chícharo +32 %, arroz +35 %).
Sensory playground. El placer se vuelve específico: el 56 % busca texturas interesantes (liofilizados +46 %, mochi +24 %). El aroma se asocia con confort y el color forma parte de la experiencia. El 58 % se interesa por sabores de otras culturas, pero ahora en ingredientes concretos (ube, matcha, chai, yuzu) más que en cocinas generales.
Metabolic edge. Glucosa, apetito y energía estable entran en la conversación cotidiana: el 39 % quiere energía estable y el 39 % come menos azúcar. Vuelve el bajo índice glucémico y los lanzamientos “GLP-1 friendly” crecieron 190 % (desde una base pequeña). Los usuarios de GLP-1 comen menos repostería, pero el 55 % dice consentirse más, pues con menos espacio en el plato, hay que ganarse el lugar.
Longevity engineering. La longevidad interesa desde edades tempranas: el 35 % quiere mantenerse fuerte al envejecer. Crecen los claims de salud articular (+70 %), envejecer bien (+55 %) y salud ósea (+24 %). Los productos combinan ingredientes conocidos en lugar de un solo “ingrediente héroe”: creatina +106 %, colágeno +38 %, calcio +36 %. La proteína con posicionamiento de envejecimiento saludable crece 94 %.
Peace of mind. Alimentos y bebidas surgen como apoyo emocional cotidiano (no médico): el 36 % de Gen Z y millennials quiere ayuda con el estrés y el 33 % con el enfoque. Los claims de enfoque crecieron 28 %, con hongos funcionales, L-teanina y matcha. El confort es regional: umami y picante en Asia-Pacífico, lo dulce y familiar en Europa, dulzura y nostalgia (como el dulce de leche) en Latinoamérica.
Ferment forward. La fermentación pasa de conservar y dar sabor a ser plataforma de salud intestinal, textura e ingredientes nuevos. El 38 % se interesa por su beneficio digestivo y los lanzamientos con fermentación y claims digestivos crecieron 27 %. Kefir, kimchi y miso son puertas de entrada familiares. La fermentación crece también en fideos instantáneos (+60 %) y salsas, y sostiene una narrativa premium basada en tiempo y oficio.
From soil to shelf. La sostenibilidad se desplaza al origen y a pensar cómo se cultivan los ingredientes. Los claims de agricultura regenerativa crecieron 34 % desde 2021 y el 20 % pagaría más por ellos. La confianza se construye con explicaciones claras, certificación independiente y verificación por QR. Al respecto, Innova recomienda comunicar mejor sabor, mejor calidad y prueba accesible.
Radiance rituals. La belleza llega desde la mesa. El 29 % quiere ayuda con su apariencia y los lanzamientos del tipo crecieron 38 %. El eje intestino-piel es clave: el 63 % nota beneficios en energía, piel o inmunidad al mejorar su salud intestinal, y los probióticos son más reconocidos (64 %) que los prebióticos (55 %) y simbióticos (34 %). En este caso particular se recomienda cautela con los claims: la nutrición complementa el cuidado de la piel, pero no lo sustituye.
Prompt to plate. La IA y las señales sociales acortan el camino del descubrimiento al desarrollo de producto. El 29 % ya usa chatbots para decisiones de alimentación y cerca de la mitad quiere recomendaciones generadas por IA, pero exige transparencia. El 59 % prueba un producto nuevo al menos una vez al mes tras ver un video corto, siguiendo el patrón guardar, buscar y comprar.
Implicaciones para México y Latinoamérica
Las cifras presentadas son globales, pero estas preguntas ayudan a que los equipos locales logren aterrizarlas:
Worth It: ¿en qué categorías se justifica un precio premium y dónde conviene replantear tamaños o formatos?
Confianza y origen: ¿qué claims resisten una verificación y cuáles chocan con la normativa local?
Densidad nutrimental: ¿qué productos de alta rotación pueden mejorar su perfil sin perder el sabor reconocido?
Peace of mind: ¿cómo sumar funcionalidad a la nostalgia y la dulzura familiar sin romper el vínculo emocional?
Sensory playground: ¿qué ingredientes regionales pueden contar lo que ube o matcha cuentan en otros mercados?
GLP-1: ¿el acceso y el impacto en el consumo se parecen al de EE. UU.?
Prompt to plate: ¿dónde se descubre el producto y cómo se comunica el uso de IA?
En todo caso se debe considerar que los claims dependen de la regulación de cada país y deben revisarse con el área regulatoria; el interés del consumidor y los lanzamientos no equivalen a eficacia; y varios crecimientos espectaculares (GLP-1 friendly +190 %, creatina +106 %) parten de bases bajas, así que indican dirección, más aún no hablan de madurez de mercado.
TE PUEDE INTERESAR:
Mercado de suplementos en América Latina: las tendencias que muestra la categoría
Conclusiones
Consumidor más exigente: con presión económica y desconfianza, pero que sigue invirtiendo en salud y pequeños placeres.
De “menos de lo malo” a “más de lo bueno”: reformular crece más rápido que lanzar, y proteína y fibra se combinan.
El efecto posterior al consumo es el nuevo terreno: glucosa, saciedad y GLP-1 reordenan qué gana lugar en el plato.
La confianza es ventaja competitiva: los claims necesitan explicación, verificación y transparencia, incluso en el uso de IA.
El descubrimiento ocurre en pantalla: el 59 % prueba productos nuevos gracias a videos cortos.

Newsletter
Equipo editorial de contenidos
El equipo editorial de The Food Tech está integrado por periodistas especializados en la industria de alimentos y bebidas. Su enfoque combina análisis técnico, innovación tecnológica, tendencias de negocio, nutrición, normatividad y packaging, para ofrecer contenidos de alto valor dirigidos a los profesionales del sector.