Bebidas
IEPS, bebidas adulteradas e inocuidad: un debate que va más allá de la recaudación
El diseño del impuesto a las bebidas alcohólicas también influye en la competencia, la seguridad del consumidor y los incentivos para el mercado formal e informal.
Última actualización:

Compartir


Un impuesto suele analizarse por su capacidad para recaudar recursos o desincentivar el consumo de determinados productos. Sin embargo, en industrias altamente reguladas como la de bebidas alcohólicas, su diseño también puede influir en la competencia entre empresas, en los incentivos para la informalidad y, en última instancia, en la seguridad de los productos que llegan al consumidor.
El contexto no es menor. De acuerdo con estimaciones de la Comisión para la Industria de Vinos y Licores, en México, el mercado informal de bebidas alcohólicas representa alrededor del 42% del consumo total, con ventas estimadas en más de 21.8 millones de cajas durante 2023 y pérdidas fiscales cercanas a 19,500 millones de pesos.
Además del impacto económico, la circulación de bebidas de origen ilícito incrementa el riesgo de falsificación, adulteración y comercialización de productos que escapan a los controles sanitarios y fiscales.
En este escenario, el debate sobre el Impuesto Especial sobre Producción y Servicios (IEPS) ha comenzado a adquirir una dimensión distinta. Más allá de su función recaudatoria, representantes de la industria sostienen que la forma en que se calcula el gravamen puede influir en la brecha de precios entre el mercado formal e informal, generando incentivos que favorecen la comercialización de bebidas ilícitas.
Entre las propuestas sobre la mesa destaca la impulsada por la iniciativa Moderniza IEPS, que plantea sustituir el esquema actual basado en el valor comercial de la bebida por uno que grave el contenido de alcohol.
Sin embargo, la discusión, trasciende el ámbito tributario. Para la industria de alimentos y bebidas, la pregunta de fondo es si una política fiscal también puede convertirse en una herramienta para fortalecer la inocuidad, la trazabilidad y la competitividad del mercado formal, o si, de forma involuntaria, termina ampliando las oportunidades para la economía ilícita.

TE PUEDE INTERESAR:
México plantea modernizar el IEPS para gravar el contenido de alcohol y no el precio
El mercado ilícito: cuando la informalidad se convierte en un problema de inocuidad
Es fundamental poner sobre la mesa el hecho de que cada botella que se produce o comercializa fuera del marco regulatorio representa un desafío para la inocuidad alimentaria.
Al no estar sujeta a los mismos controles de fabricación, trazabilidad, etiquetado y distribución que exige la regulación mexicana, aumenta la probabilidad de que el consumidor adquiera productos cuya composición, origen o condiciones de elaboración son desconocidos.
Las consecuencias trascienden el ámbito económico. A diferencia de un producto elaborado por fabricantes establecidos, las bebidas ilícitas operan fuera de cualquier sistema de verificación. Esto dificulta conocer la procedencia de las materias primas, las condiciones de producción y almacenamiento, así como la composición final del producto, incrementando el riesgo de contaminación o de la presencia de sustancias peligrosas para la salud.
En el mercado formal, los fabricantes deben cumplir con un marco regulatorio que busca proteger la salud del consumidor. Entre las principales disposiciones se encuentra la NOM-199-SCFI-2017, que establece aspectos fundamentales como:
La clasificación y denominación de las bebidas alcohólicas.
Las especificaciones fisicoquímicas que deben cumplir para su comercialización.
Los métodos de prueba para verificar su composición y autenticidad.
Los límites máximos permisibles de contaminantes, como metanol, arsénico y plomo.
Los requisitos de información comercial y etiquetado, que permiten identificar el producto y brindar certeza al consumidor.
A estas disposiciones se suman normas específicas para categorías como el tequila y el mezcal (NOM-006-SCFI-2012 para tequila y NOM-070-SCFI-2016 para mezcal), así como los mecanismos de vigilancia sanitaria implementados por las autoridades competentes. En conjunto, este entramado regulatorio busca asegurar la autenticidad de las bebidas, mantener condiciones adecuadas de elaboración y facilitar su trazabilidad a lo largo de la cadena de suministro.
Los casos de intoxicación por alcohol adulterado registrados en distintas regiones del país evidencian estas consecuencias. Uno de los más recientes ocurrió en Guanajuato, donde el consumo de bebidas contaminadas con metanol provocó múltiples fallecimientos y decenas de personas intoxicadas.
Más allá de las pérdidas económicas para la industria y el Estado, la expansión del mercado ilícito también erosiona la confianza del consumidor y dificulta la trazabilidad de los productos. Cuando una bebida circula fuera de los canales formales, resulta prácticamente imposible reconstruir su origen o aplicar medidas correctivas en caso de una alerta sanitaria.
En un sector donde la inocuidad depende del control de cada etapa del proceso productivo, la informalidad deja de ser únicamente un problema fiscal para convertirse en un desafío de salud pública.
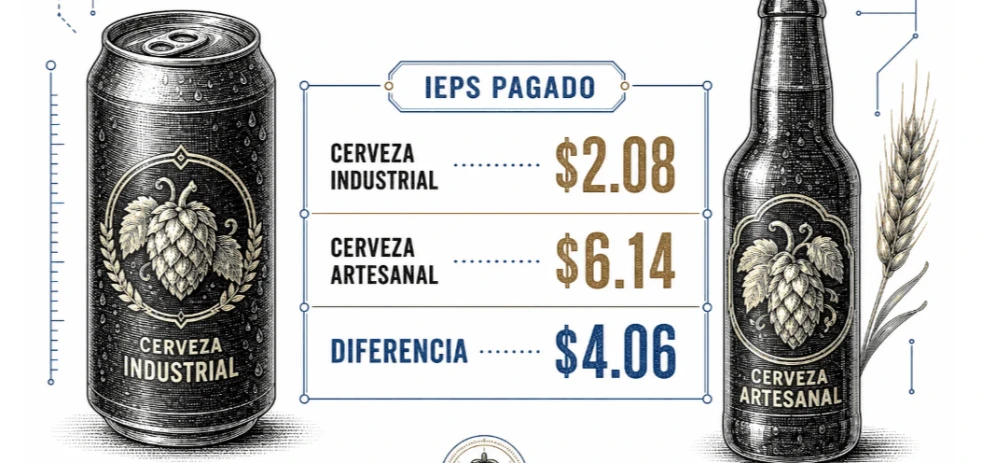
Foto: Moderniza IEPS
El riesgo sanitario que acompaña al mercado ilícito
Desde la perspectiva de la salud pública, las bebidas adulteradas representan un riesgo porque su origen, composición y proceso de elaboración son desconocidos.
Al producirse fuera de los controles regulatorios, estos productos pueden contener sustancias tóxicas o concentraciones de alcohol distintas a las declaradas, además de carecer de mecanismos de trazabilidad que permitan retirarlos del mercado en caso de una alerta sanitaria.
De acuerdo con la Organización Mundial de la Salud (OMS), las bebidas alcohólicas adulteradas pueden representar diversos riesgos para el consumidor, entre ellos:
Presencia de metanol, un alcohol de uso industrial cuya ingestión puede provocar ceguera permanente, daño neurológico, insuficiencia orgánica e incluso la muerte.
Concentraciones de alcohol distintas a las declaradas, lo que incrementa el riesgo de intoxicación aguda y dificulta que el consumidor conozca realmente lo que está ingiriendo.
Contaminación con metales pesados, como plomo o arsénico, así como otros compuestos químicos derivados del uso de materias primas, recipientes o equipos no aptos para la producción de alimentos.
Ausencia de trazabilidad, lo que imposibilita identificar el origen del producto, reconstruir la cadena de suministro o implementar retiros del mercado cuando existe un riesgo sanitario.

TE PUEDE INTERESAR:
Análisis del cambio de esquema fiscal a las bebidas con alcohol en México
Cuando la política fiscal también diseña el mercado
El debate sobre el IEPS no gira únicamente en torno al monto del impuesto, sino a la forma en que se calcula. En México, las bebidas alcohólicas están sujetas a un esquema ad valorem, es decir, el gravamen se determina como un porcentaje del valor de venta del producto.
Bajo este modelo, dos bebidas con la misma graduación alcohólica pueden pagar montos de IEPS muy distintos si existe una diferencia en su precio comercial.
Para algunos especialistas, este mecanismo genera incentivos que van más allá de la recaudación. Al aumentar el precio final de las bebidas comercializadas por el mercado formal, sostienen que también puede ampliarse la diferencia de precios respecto de los productos que se venden al margen de la ley y que, al no cumplir con sus obligaciones fiscales ni regulatorias, llegan al consumidor con costos significativamente menores.
Este es uno de los argumentos expuestos por la iniciativa Moderniza IEPS, integrada por organizaciones del sector de bebidas alcohólicas. En un comunicado reciente, la agrupación señala que el actual esquema de tributación favorece una brecha de precios que puede incentivar el consumo de bebidas provenientes del mercado ilícito, particularmente entre consumidores con mayor sensibilidad al precio.
Desde su perspectiva, esta situación no solo afecta la competitividad de las empresas que cumplen con la regulación, sino que también dificulta reducir la participación del comercio ilegal.
No obstante, la relación entre la estructura tributaria y el tamaño del mercado ilícito no es un fenómeno exclusivo de México ni responde a un solo factor. Especialistas en política fiscal señalan que variables como la capacidad de fiscalización, el combate al contrabando, la vigilancia sanitaria, la informalidad y el poder adquisitivo de la población también influyen en la expansión del comercio ilegal.
En ese sentido, el debate actual no consiste únicamente en determinar cuánto debe gravarse una bebida alcohólica, sino en evaluar si el diseño del impuesto contribuye a fortalecer los objetivos de recaudación, competencia e inocuidad de manera simultánea.
¿Es posible un modelo diferente para el IEPS?
Los impuestos especiales sobre las bebidas alcohólicas son una herramienta utilizada en la mayoría de los países para recaudar recursos y, al mismo tiempo, desincentivar el consumo excesivo de alcohol. Sin embargo, no todos los sistemas tributarios utilizan el mismo criterio para calcularlos.
Mientras algunos gravan el valor comercial de la bebida (como en México), otros toman como referencia la cantidad de alcohol que contiene, bajo el argumento de que este componente refleja de forma más directa el objetivo sanitario del impuesto.
Frente al actual modelo ad valorem, la iniciativa Moderniza IEPS propone migrar hacia un esquema ad quantum, en el que el gravamen se determine con base en la cantidad de alcohol puro contenida en cada bebida y no en su precio. De acuerdo con el movimiento, este mecanismo permitiría que productos con el mismo contenido alcohólico enfrentaran una carga tributaria similar, independientemente de su posicionamiento en el mercado.
Los impulsores del cambio argumentan que un modelo basado en el contenido de alcohol contribuiría a:
reducir las distorsiones generadas por el sistema actual
disminuir la brecha de precios entre el mercado formal e informal
fortalecer la competitividad de los productores que cumplen con sus obligaciones fiscales y regulatorias
mantener la capacidad recaudatoria del Estado
Sin embargo, la propuesta no representa un modelo inédito. De acuerdo con la Organización para la Cooperación y el Desarrollo Económicos (OCDE), diversos países ya aplican impuestos específicos calculados a partir del contenido de alcohol, generalmente por litro de alcohol absoluto o mediante escalas asociadas a la graduación alcohólica.
Entre ellos se encuentran Reino Unido, Alemania, España, Finlandia, Canadá y Estados Unidos, mientras que países como Costa Rica e Islandia también utilizan variantes de este sistema. En contraste, México se encuentra entre las economías que mantienen un esquema predominantemente ad valorem para las bebidas espirituosas.
No obstante, los especialistas coinciden en que no existe un modelo único que responda a todos los objetivos de política pública. En la práctica, varios países combinan ambos mecanismos o diseñan esquemas diferenciados según el tipo de bebida, las prioridades de salud pública y las metas de recaudación.
Más allá del mecanismo de cálculo, el debate sobre el IEPS refleja un desafío más amplio: construir una política fiscal que responda simultáneamente a objetivos de recaudación, salud pública y desarrollo económico. En un contexto donde la economía informal sigue representando una parte importante del mercado de bebidas alcohólicas, el diseño del impuesto también puede influir en los incentivos para invertir en innovación, trazabilidad, cumplimiento regulatorio y desarrollo de productos de mayor valor agregado.

Newsletter

Reportera multidisciplinaria con trayectoria en la producción de contenidos para medios digitales e impresos. Su área de especialización abarca temas científicos, logística, inmobiliaria, tecnología, hard news, política y salud.