Materiales
Entre aranceles y transformación estructural: el sector de envase y embalaje ante su prueba más dura
Presión arancelaria y cambio estructural transforman el sector de envase y embalaje en México
Periodista especializada Senior
Última actualización:

Compartir


La industria de envase y embalaje mexicano vive una coyuntura poco común: aumentos arancelarios internos para cientos de partidas importadas, una política comercial internacional más proteccionista, particularmente en acero y aluminio, y un ciclo de inversión impulsado por el nearshoring que acelera la demanda de soluciones de empaque más eficientes, trazables y sostenibles.
Para los fabricantes de alimentos y bebidas, esta mezcla de shocks y oportunidades se traduce en ajustes inmediatos de costos, rediseños de portafolios y decisiones estratégicas sobre abastecimiento, automatización y materiales.
Mientras la ventana del nearshoring promete capilaridad regional y menores tiempos a mercado, los aranceles y la volatilidad de insumos obligan a repensar contratos, reglas de origen y footprints productivos.

TE PUEDE INTERESAR:
Así está evolucionando la industria de envase y embalaje
Panorama del mercado mexicano de envase y embalaje
Las cifras de mercado confirman que México es un polo relevante en packaging dentro de América Latina. Estimaciones sitúan el valor del mercado en torno a 28.7 mil millones de dólares en 2025, con una CAGR aproximada de 5.3% hacia 2030, apuntalada por nearshoring, crecimiento del e-commerce y la presión de sostenibilidad en materiales y diseño.
Al mismo tiempo, la industria de alimentos y bebidas concentra cerca de la mitad de la demanda de maquinaria de empaque, además de aportar el mayor volumen de unidades envasadas; se esperan 65 mil millones de unidades de envases para alimentos en 2025, frente a 62.7 mil millones de dólares en 2021.
Estas métricas reflejan la tracción estructural que experimentan los verticales de bebidas, lácteos, conservas y RTD, así como el avance de soluciones ready-to-ship para comercio electrónico.
El nuevo frente arancelario
El 22 de abril de 2024, México modificó temporalmente la Tarifa de la LIGIE para 544 fracciones arancelarias con gravámenes entre 5% y 50%, aplicables bajo la cláusula NMF (países sin TLC con México).
La vigencia es de dos años, del 23 de abril de 2024 al 22 de abril de 2026. La lista abarca sectores críticos para el packaging: acero, aluminio, plásticos y sus manufacturas, papel y cartón, químicos, cerámica y vidrio, entre otros. En la práctica, esto encarece insumos, componentes y bienes intermedios para fabricantes de envase, convertidores, impresores y productores de maquinaria que importan desde países sin preferencias arancelarias.
Para los equipos de compras y planeación, el matiz clave es la preferencia arancelaria: cuando la mercancía califica a trato preferencial por tratado , no aplica el NMF; cuando no, el arancel temporal sí entra en juego.
Por ello, el reabastecimiento desde orígenes alternativos con TLC, la calificación rigurosa del origen y la re-ingeniería de BOM se vuelven tácticas inmediatas para contener costos. La Secretaría de Economía difundió materiales explicativos que confirman el alcance y excepciones del decreto, útiles para compliance y clasificación arancelaria.
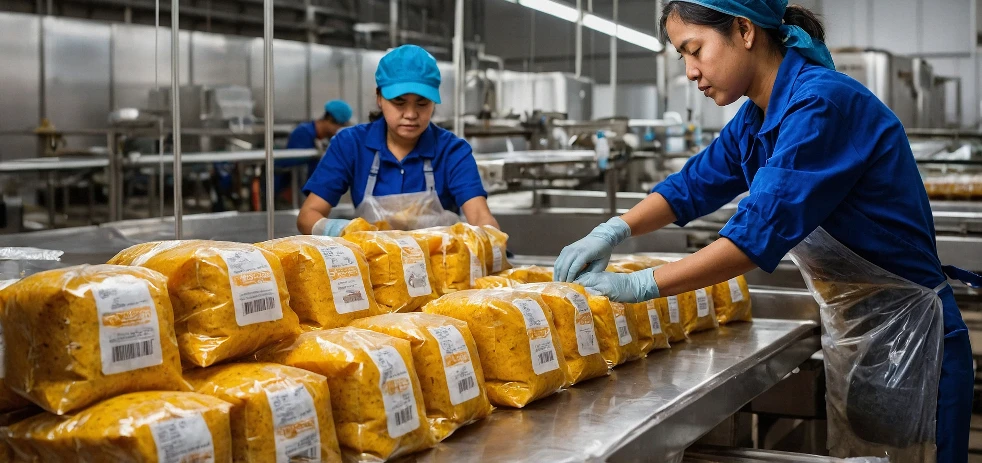
La industria de alimentos y bebidas concentra cerca de la mitad de la demanda de maquinaria de empaque.Foto: Freepik
EE. UU. duplica aranceles a 50% en acero y aluminio, y agrega medidas en derivados
En el frente externo, Estados Unidos duplicó a 50% los aranceles a importaciones de acero y aluminio, ampliando la cobertura a derivados. Firmas de análisis estiman impactos de decenas de miles de millones de dólares en costos de aranceles y una presión directa sobre cadenas que dependen de lámina estañada, bobinas y aluminio primario o reciclado, insumos clave para latas, tapas y componentes metálicos de maquinaria de envasado.
Para México, proveedor relevante de acero y aluminio a EE. UU., la medida implica riesgo elevado para exportaciones y empleo y obliga a recalibrar estrategias de origen, consolidación y sourcing binacional.
A nivel de producto final, asociaciones de consumo y brand owners en EE. UU. han advertido alzas adicionales en costos de alimentos enlatados y bebidas por la escasez relativa de hojalata.
Aunque los efectos varían por categoría y contrato, el mensaje de fondo para cadenas norteamericanas es de costo ascendente y potencial sustitución de formatos. Para proveedores mexicanos de lata, tapas y componentes metálicos, este contexto es un vector de volatilidad de demanda y reprecificación en contratos de exportación.
Nearshoring y reconfiguración productiva
El nearshoring elevó el listón: más plantas, más líneas, más corridas cortas y más SKU para e-commerce, con exigencias de trazabilidad, inocuidad y sustentabilidad. Evidencia reciente del Banco de México documenta impactos favorables reportados por 12.9% de empresas con más de 100 empleados hacia julio de 2024 específicamente atribuibles al nearshoring.
En un sector intensivo en empaques como alimentos y bebidas, esa presión se traduce en más demanda de insumos y equipos y en relocalización de proveedores dentro del corredor T-MEC. Al mismo tiempo, factores laborales y regulatorios locales, como reformas y costos, moldean la disponibilidad de talento y los plazos de ramp-up.
Bajo este contexto, los datos de comercio ayudan a dimensionar el terreno: el intercambio total de “aluminio y sus manufacturas” de México se situó en 12 mil 542 millones de dólares en 2024, subrayando la magnitud del insumo para cadenas automotrices, de envase y construcción.
La balanza comercial muestra dinamismo importador, especialmente en bienes de capital y partes, en los primeros siete meses de 2025, consistente con la expansión de capacidad instalada y la presión por automatización y eficiencia.
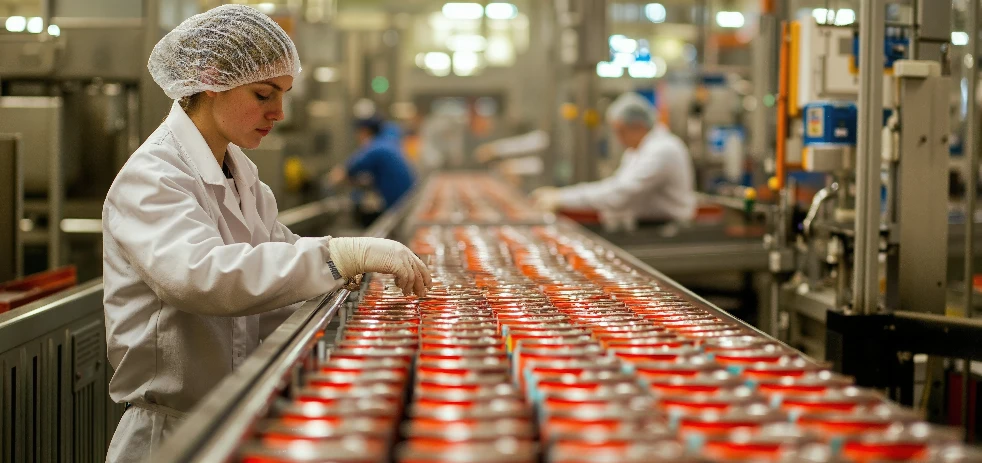
Para la industria de envase y embalaje en México y LATAM, el foco no es solo “aguantar” el ciclo, sino convertirlo en ventaja competitiva. Foto: Freepik
Impacto en la industria de alimentos y bebidas
Para los fabricantes de alimentos y bebidas, el vector aranceles + insumos se manifiesta en ajustes de costos de envase (metales, plásticos, vidrio, papel/cartón), plazos de entrega y disponibilidad.
Cuando el origen del insumo no califica a trato preferencial, el NMF temporal mexicano (5–50%) puede encarecer láminas, resinas o componentes; si, además, la cadena está expuesta a insumos sujetos a 50% en EE. UU., el resultado es diferenciales de precio y mayor volatilidad de negociación con convertidores y co-packers. En respuesta, equipos técnicos y de compras están:
Rebalanceando materiales para compensar costos y cumplir metas ESG.
Invirtiendo en automatización para productividad y reducción de merma, haciendo sentido con las cifras de crecimiento en maquinaria de empaque.
Profundizando reglas de origen y compliance para maximizar trato preferencial bajo T-MEC y evitar sorpresas en clasificaciones.
Perspectiva 2025–2026: ¿presión pasajera o nuevo “piso” de costos?
La vigencia de los aranceles temporales mexicanos hasta abril de 2026 y la trayectoria de tarifas sobre metales en EE. UU. sugieren que el sector operará, al menos en el corto plazo, con un piso de costos más alto y requerimientos de cumplimiento más estrictos.
La contracara es que el nearshoring trae volumen y diversificación de proyectos que pueden amortiguar impactos si se ejecuta una estrategia de abastecimiento regional, automatización y diseño inteligente del envase.
Para la industria de envase y embalaje en México y LATAM, el foco no es solo “aguantar” el ciclo, sino convertirlo en ventaja competitiva: más resiliencia, compliance, colaboración técnico-comercial con brand owners y co-packers, y una narrativa de sostenibilidad verificable que diferencie ante compras corporativas.
Quien logre el costo sostenible, sin comprometer seguridad, experiencia de consumo ni regulaciones, tendrá la delantera en un mercado que, pese a la fricción arancelaria, sigue creciendo.

TE PUEDE INTERESAR:
¿Cómo reacciona la industria alimentaria ante los nuevos aranceles de Trump?

Newsletter
Periodista especializada Senior
Periodista especializada con más de 15 años en medios de comunicación. En los últimos 8 años ha enfocado sus conocimientos y competencias en la industria de alimentos y bebidas, y en el sector de packaging para alimentos.