
Panificación y snacks
Tendencias de alimentos y bebidas para 2027: 10 claves para innovar según Innova Market Insights
Las tendencias de Innova Market Insights para 2027 revelan un consumidor más exigente con el valor, la confianza y los beneficios de los alimentos. Desde la densidad nutrimental y la proteína de precisión hasta la longevidad, la fermentación y la intelige
Editora de Contenidos en The Food Tech®️
Última actualización:
Compartir


En la actualidad, más de la mitad de los consumidores del mundo percibe turbulencia a su alrededor, condicionando cuánto gastan y en qué confían. Este entorno volátil, incierto, complejo y ambiguo se ha visto expuesto a inestabilidad política, incertidumbre económica, preocupación por la corrupción política y corporativa, y eventos climáticos que interfieren cada vez más en la vida diaria.
Las finanzas, la disponibilidad de empleo, la desinformación y el estancamiento salarial son algunas de las principales presiones entre la población a nivel global; los gastos inesperados generan mucho estrés y, por lo tanto, el consumidor es más cauto, no solo al gastar, sino al decidir en qué cree y a qué le dedica tiempo.
En ese contexto, la familia, las amistades y la salud se suman al disfrute de la vida como los aspectos que más importan. En particular, la salud es un pilar en el que el consumidor está dispuesto a invertir, con la meta de mantenerse sano durante más tiempo y evitar repercusiones en etapas más avanzadas de su vida.
La dieta es una de las principales áreas en las que toma acción de forma activa, tanto por las implicaciones que, ahora se sabe, tiene tanto con la salud física como con la mental… pero esto es solo el principio de una serie de cambios que más que nunca deben ser comprendidos por la industria alimentaria, para entregar productos que cumplan con las demandas del mercado.
Esto y más queda reflejado en las tendencias que Innova Market Insights recopila en su plataforma para agruparlas por segmentos de mercado.
TE PUEDE INTERESAR:
Alimentos y bebidas: tendencias estratégicas para 2026 basadas en ciencia y mercado, según Innova Market Insights
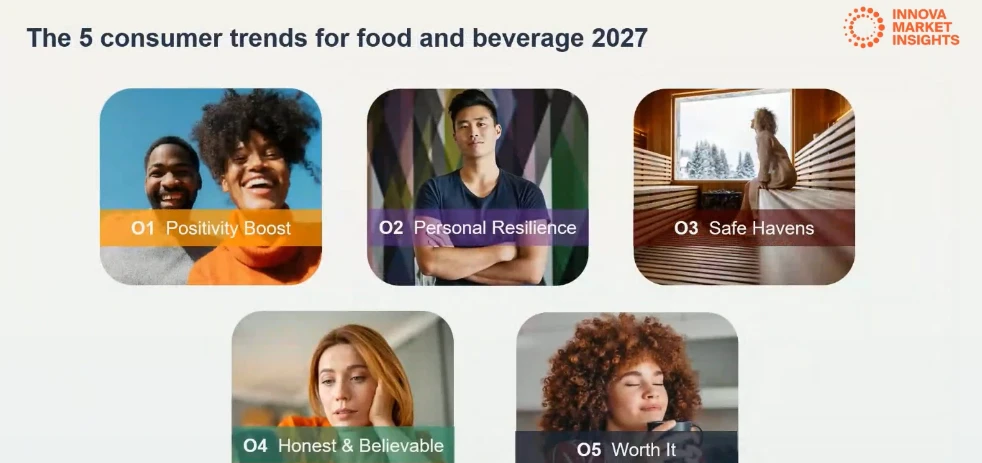
Los 5 cambios del consumidor en 2027
Como cada año, Innova Market Insights resume el comportamiento del consumidor en tendencias, y por ahora han dado a conocer cinco de las diez que compartirán antes del cierre de 2026:
Positivity Boost (Impulso de positividad)
Personal Resilience (resiliencia personal)
Safe Havens (refugios seguros)
Honest & Believable (honesto y creíble)
Worth It (vale la pena)
Positivity boost: pequeñas dosis de bienestar
El 71 % de los consumidores está cansado de las noticias negativas, por lo que uno de cada dos se desconecta de la tecnología cuando se siente abrumado. Además, suelen buscar pequeños momentos de alegría para compensar lo negativo alrededor.
Más allá de que esto abra un espacio a productos dedicados al cuidado personal, la indulgencia o la relajación, también está claro que más del 50 % de los consumidores considera que a través de sus elecciones puede generar un impacto favorable en problemas globales, lo que abre espacio a productos con propósito verdadero.
En este sentido, los jóvenes son los más interesados en un impulso funcional desde alimentos y bebidas, incluido el ánimo. Como ejemplo, dos tipos de propuesta ilustran el camino: los lácteos con probióticos que prometen una mejora anímica desde el intestino, y las bebidas sociales sin alcohol con botánicos y alfa-GPC.
De igual manera, los pequeños gustos también ganan importancia, con empaques y sabores lúdicos que refuercen el mensaje de positividad y bienestar que se busca al consumirlos.
Personal resilience: sentirse fuerte y en control
La resiliencia es la palabra del momento. El 40 % de la Generación Z dice estar más estresada que hace un año, y el 34 % de los consumidores (39 % en Gen Z) cita la resiliencia física y mental como una meta de salud principal.
Las necesidades más claras son sueño, inmunidad, energía diaria y apoyo frente al estrés. Entre estas señales, la energía representa al beneficio más buscado entre uno de cada dos jóvenes que aseguran necesitarla para ser más productivos, manejar el estrés y sentir más confianza.
Al respecto, Innova ha detectado una creciente ola de lanzamientos recientes que aportan energía diaria, como tabletas de hidratación con electrolitos y vitaminas que prometen energía natural y mejoras en la función cerebral.
Safe havens: refugios de calma y comodidad
Hoy en día, el consumidor busca espacios, productos y experiencias que le den consuelo, seguridad y restauración. Esto ha quedado en evidencia entre la preferencia por reuniones pequeñas con personas queridas, el contacto con la naturaleza, la belleza de la rutina, el tiempo a solas con un libro o música y las experiencias reconfortantes, como las que se encuentra en una casa de té, un spa o sauna.
Para la industria, el reto en esta tendencia está en definir qué significa “dar refugio” en cada categoría; una vez identificado, habría que ver cómo acercar esa sensación al consumidor, para que más allá de transmitirlo a través de experiencias ocasionales, logre crear un ritual para acompañar su consumo habitual.
Honest & believable: confianza como atributo central
La honestidad y la integridad son la característica número uno que el consumidor admira. La desinformación, los claims engañosos y la duda sobre qué es real o generado por IA erosionan la confianza.
Para consolidarla, e incluso contruirla, Innova identifica tres vías:
Cercanía y apertura, como cuando el presidente de Burger King en EE. UU. y Canadá publicó su teléfono para recibir comentarios directamente.
Innovación pionera con credibilidad, como un lanzamiento de Heineken con cero alcohol, azúcar y calorías que mantiene el sabor original de la marca.
Validación externa, como certificaciones de alimentos o invitaciones a probar un producto donde incluso se muestren opiniones mixtas en la campaña.
Worth it: gastar donde hay valor
La presión del costo de vida volvió habitual el gasto cuidadoso. La mayoría recorta en algunas áreas para gastar más en otras, y tres de cada cuatro evalúan con más cuidado si un producto “vale la pena”. De esta forma, calidad, sabor, confiabilidad, identidad y confianza son razones tangibles para pagar más.
Innova destaca dos zonas de inversión: la comida premium en casa, especialmente entre millennials y apoyada por su menor costo frente a salir, con café y té como categorías donde más se compra premium; y las opciones más saludables.
Más de uno de cada cinco consumidores pagaría más por ingredientes funcionales para su salud física. Como ejemplo, Activia amplía su mensaje de bienestar digestivo a nutrientes diarios y apoyo de energía.
A partir de estos cambios, surgen oportunidades que Innova propone a la industria: ofrecer impulsos diarios de ánimo, resiliencia y rendimiento, sobre todo para apoyar la energía diurna; conectar con la necesidad de seguridad, familiaridad y confort; ser honesto, directo y creíble; y entender dónde está el valor real, qué grupos están dispuestos a pagar más, bajo qué razones, cuándo y dónde.
10 tendencias de alimentos y bebidas para 2027
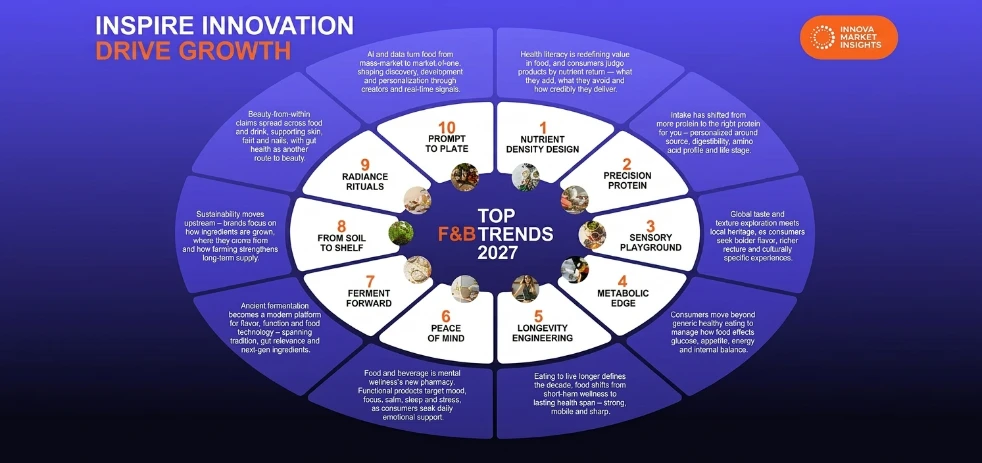
Una vez entendidos los atributos que influyen en las decisiones de compra, podemos comprender mejor el impacto de las diez tendencias globales para alimentos y bebidas que Innova Market Insights identifica para 2027.
Esta selección puede interpretarse como un recorrido que empieza en el cuerpo, pasa por la mente y los sentidos, llega al planeta y termina en la tecnología. El hilo conductor es el comprador que observa un empaque en el pasillo de alimentos: antes revisaba qué evitar; hoy pregunta qué hace el producto por su energía, intestino, piel y ánimo, pero sobre todo, por la persona que quiere en el futuro:
1. Nutrient density design: que el alimento trabaje más
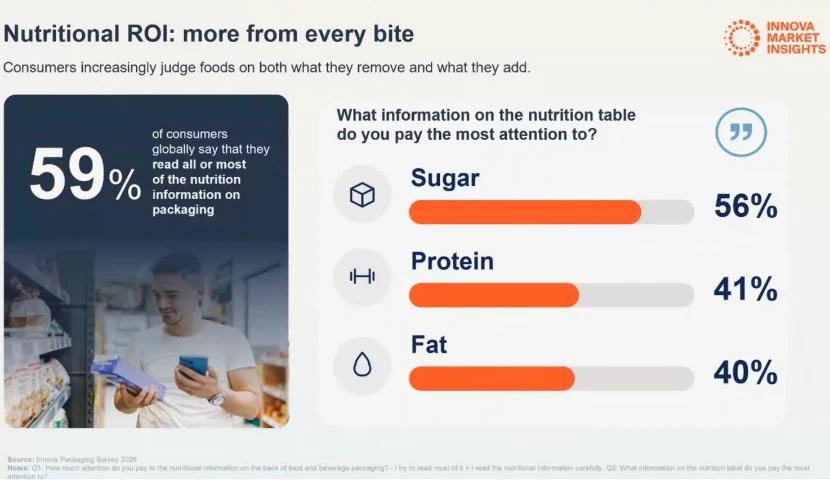
Consumir “menos de lo que se considera malo” ya no es suficiente. Ahora, el 59 % de los consumidores dice leer toda o casi toda la información nutrimental en los productos que elige.
Anteriormente, el azúcar encabezaba la información que más se revisaba, pero ahora, la atención también se posa en aspectos como la proteína y grasa, justo para reconocer qué opciones considera mejores; es decir, se juzga la receta completa, no un solo número.
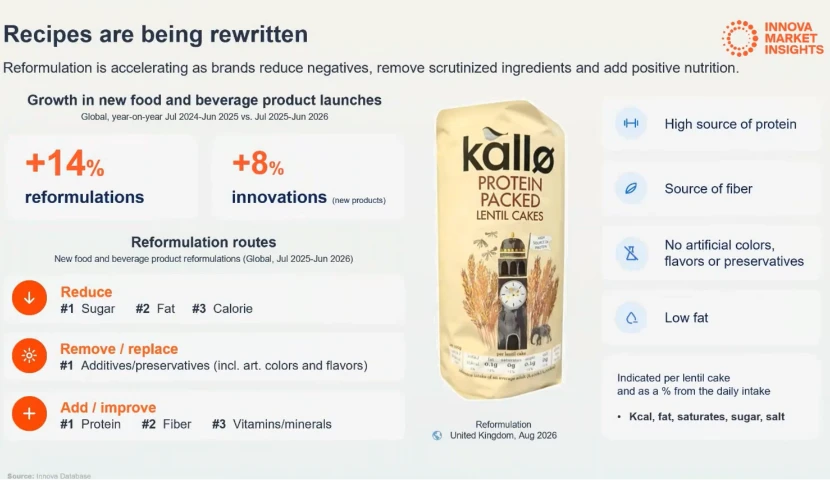
Reformular crece más rápido que lanzar. Lo que más se elimina son aditivos y conservadores; lo que más se agrega son proteína, fibra, vitaminas y minerales.
Proteína y fibra, juntas. El 21 % de los lanzamientos con claim de proteína o fibra ya incluye ambos componentes, y esos lanzamientos duales crecieron 15 % en el último año.
La fibra necesita traducción. El 40 % dice haber comido más fibra por su salud intestinal, pero una cuarta parte tiene dificultad para llegar a la cantidad adecuada; el 19 % no sabe cuánta necesita y el 13 % no identifica alimentos altos en fibra. Los mensajes deben ser más claros y directos, como ejemplo, colocando una leyenda en un pan que indique que dos rebanadas cubren 30 % del consumo recomendado de fibra diaria.
2. Precision protein: de más gramos a la proteína correcta
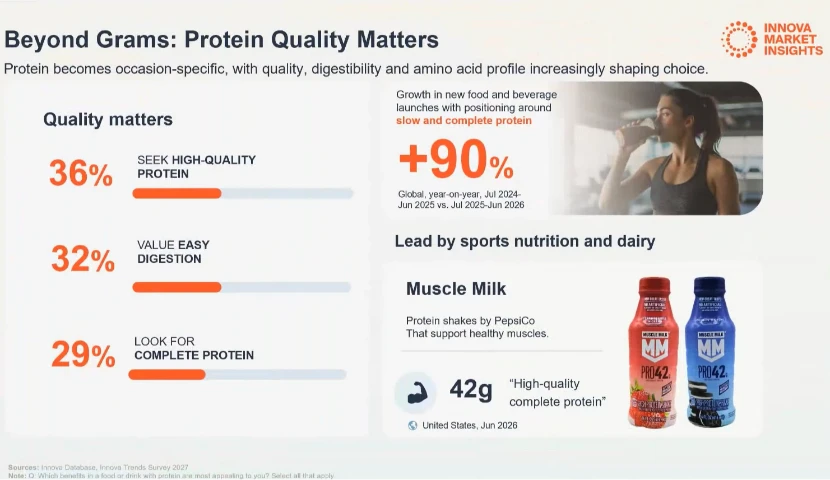
La conversación pasa de cuántos gramos hay en el empaque a si la proteína es adecuada para cada persona: por fuente, digestibilidad, perfil de aminoácidos y etapa de vida.
Como dato, el 36 % busca proteína de alta calidad, el 32 % valora la fácil digestión y el 29 % busca proteína completa.
Además, los lanzamientos con posicionamiento de liberación lenta y proteína completa crecieron 90 % en un año, liderados por nutrición deportiva y lácteos. Un caso es Muscle Milk de PepsiCo, que mantiene sus 42 g pero añade el mensaje de proteína completa.
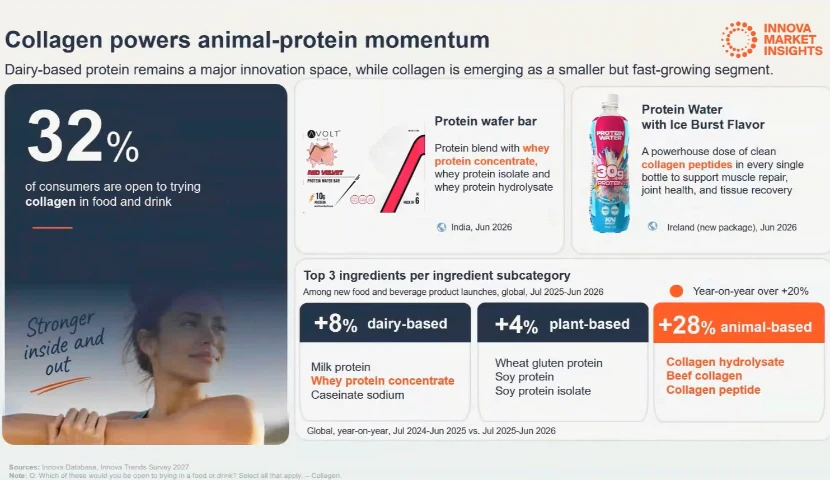
Colágeno fuera de los suplementos. Los lanzamientos de proteína de origen animal crecieron 28 %, frente a 8 % de los lácteos y 4 % de los vegetales, con el colágeno entre los ingredientes líderes. El 32 % de los consumidores está abierto a probarlo en alimentos y bebidas.
La proteína vegetal madura. Los lanzamientos con claims veganos o plant-based aún crecen 8 %, y el 37 % de los productos vegetales ya usa más de una fuente de proteína. La proteína de chícharo concentrada creció 32 % y la de arroz 35 %. La oportunidad está en explicar por qué existe la mezcla: mejor nutrición, mejor experiencia o mejor formato.
3. Sensory playground: textura, aroma y cultura específica
El placer también se vuelve más específico con sabores distintivos, texturas sorprendentes y formatos nuevos, pero con el confort de lo que resulta familiar culturalmente.
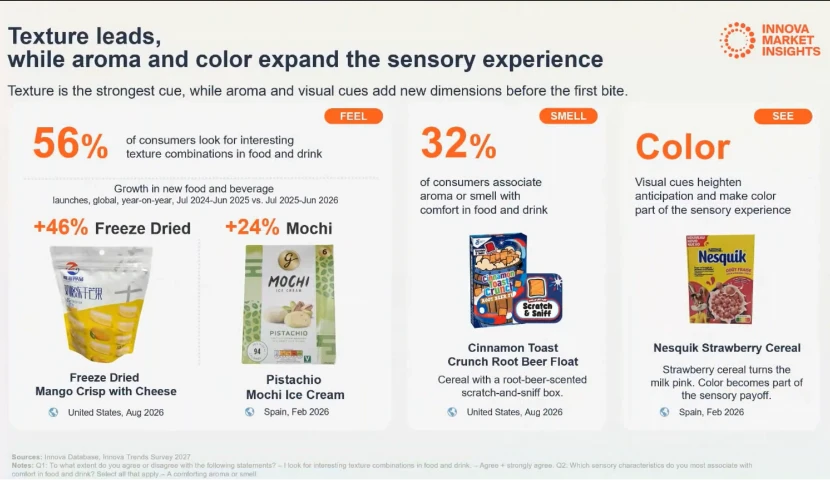
La textura lidera estos aspectos, pues el 56 % busca combinaciones interesantes en este rubro. Como ejemplo, los productos liofilizados crecieron 46 % y el mochi 24 % en un año, con propuestas que cruzan una textura asiática con un sabor europeo.
Aroma y color. El 32 % asocia el aroma con el confort en alimentos y bebidas, y el color ya forma parte de la experiencia (como ocurre con el cereal que colorea la leche de rosa).
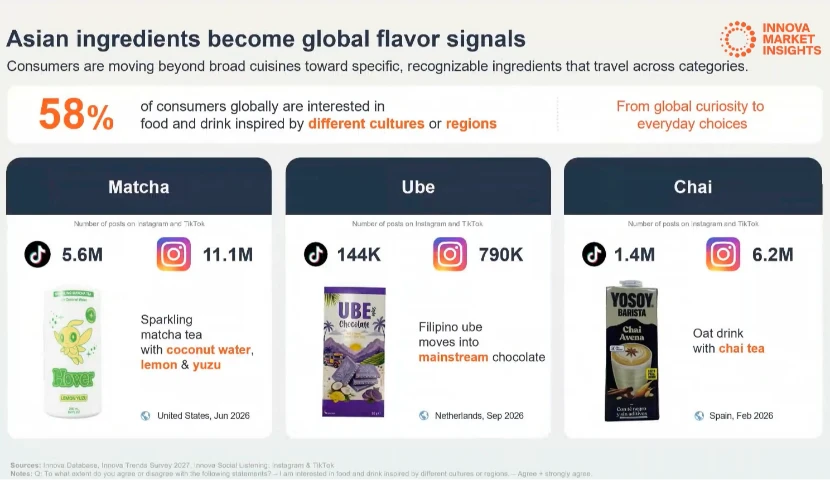
De cocinas amplias a ingredientes concretos. El 58 % se interesa por alimentos inspirados en otras culturas o regiones, pero la curiosidad pasa de “comida asiática” a ingredientes como ube o matcha. Estos ingredientes viajan bien: chai en bebida de avena, ube en chocolate masivo, matcha en té espumoso con coco y yuzu.
4. Metabolic edge: lo que pasa horas después de comer
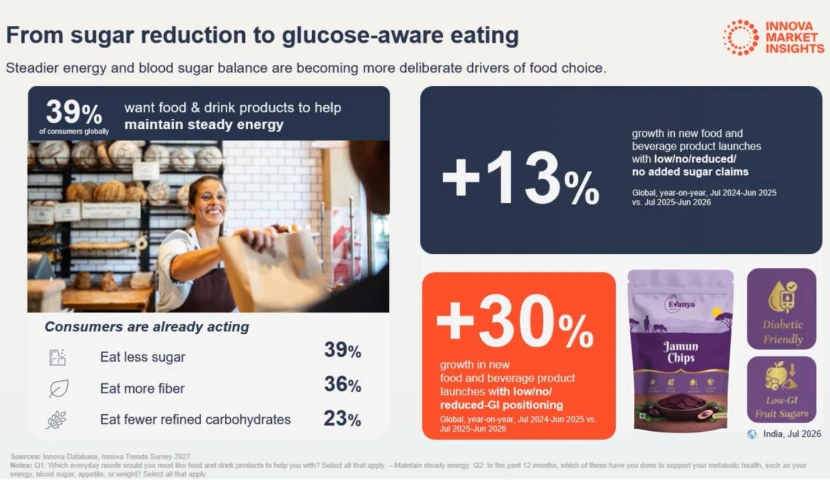
Glucosa, apetito, energía y balance interno dejan de ser temas relativos de forma estricta a un consultorio y entran a la conversación cotidiana.
El 39 % de los consumidores quiere que su alimento le ayude a mantener energía estable; el 39 % come menos azúcar, el 36 % más fibra y el 23 % menos carbohidratos.
La nueva señal está en el posicionamiento de bajo índice glucémico, que Innova ve volver tras originarse hace unos 20 años en Australia.
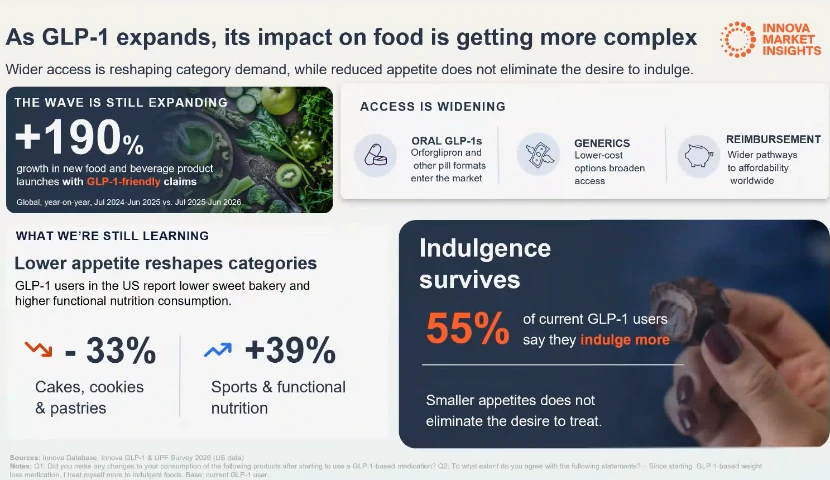
GLP-1. Los lanzamientos con claims “GLP-1 friendly” crecieron 190 % en un año, desde una base pequeña, con nuevas opciones orales, genéricos más baratos y mejor reembolso en algunos mercados.
Menos apetito no significa que haya un menor deseo de premiarse. En EE. UU., los usuarios de GLP-1 reducen pasteles, galletas y repostería, mientras la nutrición deportiva y funcional avanza. Aun así, el 55 % de los usuarios actuales dice que se consiente más. Habrá que preguntarse, cuando hay menos espacio en el plato, ¿qué sigue mereciendo un lugar?
5. Longevity engineering: salud para dentro de 30 años
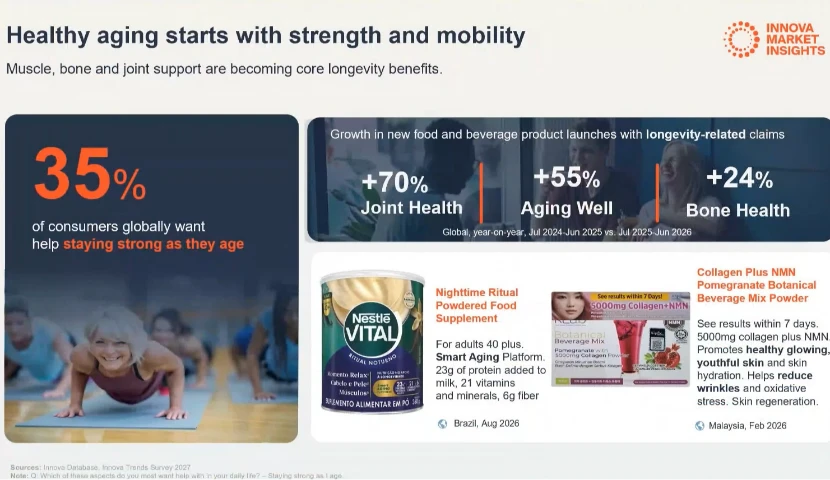
La longevidad deja de ser un asunto de la vejez y se vuelve relevante desde etapas anteriores, pues más allá de sumar años, se trata de tener vida saludable, con fuerza, movimiento, memoria e independencia.
Al respecto, el 35 % de los consumidores encuestados por Innova afirma que desea mantenerse fuerte al envejecer. Además, los lanzamientos con claims de salud articular crecieron 70 %, los de envejecer bien 55 % y los de salud ósea 24 %.
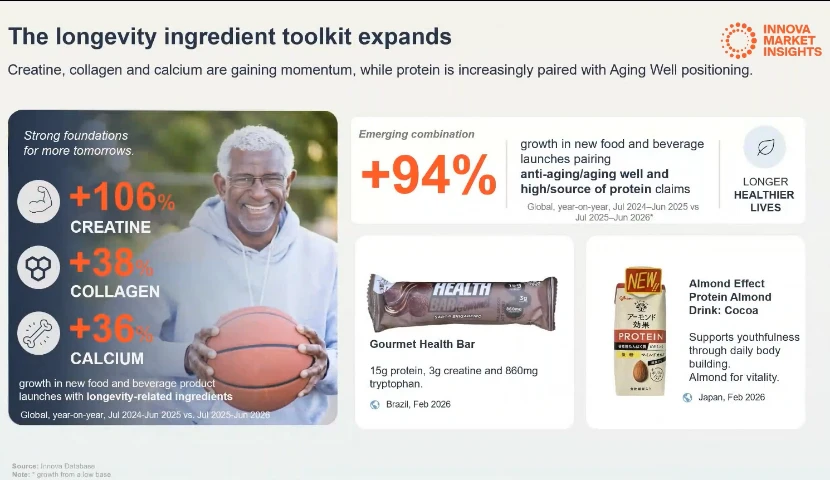
A partir de esto, también ha cambiado la construcción del producto: en lugar de contar con un ingrediente héroe, se combinan los conocidos. Como ejemplo, la creatina creció 106 % desde una base baja, el colágeno 38 % y el calcio 36 %. La señal más clara es el 94 % de crecimiento en lanzamientos que combinan proteína con posicionamiento de envejecimiento saludable.
6. Peace of mind: alimentos y bebidas como apoyo emocional
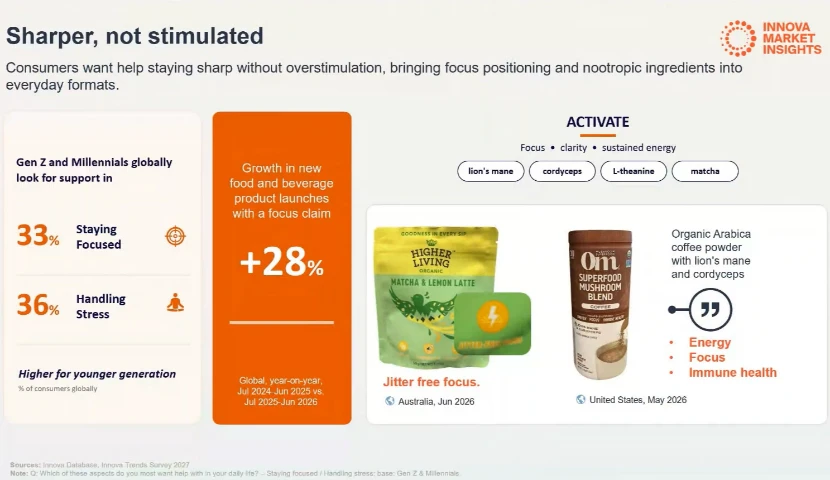
Innova los llama “la nueva farmacia” del bienestar mental, no en sentido médico sino como apoyo cotidiano: enfoque, calma, sueño, manejo del estrés y equilibrio emocional, en bebidas y snacks que la gente ya consume. Entre Gen Z y millennials, el 36 % quiere ayuda con el estrés y el 33 % para mantenerse enfocado.
Enfoque sin sobresaltos. Los lanzamientos con claim de enfoque crecieron 28 % en un año. Los ingredientes que lo acompañan incluyen hongos funcionales como melena de león y cordyceps, L-teanina y matcha, por ejemplo en café con hongos.
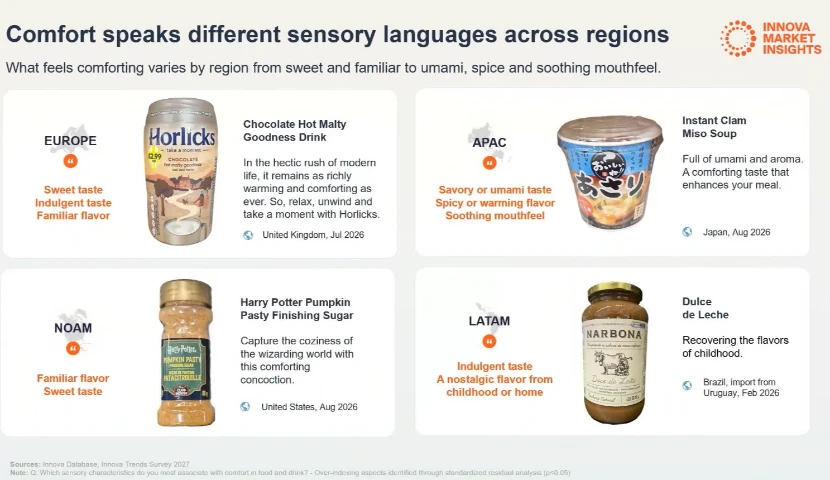
El confort habla con acento regional. En Asia-Pacífico predomina lo salado, el umami y lo picante; en Europa, lo dulce, indulgente y familiar. En Latinoamérica y Norteamérica aparecen la dulzura indulgente y la nostalgia del hogar o la infancia, haciendo que el dulce de leche sea un representante regional de esta categoría donde la innovación de confort debe ser culturalmente intuitiva.
7. Ferment forward: tradición con tecnología
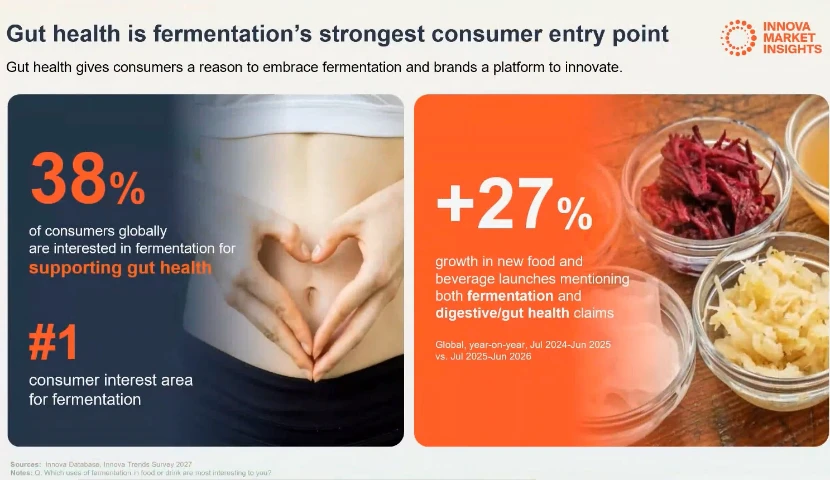
La fermentación, una de las tecnologías más antiguas, ha pasado de dar sabor y contribuir en la conservación de alimentos a ser vista como una plataforma de relevancia intestinal, textura e ingredientes de nueva generación.
Principalmente, el 38 % de los consumidores se interesa en ella por los beneficios que se le atribuyen respecto a la salud intestinal. Por ello, los lanzamientos que combinan fermentación y claims digestivos crecieron 27 %.
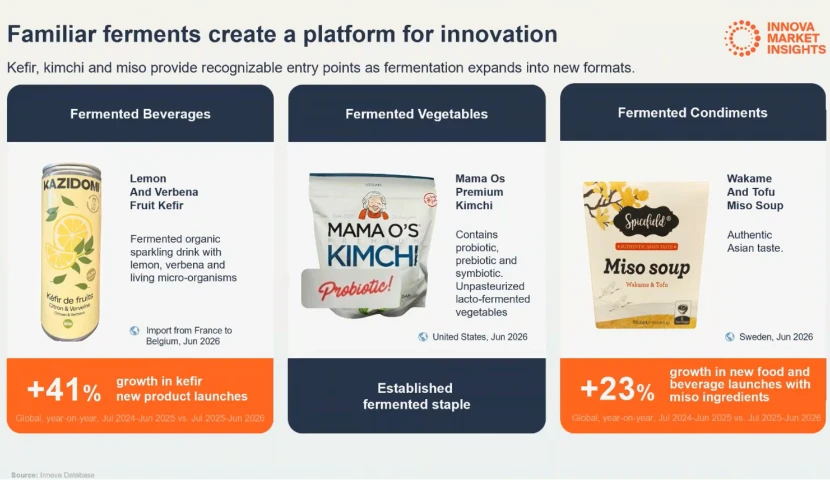
Puertas de entrada familiares. Kefir, kimchi y miso muestran la fermentación como bebida, guarnición o sopa, en lugar de hacerlo como un concepto técnico, impulsando con fuerza los lanzamientos de este tipo de productos.
Más allá del intestino. Las menciones de fermentación crecieron 60 % en fideos instantáneos, 23 % en salsas de mesa y 20 % en salsas para cocinar. También sostiene una narrativa premium, porque el tiempo y el oficio se hacen visibles al comparar un miso fermentado dos años con otro de producción reciente, por ejemplo.
8. From soil to shelf: sostenibilidad desde el origen
La atención se desplaza de certificaciones y empaques a cómo se cultivan los ingredientes, de dónde vienen y si esa agricultura es resiliente para el futuro.
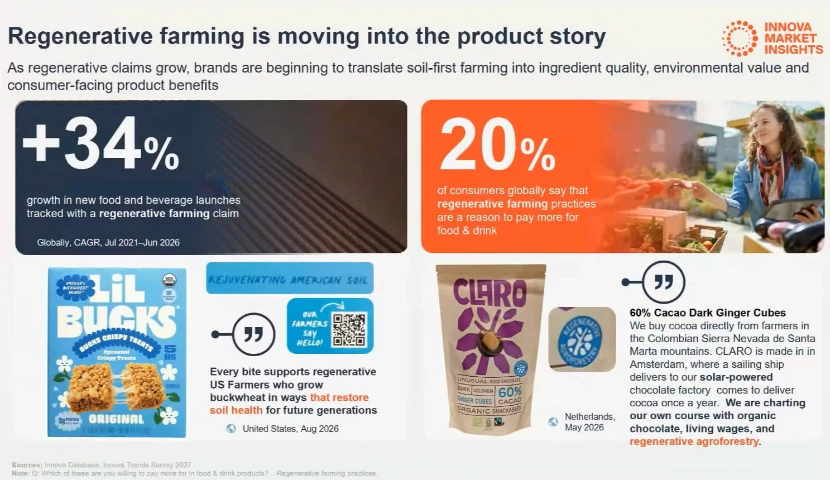
Bajo este rubro, los lanzamientos con claim de agricultura regenerativa crecieron 34 % desde 2021, y el 20 % de los consumidores dice que estas prácticas son una razón para pagar más por productos que demuestren ser coherentes con sus mensajes.
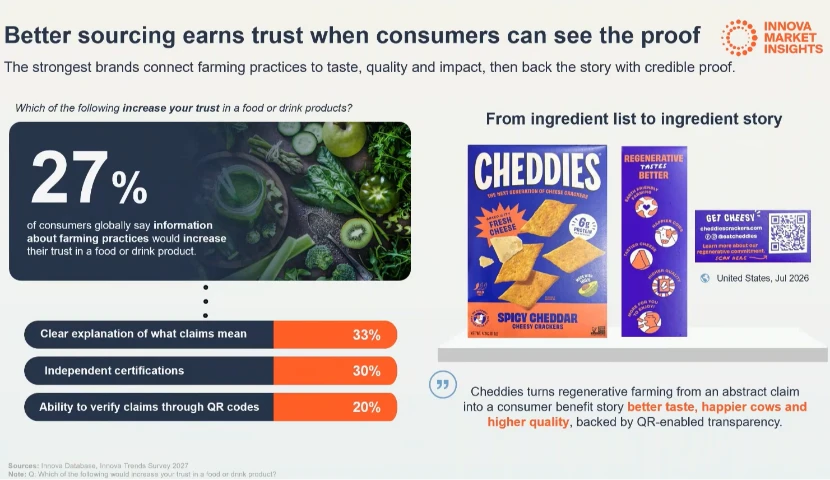
La clave es cómo se cuenta: el 27 % dice que información sobre prácticas agrícolas aumenta su confianza, y lo que fortalece esa confianza es una explicación clara del claim (importante para un tercio), la certificación independiente y la verificación con un código QR.
La recomendación de Innova en este punto se remite a traducir la historia al producto con tres mensajes clave: mejor sabor, mejor calidad, y prueba accesible.
9. Radiance rituals: la belleza llega a la mesa
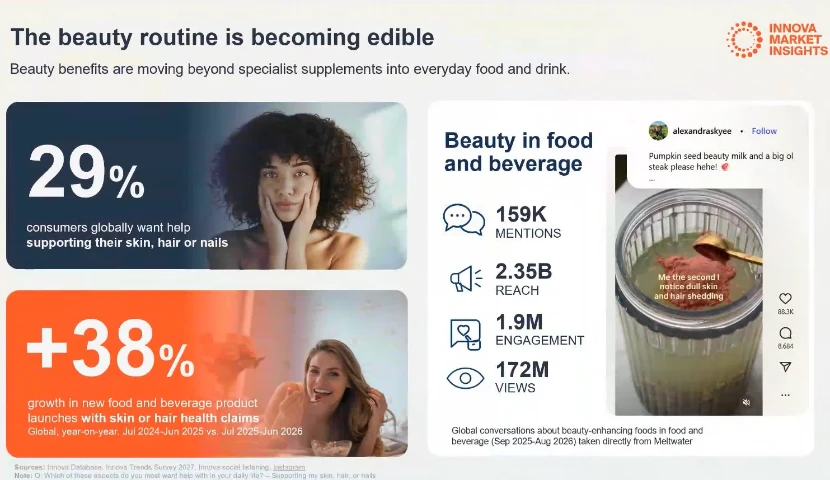
Piel, cabello y uñas se cuidan y mantienen desde el desayuno. El 29 % de los consumidores quiere ayuda para mejorar su apariencia, por lo que los lanzamientos de este tipo crecieron 38 % en un año.
En redes, las conversaciones sobre alimentos que mejoran la belleza generaron unas 159 mil menciones con alcance potencial de más de 2,300 millones.
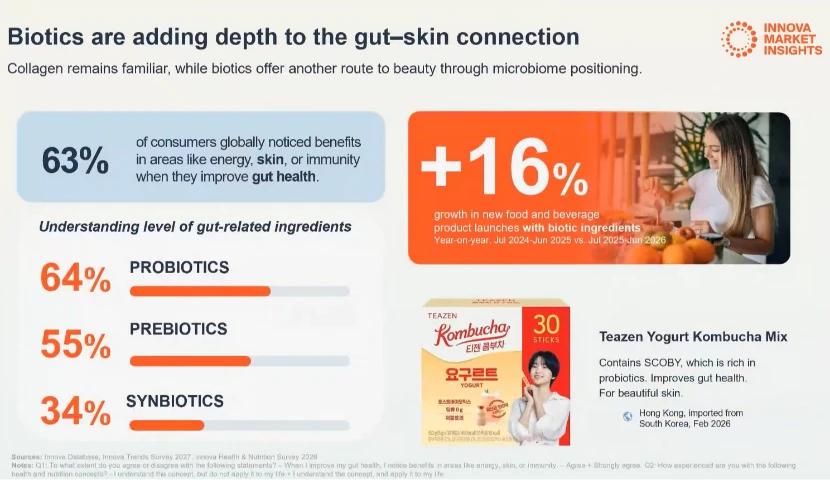
El eje intestino-piel. El 63 % dice notar beneficios en energía, piel o inmunidad cuando mejora su salud intestinal. El reconocimiento es mayor para probióticos (64 %) que para prebióticos (55 %) y simbióticos (34 %). Además, los lanzamientos con ingredientes bióticos crecieron 16 %.
Cautela con el claim. Si bien, no se plantea que el alimento sustituya al cuidado de la piel, sí hay que tener claro que la nutrición se integra como una rutina extendida y más amplia de belleza y bienestar.
10. Prompt to plate: IA y creadores acortan el camino
La IA y las señales sociales en tiempo real reducen la distancia entre descubrimiento, personalización y desarrollo de producto: de mercado masivo a “mercado de uno”.
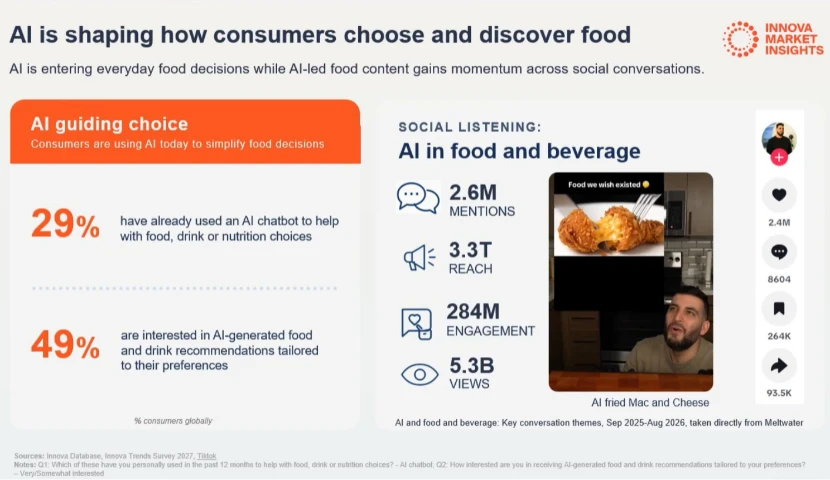
El 29 % de los consumidores ya usa algún chatbot para decisiones de alimentos, bebidas o nutrición, y cerca de la mitad se interesa en recomendaciones generadas por IA a su gusto. Pero la apertura es condicionada, pues ser transparente sobre cómo se usa la IA importará cada vez más.
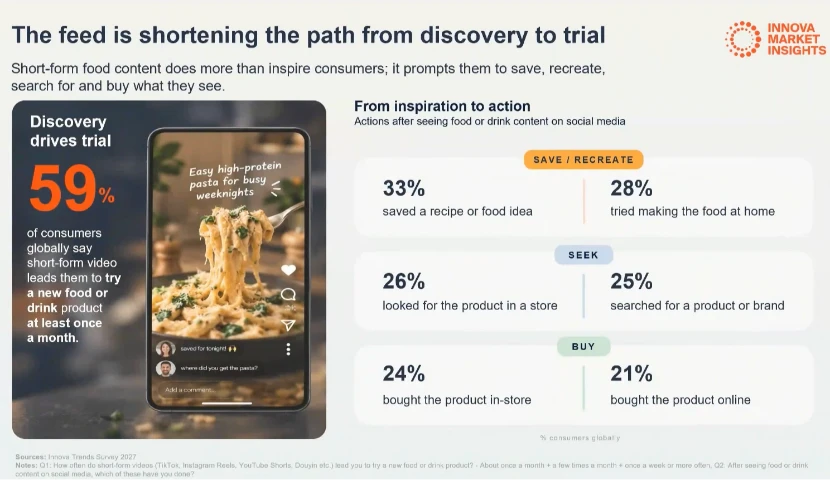
El video corto como vía de compra. El 59 % dice que un video corto lo lleva a probar un producto nuevo al menos una vez al mes. Tras ver contenido, un tercio guarda una receta y 28 % la prepara en casa; después buscan y compran el producto: guardar, buscar y comprar.
¿Qué significan estos insights para México y Latinoamérica?
Aunque las cifras de Innova son globales, el confort en Latinoamérica se asocia con dulzura indulgente, familiaridad y nostalgia del hogar o la infancia. Estos son algunos cuestionamientos que podrían ayudarnos a aterrizar cada tendencia a nuestros desarrollos en los siguientes meses:
Señal de Innova | Pregunta para equipos en México y LATAM |
Worth It | ¿En qué categorías del portafolio se justifica un precio premium avalado por el valor que se percibe, y en cuáles se exige replantear tamaños o formatos ante la presión de costo? |
Honest & Believable y From Soil to Shelf | ¿Qué claims del empaque soportarían una verificación (QR, certificación, estudio) y cuáles pueden chocar con la normativa local de etiquetado y declaraciones de salud? |
Nutrient Density Design | ¿Qué productos de alta rotación pueden mejorar su perfil (menos aditivos, más proteína o fibra) sin perder el sabor que el consumidor reconoce? |
Peace of Mind | ¿Cómo se traduce la nostalgia y la dulzura familiar en propuestas con funcionalidad (calma, sueño, enfoque) sin romper el vínculo emocional que han construido por años? |
Sensory Playground | ¿Qué ingredientes y sabores regionales pueden contar la misma historia que ube o matcha cuentan en otros mercados? |
Metabolic Edge y GLP-1 | ¿El acceso a estos tratamientos, y su impacto en el consumo, se parece al de EE. UU. en tu mercado? Esta señal es fundamental para avanzar en cualquier dirección de forma oportuna |
Prompt to Plate | ¿Dónde hay más posibilidades de que tu producto se descubra? En un video corto, chat o retail media, y ¿cómo se comunica el uso de IA con transparencia? |
Desde luego, hay aspectos que debemos considerar antes de integrar estas tendencias de forma local:
Regulación. Los claims de salud, funcionalidad y ausencia de aditivos dependen de la normativa de cada país, y deben revisarse con el área regulatoria antes de llevar una idea al empaque.
Evidencia. Existe una diferencia entre el interés del consumidor y los lanzamientos en el mercado; ninguno de los dos tiene eficacia por sí mismo, pero deja señales sobre las preferencias y movimientos en cada sector.
Base. Varios crecimientos (GLP-1 friendly con 190 %, creatina con 106 %) parten de bases bajas: son señales de dirección, pero el tamaño del mercado aun no alcanza su madurez.
Todos estos mensajes nos llevan a pensar en ofrecer productos con beneficios concretos que respondan de forma clara qué pueden hacer por el consumidor. De esta forma, deben presentar claims que se puedan verificar y entregar una experiencia que el consumidor desee repetir, en un contexto de gasto cuidadoso, en línea con el entorno.
Puntos clave para recapitular
El consumidor se volvió más exigente. Tiene presión económica y desconfianza, pero sigue invirtiendo en salud y en pequeños placeres.
La nutrición pasa de “menos de lo malo” a “más de lo bueno”. Las reformulaciones crecen más rápido que los productos nuevos, y la proteína personal y la fibra se combinan.
El efecto después de comer es el nuevo terreno. Glucosa, saciedad y GLP-1 reordenan lo que “gana lugar en el plato”.
La confianza es una ventaja competitiva. Los claims necesitan explicación, verificación y transparencia, incluso en el uso de IA.
El descubrimiento ocurre en pantalla. El 59 % de los consumidores dice que un video corto lo lleva a probar un producto nuevo al menos una vez al mes.

Newsletter
Editora de Contenidos en The Food Tech®️
Comunicóloga con más de 10 años como creadora de contenidos para medios impresos, digitales y audiovisuales sobre la industria de alimentos y bebidas. Sommelier de té, especialista en cata, maridaje, producción y calidad de Camellia Sinensis.