Lácteos y derivados
La gerente de innovación de Danone México nos cuenta cuál es el papel de la nutrición en la consolidación de las bebidas vegetales
¿Cómo la nutrición se convirtió en el centro de gravedad de las bebidas vegetales: desde formulación y fortificación hasta regulación?
Periodista especializada Senior
Última actualización:

Compartir


Durante la última década, las bebidas vegetales pasaron de ocupar un estante de nicho, asociado con dietas veganas, intolerancia a la lactosa o “opciones ligeras”, a convertirse en una categoría estratégica para la industria de alimentos y bebidas.
Hoy se discuten en comités de innovación, portafolios de marcas masivas, estrategias de sostenibilidad y, cada vez más, en conversaciones regulatorias sobre nomenclatura, etiquetado y equivalencia nutricional.
A nivel global, el crecimiento de la demanda se explica por una combinación de drivers: salud y bienestar, percepciones sobre sostenibilidad, cambios en patrones de consumo, avances tecnológicos en formulación/procesamiento y un mercado dispuesto a pagar por promesas de better for you y better for the planet.
Asimismo, se abrió un debate técnico: ¿qué tan “equivalentes” son estas bebidas frente a la leche de origen animal, especialmente en proteína, micronutrientes y biodisponibilidad? La respuesta corta es que la nutrición ya no es un atributo secundario, sino un criterio que define la consolidación.
En Estados Unidos, por ejemplo, la FDA publicó una guía para el etiquetado de alternativas vegetales a la leche, permitiendo el uso del término “milk” siempre que se identifique la fuente vegetal y recomendando declaraciones voluntarias cuando el producto contenga menos de ciertos nutrientes clave en comparación con la leche de vaca.
Esto refleja una realidad: el consumidor entiende el uso cultural de “leche” en el anaquel, pero la autoridad busca reducir la ambigüedad nutricional.
En la Unión Europea, el enfoque ha sido distinto: el marco comunitario restringe el uso de denominaciones lácteas para productos no lácteos, incluso si se acompañan de aclaraciones como “soy”. Esa línea marca una frontera de comunicación y posicionamiento para las marcas en ciertos mercados.
Para México y Latinoamérica, el reto se mueve en dos ejes: por un lado, la dinámica de etiquetado y claims bajo marcos como NOM-051 que condicionan el diseño de portafolio y mensajes; por el otro, la credibilidad nutricional de la categoría en un contexto de consumidores cada vez más sensibles a azúcar, aditivos, “ultraprocesamiento” y promesas de salud.

TE PUEDE INTERESAR:
Conoce las aplicaciones funcionales de las proteínas de leguminosas en bebidas vegetales
Factores impulsores de la categoría: por qué creció y por qué ya no basta con crecer
Salud y bienestar: Lactosa, alergias, preferencia por dietas flexitarianas, control de grasas saturadas y percepción de “ligereza” han empujado la adopción. Sin embargo, múltiples revisiones y análisis comparativos coinciden en un punto crítico: sin fortificación, muchas bebidas vegetales tienen menor contenido de micronutrientes clave y, salvo excepciones como soya o algunas formulaciones con proteína de leguminosas, suelen tener menor proteína total y/o menor calidad proteica que la leche de vaca.
Este dato importa estratégicamente porque la categoría dejó de consumirse solo como “bebida”; hoy compite como componente cotidiano de desayuno, café, smoothies y, en algunos hogares, como sustituto directo de leche. En ese escenario, la suficiencia nutricional se vuelve un tema de salud pública y de riesgo reputacional.
En entrevista con THE FOOD TECH ®, Marisa Flores, Innovation Senior Manager para Danone México, señala que la percepción de salud y bienestar es determinante. Muchas personas asocian las opciones vegetales con beneficios como menos calorías y sin lactosa, lo que genera confianza y refuerza la idea de estar tomando decisiones positivas para su cuerpo.
"Además, el hecho de que sean fáciles de incorporar en la rutina diaria fortalece su atractivo, ya que no solo cumplen con la funcionalidad, sino que también conectan con un estilo de vida más balanceado”, comenta Flores.
Sostenibilidad: Una parte importante de la demanda se apalanca en percepciones de menor impacto ambiental. Datos ampliamente citados muestran que la leche de vaca tiende a tener mayores impactos que alternativas vegetales en emisiones, uso de tierra y, con variación, uso de agua. Our World in Data resume estos contrastes y reporta, por ejemplo, que la leche de vaca puede generar aproximadamente tres veces más emisiones de GEI que alternativas vegetales, con diferencias también grandes en uso de tierra.
El matiz es crucial: plant-based no es automáticamente sustentable en todos los indicadores. Por ejemplo, la almendra suele ser cuestionada por uso de agua en ciertas regiones; soya, por el vínculo indirecto con deforestación si no hay abastecimiento responsable. Esto empuja a marcas y compradores a exigir trazabilidad y certificaciones, no solo narrativa.
Innovación tecnológica: el salto de la categoría es un salto de formulación
El crecimiento no se explica solo por marketing; se explica por avances concretos en:
estabilidad físico-química (emulsiones, control de sedimentación, estabilidad térmica).
desempeño sensorial (reducción de notas “verdes”/leguminosas, manejo de rancidez oxidativa).
funcionalidad (espuma, “barista”, desempeño en café y cocina).
La innovación, sin embargo, está chocando con un “techo” de credibilidad: el consumidor y los reguladores preguntan cada vez más qué tan nutritivo es lo que se vende como “alternativa”. Y eso reordena prioridades de I+D.
Regulación
La categoría vive una tensión global sobre denominaciones y equivalencia. En Estados Unidos, la FDA ha dejado claro en su guía que el término “milk” puede usarse para alternativas vegetales, pero impulsa transparencia con declaraciones voluntarias cuando haya diferencias relevantes de nutrientes.
En la UE, el marco restringe el uso de denominaciones lácteas para productos vegetales, reforzando la separación conceptual (y obligando a estrategias de naming alternativas).
Para México, el terreno regulatorio relevante para equipos de industria suele cruzarse con etiquetado general y claims, particularmente NOM-051 y su manual asociado publicado/compilado por COFEPRIS. Esto condiciona el “cómo se comunica” la promesa nutricional.
A nivel global, las bebidas vegetales se transforman con indulgencia, funcionalidad y diversificación. Foto: Freepik
El papel de la nutrición: la variable que fortalece la consolidación
Flores explica que el crecimiento sostenido del consumo de bebidas vegetales en México y Latinoamérica se explica por tres grandes factores:
búsqueda de alternativas saludables y alineadas al bienestar
diversidad de opciones que hoy ofrece la categoría
creciente conciencia sobre lo que consumimos
“En Silk vemos que el consumidor ya no busca solo sustituir, sino sumar a su dieta productos que ayuden a complementar su nutrición diaria”, comenta la experta.
En términos industriales, comparar “leche” vs “bebida vegetal” no es un debate filosófico; es una comparación de matrices alimentarias y perfiles nutricionales. La leche de vaca es una matriz relativamente estable con contribuciones relevantes de proteína de alta calidad, riboflavina y vitamina B12, además de minerales como yodo y calcio.
Un posicionamiento reciente de la Sociedad Alemana de Nutrición (DGE) subraya esa contribución nutricional de la leche y discute alternativas vegetales dentro de una dieta saludable considerando salud y ambiente.
Las bebidas vegetales, por el contrario, son una familia heterogénea. La evidencia comparativa muestra patrones consistentes:
Proteína: muchas bebidas vegetales suelen ser inferiores en proteína total; soya y algunas formulaciones con proteína de leguminosas son las que más se acercan.
Micronutrientes: sin fortificación, suelen aportar menos calcio, vitaminas D, B12, riboflavina y otros micronutrientes asociados al grupo lácteo; con fortificación, el contenido puede mejorar, pero existe variabilidad por marca y mercado.
Calidad proteica: además de “cuánto” hay, importa “qué tan utilizable” es. Estudios comparativos han señalado diferencias en calidad proteica (p. ej., evaluaciones tipo DIAAS), donde la leche destaca frente a varias alternativas vegetales; incluso con fortificación, la equivalencia no es automática.
Fortificación y enriquecimiento
La fortificación ha sido el mecanismo más utilizado para sostener la promesa nutricional. En formulación, esto se traduce en decisiones técnicas complejas:
tipo de sal de calcio
estabilidad de vitaminas
compatibilidad con procesos térmicos
efecto sensorial
La discusión regulatoria global refuerza que la fortificación ya no es opcional desde una perspectiva competitiva. Cuando una autoridad como FDA recomienda declaraciones que aclaren diferencias de nutrientes respecto a la leche, está presionando indirectamente a los fabricantes a mejorar formulaciones o, al menos, a ser transparentes.
Asimismo, en el ecosistema de etiquetado y claims, los marcos internacionales como Codex son relevantes: las Guidelines for Use of Nutrition and Health Claims establecen que, cuando se hace un claim, debe existir declaración nutrimental y consistencia con políticas nutricionales. Esto es relevante para equipos regulatorios y legales, porque el riesgo no es solo de formulación, sino de comunicación.
La directiva de Danone México explica que los consumidores de hoy buscan mucho más que nutrición en una bebida vegetal. Para ellos, es fundamental disfrutar de lo que les gusta, además de contar con un producto versátil que se integre fácilmente en su rutina, ya sea en el café, un shake o un postre.
“También valoran la practicidad y que la marca conecte con su estilo de vida e intereses, ya sea a través de experiencias, comunidad o recomendaciones”, subraya.
Marisa Flores, Innovation Senior Manager para Danone México, señala que la personalización será clave con fórmulas adaptadas a los hábitos y necesidades de los consumidores de la categoría. Foto: Cortesía Danone
Percepción del consumidor
Para el consumidor promedio, la tendencia plant-based suele activar un halo saludable. El problema es que la evidencia muestra alta variabilidad en azúcar añadido, proteína y densidad de nutrientes entre marcas y bases vegetales. Un análisis reciente publicado en Journal of the Academy of Nutrition and Dietetics reporta de forma consistente que estas alternativas tienden a ser más bajas en proteína que la leche, con variabilidad importante en azúcares añadidos.
Esto se vuelve crítico en grupos sensibles si el consumo desplaza alimentos fuente de proteína de alta calidad o micronutrientes sin un reemplazo dietario adecuado. En B2B, la discusión debe aterrizar en gestión de portafolio:
segmentar productos para ocasiones de consumo específicas.
diseñar “equivalentes nutricionales” cuando el posicionamiento sea sustitución directa.
“El gran reto de la industria está en equilibrar la nutrición y placer. El consumidor actual espera un producto más saludable, pero sin sacrificar lo sensorial. También hay un reto de percepción: las personas leen etiquetas, comparan y demandan fórmulas. Reformular entonces no significa solo ajustar ingredientes, sino mantener la confianza y credibilidad de quienes eligen la categoría”, indica Flores.

TE PUEDE INTERESAR:
Leche de avena es el favorito de los consumidores mexicanos: ¿qué hay detrás de su éxito?
Retos de comunicación
Aquí se concentra gran parte del riesgo reputacional de la categoría:
Si el mensaje sugiere equivalencia total con la leche, la empresa se expone a escrutinio técnico.
Cuando el mensaje evita cualquier comparación, se pierde oportunidad de educar y diferenciar.
Si el mensaje se apoya en claims agresivos, puede entrar en fricción con criterios regulatorios o con plataformas publicitarias (especialmente cuando se involucra marketing dirigido a infancia).
En México, además, el contexto de etiquetado frontal y criterios de comunicación en alimentos y bebidas obliga a equipos de marketing a trabajar desde el inicio con regulación y nutrición, no al final. La referencia práctica, para muchas compañías, es el manual y criterios asociados a NOM-051 publicados/compilados por COFEPRIS y difundidos en guías de cumplimiento.
La nutrición también es una elección de base vegetal
La categoría se diversificó por materias primas, y cada base impone un “techo” y un “piso” nutricional y tecnológico. Para I+D, compras y calidad, el punto es claro: no hay una base universal; hay estrategias según target y ocasión de consumo.
Soya: el benchmark nutricional dentro de lo vegetal. Suele ser la base más sólida cuando la prioridad es proteína (y un perfil más cercano al de la leche en macronutrientes, dependiendo del producto). La evidencia comparativa de múltiples análisis coincide en que soya, especialmente fortificada, es la alternativa que más se aproxima en términos de perfil general frente a otras bases.
Avena: ganó terreno por textura y desempeño en café, además de una narrativa percibida como “natural”. Pero en muchos casos su proteína es baja; la estrategia para sostener una propuesta “nutritiva” recurre a blends, proteína añadida o fortificación, y a controlar carbohidratos y azúcar.
Almendra y arroz: Estas bases suelen ser elegidas por bajo contenido calórico y por sabor suave; sin embargo, su densidad nutricional intrínseca suele ser menor y la dependencia de fortificación es mayor si el posicionamiento es “sustituto” y no solo “bebida”.
Coco: Ofrece sabor y cremosidad, pero su perfil graso puede ser más alto en saturados según formulación. El uso suele ser más estratégico en blends o subcategorías específicas.
“La ciencia de la nutrición es el eje de la evolución de las bebidas vegetales. Gracias a la investigación, hoy es posible adicionar estas bebidas con calcio, vitaminas y proteínas vegetales que antes se asociaban solo con productos de origen animal”, refiere Flores.
La presión por proteína y saciedad ha impulsado subsegmentos “alto en proteína” con proteína de chícharo/pea u otras fuentes. Este subsegmento, aunque aún no domina el volumen, puede ser decisivo para su consolidación porque atiende la crítica más frecuente a la categoría: la falta de proteína.
Por ello, medios y análisis han señalado que alternativas como pea pueden acercarse a niveles proteicos comparables, dependiendo de formulación y fortificación.
“La percepción de salud y bienestar es determinante. Muchas personas asocian las opciones vegetales con beneficios como menos calorías y sin lactosa, lo que genera confianza y refuerza la idea de estar tomando decisiones positivas para su cuerpo. Además, el hecho de que sean fáciles de incorporar en la rutina diaria fortalece su atractivo, ya que no solo cumplen con la funcionalidad, sino que también conectan con un estilo de vida más balanceado”, comenta Flores.
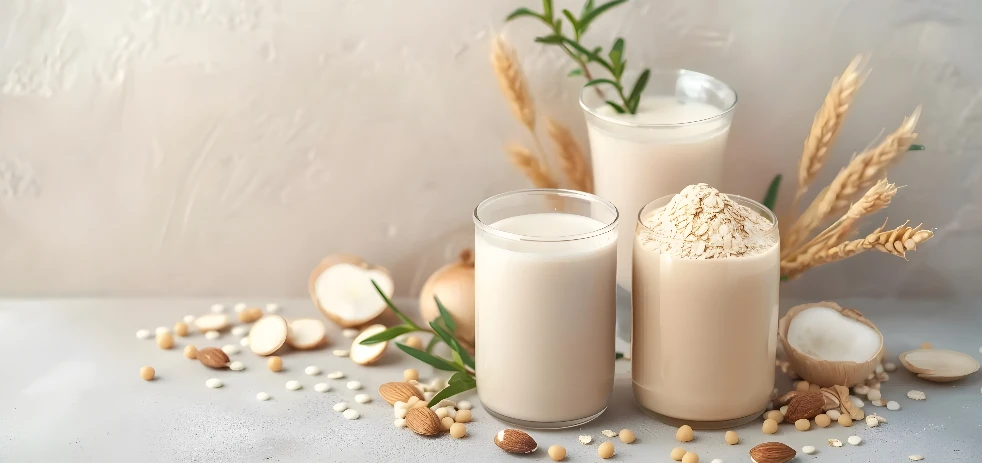
La evolución de las bebidas vegetales exige formulaciones más robustas y una comunicación nutricional clara, de acuerdo con Danone México. Foto: Freepik
Perspectiva de mercado y consumo
En reportes de mercado global, el segmento de plant-based milk tiene proyecciones hacia 32 mil millones de dólares para 2030, lo cual confirma que ya no es una microtendencia.
Para México, reportes de industria que agrupan plant-based foods & beverages estiman un valor de mercado y crecimiento sostenido hacia 2031; aunque estas cifras dependen del perímetro, sirven para dimensionar que la economía plant-based se integra a estrategias de portafolio, no solo a innovación experimental.
La categoría entra en una fase donde:
el consumidor compara etiquetas
el retail exige rotación y diferenciación clara
los reguladores observan claims y comunicación
En ese contexto, la nutrición se vuelve la palanca de:
premiumización defendible
diferenciación funcional
reducción de riesgo reputacional
Desafíos y oportunidades
Una tendencia probable es que crezca la presión por criterios más claros de composición y comunicación. Cuando FDA propone declaraciones comparativas voluntarias, está abriendo el camino a un estándar de transparencia, aunque no sea obligatorio.
En la UE, la restricción de términos lácteos empuja a diferenciar la categoría por nombres propios y por valor funcional, no por analogía lingüística.
En LATAM, la estandarización podría darse indirectamente: por criterios de etiquetado, por políticas de publicidad infantil, o por guías de claims alineadas con marcos tipo Codex.
Innovación en sabor, textura y estabilidad
El reto de I+D hacia 2026–2030 puede resumirse así: mejor nutrición con menos penalizaciones (ingredientes controvertidos, azúcar añadido, calorías, o inestabilidad). Esto implica:
selección de sistemas de calcio con mejor biodisponibilidad y menor impacto sensorial
estabilidad de vitaminas en vida de anaquel
reducción de estabilizantes cuando sea posible
control de oxidación
De acuerdo con la Innovation Senior Manager de Danone México, el futuro de la categoría está en que el consumidor ya no se conforma con una bebida vegetal como complemento, quiere beneficios adicionales. Eso abre la puerta a bebidas con nuevas fórmulas. También hay oportunidades en formatos prácticos listos para llevar, que combinen nutrición y conveniencia.
Perspectivas de crecimiento: consolidación por subsegmentos
La consolidación probablemente se dará por subsegmentos, no por una “bebida vegetal genérica”:
equivalentes nutricionales
barista
bajo azúcar
performance
sostenibilidad verificada
La nutrición como eje de legitimidad industrial
Las bebidas vegetales ya no compiten solo por ser “alternativa”. Compiten por ser categoría estratégica dentro del portafolio moderno de alimentos y bebidas. Su crecimiento se apalancó en salud percibida y sostenibilidad; su consolidación, sin embargo, depende de una agenda más exigente: nutrición real, comunicada con precisión y sostenida por formulación.
La evidencia científica y posicionamientos técnicos muestran que muchas bebidas vegetales, especialmente sin fortificación, no son equivalentes a la leche en proteína y micronutrientes; también muestran que existen excepciones y rutas de mejora.
Además, el marco regulatorio global está mandando señales: Estados Unidos impulsa transparencia nutricional en el etiquetado de estas alternativas; Europa limita el uso de denominaciones lácteas; y mercados como México operan bajo una presión creciente de etiquetado, criterios de comunicación y escrutinio de claims.
Hacia 2030 las bebidas vegetales serán parte del consumo diario. Con un portafolio mucho más amplio y segmentado, habrá más innovación en bases vegetales que respondan tanto a tendencias de sabor como a sustentabilidad. La personalización será clave con fórmulas adaptadas a los hábitos y necesidades de los consumidores de la categoría.
“La indulgencia responde a productos más cremosos y con perfiles sensoriales, la funcionalidad se refleja en fórmulas con proteína o micronutrientes que aportan beneficios y la diversificación abre el panorama más allá de soya y almendra, con opciones como avena, arroz o coco. Estas tendencias posicionan a la categoría ya no como sustituto, sino como una excelente opción dentro de la alimentación moderna”, concluye Marisa Flores.

TE PUEDE INTERESAR:
La bebida vegetal Silk lanza nueva fórmula que une sabor y nutrición

Newsletter
Periodista especializada Senior
Periodista especializada con más de 15 años en medios de comunicación. En los últimos 8 años ha enfocado sus conocimientos y competencias en la industria de alimentos y bebidas, y en el sector de packaging para alimentos.