Lácteos y derivados
¿Cómo los proveedores de ingredientes alimentarios se deben adaptar frente a las tensiones geopolíticas?
Desde los bloqueos en Medio Oriente hasta la guerra en Ucrania o la violencia en Michoacán, la geopolítica está afectando directamente el costo, disponibilidad y estabilidad del suministro global de ingredientes
Gerente de contenidos
Última actualización:

Compartir


La geopolítica ha dejado de ser un tema exclusivo de diplomáticos y estrategas militares. Hoy, su impacto llega directo a las líneas de producción de la industria de alimentos. En un contexto donde los ingredientes cruzan fronteras, se transforman y viajan por rutas marítimas cada vez más vulnerables, los “choke points” o puntos de estrangulamiento logístico se han convertido en un riesgo operativo tangible.
De acuerdo con el M.Sc. Yannick Gil, Coordinador del Comité de Panificación y Carbohidratos de IFT México Section y Líder Global de Marketing en Industria Alimentaria, la pregunta que todas las empresas deberían hacerse es simple, pero primordial:
“¿Está su empresa preparada para operar 90 días sin importar un solo ingrediente? Si la respuesta es no, ya están en riesgo de apagar su línea de producción”.
El especialista advierte que cerca del 78% de las empresas de ingredientes carecen de un plan de contingencia más allá de 30 días, una cifra preocupante en un entorno dominado por tensiones internacionales y disrupciones climáticas.
¿Cómo se manifiestan los nuevos riesgos geopolíticos?
Los conflictos en Medio Oriente y Europa del Este son apenas la superficie visible de un fenómeno más amplio: la fragmentación geoeconómica del sistema alimentario global. Hoy, las cadenas de suministro ya no se ven afectadas solo por la escasez de recursos, sino por un entramado de rutas estratégicas vulnerables, tensiones diplomáticas, nacionalismo energético y disrupciones logísticas que están cambiando la disponibilidad y el costo de los ingredientes.
El posible cierre del Estrecho de Ormuz, por donde transita cerca del 20% del petróleo mundial y una parte significativa de ingredientes refrigerados y de alto valor agregado, sería un golpe directo a los costos energéticos y logísticos globales.
“Cada conflicto en la región incrementa los costos de seguros marítimos, los tiempos de entrega y la volatilidad del mercado de aceites y grasas”, explica Yannick Gil. “Lo que antes era un evento excepcional, ahora es una variable estructural del negocio”.
En paralelo, la guerra en Ucrania mantiene una presión constante sobre los granos, aceites vegetales y fertilizantes, pilares del sistema alimentario industrial. Ingredientes críticos como el aceite y la lecitina de girasol, esenciales en panificación, snacks y productos procesados, enfrentan una volatilidad sostenida por el bloqueo del Mar Negro, mientras que los costos de sustitución con soya o canola también aumentan debido a la competencia global por materias primas.
Europa (tradicionalmente epicentro de innovación en proteínas lácteas, enzimas, emulsificantes y sistemas funcionales) atraviesa su peor crisis de gobernabilidad en décadas. La inestabilidad política en Francia, Alemania e Inglaterra, unida a una deuda pública creciente, inflación y fuga de capitales, ha ralentizado la inversión en I+D alimentario. “Esto genera un efecto dominó: los costos de energía aumentan, las plantas productoras reducen turnos y los tiempos de entrega se vuelven impredecibles”, señala Gil.
Pero el epicentro del cambio estructural podría estar desplazándose hacia Asia. China, que controla más del 70% de la producción global de tierras raras —minerales esenciales para la fabricación de maquinaria, chips y equipos utilizados en la industria de alimentos y envasado—, ha comenzado a limitar sus exportaciones estratégicas, lo que amenaza la disponibilidad de tecnología industrial crítica.
Además, los fenómenos climáticos severos en el sudeste asiático —inundaciones, huracanes y olas de calor— están afectando cultivos de aceite de coco, arroz y especias, insumos esenciales en la formulación de ingredientes saborizantes, grasas y bases funcionales.
Simultáneamente, India y China están priorizando el consumo interno y desarrollando políticas de seguridad alimentaria más proteccionistas. Esto reduce la oferta internacional de ciertos ingredientes procesados y aumenta los costos para importadores de América y Europa. En palabras de Gil, “Asia ya no es solo la fábrica del mundo; ahora también compite por sus propios recursos, y eso redefine por completo el equilibrio de precios y disponibilidad en el mercado global”.
El resultado es un nuevo mapa de vulnerabilidad para el sector de ingredientes alimentarios: múltiples focos de riesgo interconectados, donde un bloqueo portuario, una crisis política o un fenómeno climático puede impactar en días el precio y la disponibilidad de enzimas, aceites o aditivos a nivel global. En este contexto, la diversificación regional, la trazabilidad y la colaboración con proveedores resilientes se convierten en las principales estrategias de supervivencia.
Datos de la FAO pronostican que la utilización mundial de cereales en 2025/26 se ha establecido en 2 929 millones de toneladas, es decir, 51.9 millones de toneladas, o un 1.8%, más que en 2024/25. Crédito foto: Freepik
Caso México: ventajas estratégicas y vulnerabilidades productivas
México se encuentra en una posición geopolítica privilegiada: es el eslabón estratégico del bloque de Norteamérica, con acceso directo a los principales mercados de consumo y tratados comerciales que facilitan la manufactura y exportación de ingredientes alimentarios.
La cercanía con Estados Unidos, la infraestructura portuaria en el Pacífico y el Golfo, así como una creciente base industrial de ingredientes funcionales, saborizantes, proteínas vegetales y aditivos especializados, convierten al país en un punto clave del reacomodo global de las cadenas de suministro.
Sin embargo, el entorno interno revela una paradoja: las mismas regiones que sostienen el abasto de ingredientes y alimentos básicos enfrentan crecientes amenazas de seguridad, extorsión y disrupciones logísticas.
El caso de Michoacán —productor líder de aguacate, limón, miel, mango, berries y otros ingredientes agrícolas de exportación— se ha convertido en un referente de cómo la violencia organizada, los bloqueos carreteros y la presión a productores impactan directamente las cadenas alimentarias.
TE PUEDE INTERESAR:
Aguacate mexicano: impacto económico, social y ambiental en la agroindustria
Cada interrupción en la cosecha, el transporte o la operación portuaria (como las del puerto de Lázaro Cárdenas) genera pérdidas multimillonarias y retrasa la entrega de materias primas que abastecen a industrias de bebidas, salsas, alimentos procesados y nutracéuticos en todo el continente.
“México tiene la oportunidad de consolidarse como un hub de producción y transformación de ingredientes para el hemisferio norte, pero necesita blindar su infraestructura interna y garantizar la continuidad operativa”, refiere Yannick Gil. La resiliencia no se construye solo con tratados comerciales o ventajas logísticas, sino con seguridad, trazabilidad y planes de contingencia locales.
Además, las disrupciones climáticas agravan la ecuación: sequías prolongadas, incendios forestales y escasez hídrica están afectando los cultivos de alto valor funcional, desde vainilla y agave hasta cítricos y legumbres proteicas. En un país con vocación agroindustrial, esto obliga a empresas y productores a generar un nuevo pensamiento sobre la noción de riesgo: ya no solo importa el costo de producción, sino la capacidad de garantizar el abasto sostenible, ético y verificable.
“La relación entre la violencia y la cadena de suministro alimentaria es directa, apunta Gil. Un evento local puede repercutir globalmente en cuestión de horas si se trata de un ingrediente estratégico”.
Por ello, para los proveedores de ingredientes y empresas de formulación, el mensaje es claro:
Evaluar la exposición local y diversificar zonas de producción y transformación.
Establecer alianzas público-privadas que fortalezcan la seguridad y logística agroindustrial.
Incorporar herramientas de trazabilidad y evaluación de riesgo social dentro de la gestión de proveedores.
Invertir en capacidad técnica nacional, especialmente en innovación e ingredientes funcionales con valor agregado, para reducir la dependencia de importaciones críticas.
En un entorno global dominado por tensiones políticas, bloqueos logísticos y volatilidad energética, México puede ser un ganador estratégico, pero solo si la industria asume la resiliencia como eje central de su competitividad.
“El futuro de los ingredientes no dependerá de quién tenga el mejor producto, sino de quién pueda garantizar entregas confiables, seguras y sostenibles, incluso en tiempos de crisis”, enfatiza Gil.
Al mismo tiempo, el experto subraya que México tiene una oportunidad histórica para consolidarse como hub de manufactura e innovación alimentaria, al atraer inversiones que buscan diversificar el riesgo geopolítico:
“México puede convertirse en el nuevo polo de innovación en ingredientes funcionales si invierte en capacidad, planeación e infraestructura. Tenemos plantas más modernas y limpias que en muchos países de la región”.
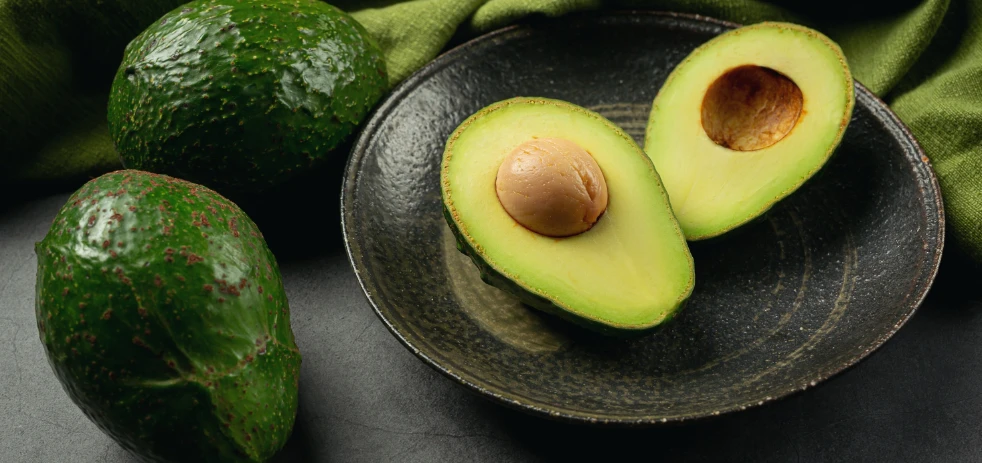
En 2025, se proyecta que la producción de aguacate en México alcance 2.75 millones de toneladas, un 3% más que en 2024, según el USDA. Esta producción se da en una superficie de cultivo estable de 256,500 hectáreas. Michoacán lidera la producción con el 68% del total nacional, seguido por Jalisco (12%) y el Estado de México (5%). Crédito foto: Freepik
La nueva anatomía del riesgo: del precio a la resiliencia
El paradigma en la gestión de ingredientes está cambiando de forma estructural: la conversación ya no gira en torno al costo, sino a la continuidad operativa. Lo que antes era una ventaja competitiva —ofrecer el mejor precio—, hoy se ha transformado en un factor secundario frente a la urgencia de garantizar suministro estable y trazabilidad.
“Cada vez más clientes preguntan por planes de crisis antes que por el costo del producto”, advierte el experto. “En este entorno, la fiabilidad y la continuidad operativa valen más que un descuento temporal”.
Las disrupciones geopolíticas (desde el conflicto en el Mar Rojo hasta la guerra en Ucrania), junto con fenómenos climáticos extremos, incrementos energéticos y volatilidad logística, han cambiado el mapa de riesgo del B2B alimentario. Las empresas ya no enfrentan crisis aisladas, sino una convergencia simultánea de factores que presionan toda la cadena de ingredientes.
El impacto se siente en todos los niveles:
Reformulaciones urgentes ante la falta de materias primas o cambios en especificaciones técnicas.
Incremento sostenido en los seguros marítimos y tiempos de transporte, que elevan los costos logísticos y reducen la rotación de inventarios.
Pérdida de contratos por incumplimientos en entregas o falta de flexibilidad operativa.
Migración hacia modelos regionales o de nearshoring, en busca de menor exposición a bloqueos o rutas críticas (“choke points”) internacionales.
Gil subraya que “la nueva anatomía del riesgo es simultánea y multidimensional”. Afecta de manera transversal al sistema alimentario: abarca la geopolítica, el cambio climático, la energía, la logística, la seguridad y la estabilidad política de los países productores.
A este escenario se suma la tendencia que confirma el Índice de Precios de los Alimentos de la FAO, el cual, aunque ha mostrado ligeras caídas interanuales desde 2023, permanece por encima del promedio histórico, reflejando la persistente presión sobre los costos de cereales, aceites vegetales y lácteos.
Los choques climáticos, las restricciones comerciales y las tensiones geopolíticas, hoy pueden ser los principales impulsores de la volatilidad de precios. Como consecuencia de estos factores, el mercado global de ingredientes se ha vuelto estructuralmente inestable.
En este contexto, la resiliencia se ha convertido en una nueva métrica de valor. Los compradores ya no solo evalúan el costo por kilo o litro, sino la capacidad del proveedor de sostener operaciones bajo presión, su diversificación geográfica, la transparencia en trazabilidad y la capacidad de respuesta ante crisis.
Lo que emerge, en palabras del especialista, es “un cambio de era” en la gestión del riesgo alimentario, donde la eficiencia cede espacio a la planeación estratégica y la previsión inteligente.
6 recomendaciones para proveedores de ingredientes alimentarios
Para fortalecer la resiliencia operativa, Gil propone una hoja de ruta clara basada en la gestión preventiva y la anticipación:
Monitoreo constante y reuniones trimestrales de supply chain. Identificar señales tempranas de disrupción geopolítica o climática.
Evaluar proveedores alternativos antes de la crisis. Probar tiempos de entrega, capacidad y respuesta.
Mantener un stock mínimo de 90 días en ingredientes críticos. Especialmente en grasas, enzimas, proteínas funcionales y estabilizantes.
Reformular con antelación. Tener aprobadas versiones alternativas (feed stocks) para reaccionar sin perder calidad.
Comunicación transparente con los clientes finales. Explicar las causas y tiempos de recuperación ante cualquier interrupción.
Planes de continuidad de negocio. Definir protocolos de emergencia y decisiones preacordadas para evitar el caos operativo.
El entorno global se mueve de la globalización lineal a la regionalización estratégica. En este escenario, las empresas que sobrevivan no serán las más grandes, sino las más preparadas.
Gil resume que hay dos caminos: "Esperar y reaccionar; o anticiparse y liderar. Quien tome decisiones primero tendrá la ventaja”.
El futuro del suministro de ingredientes será híbrido: más local, más tecnológico y más resiliente. Y México, en medio del reacomodo global, puede ser el punto de equilibrio entre riesgo y oportunidad para la industria alimentaria de América Latina.

Newsletter
Gerente de contenidos
Periodista con más de 15 años de experiencia en la generación de contenidos y productos digitales con gran valor añadido en temas de la industria alimentaria, consumo, packaging y negocios B2B para una audiencia experta.