
Cárnicos y alternativas plant-based
Carnes frías en México: qué revela el consumo sobre las oportunidades para la industria
Salchichas y jamón concentran casi 89% del consumo, pero otras categorías muestran nuevas señales de demanda.
Última actualización:
Compartir


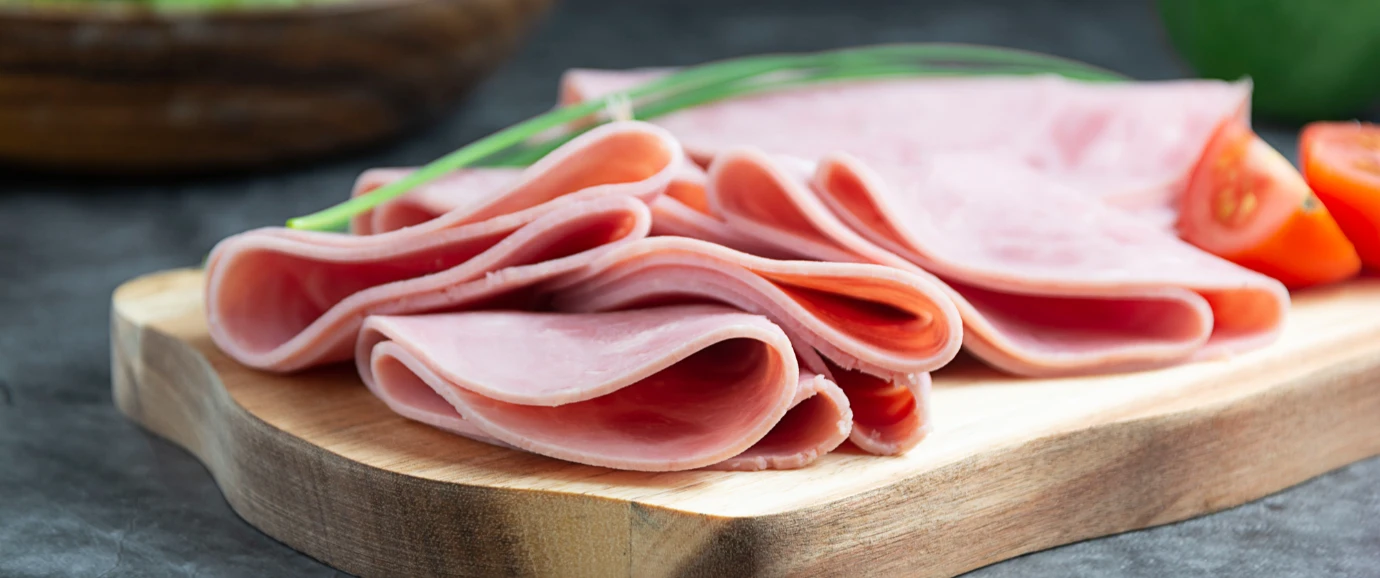
En el desayuno, dentro de una torta para llevar o como parte de una comida rápida, las carnes frías ocupan un lugar cotidiano en la mesa mexicana.
Detrás de esa presencia hay un mercado que no se comporta de manera uniforme: mientras algunos productos concentran buena parte de la demanda, otros avanzan a un ritmo distinto o pierden terreno. Para la industria alimentaria, entender esas diferencias es tan importante como conocer el volumen total que se consume.
El estudio Consumo Mexicano de las Carnes Frías 2026, elaborado por el Consejo Mexicano de la Carne (Comecarne), dimensiona ese panorama con cifras de producción, comercio exterior y consumo de siete categorías.
En 2025, el mercado sumó cerca de 1.19 millones de toneladas, pero el dato más revelador está en su composición: salchichas y jamón reunieron casi nueve de cada diez toneladas consumidas.
Esta concentración dibuja el núcleo del mercado, aunque no cuenta toda la historia. La evolución del tocino ahumado, el chorizo y la longaniza, así como el comportamiento de productos tradicionales como el queso de puerco, muestran que cada categoría sigue una trayectoria propia.
Para fabricantes y desarrolladores de alimentos, esas diferencias ofrecen pistas para analizar la demanda, revisar sus portafolios y entender cómo se conectan el consumo, los canales de venta y las necesidades de abastecimiento.
Puntos clave
Salchichas y jamón representaron 88.9% del consumo de las categorías analizadas en 2025.
El tocino ahumado registró el mayor crecimiento medio anual del periodo 2020-2025, mientras el queso de puerco mostró la mayor contracción.
La producción nacional abastece la mayor parte de la demanda, aunque las importaciones tienen un peso distinto según el producto.
TE PUEDE INTERESAR:
Reducción de sodio en productos cárnicos: estrategias de reformulación
Salchichas y jamón concentran la demanda de carnes frías
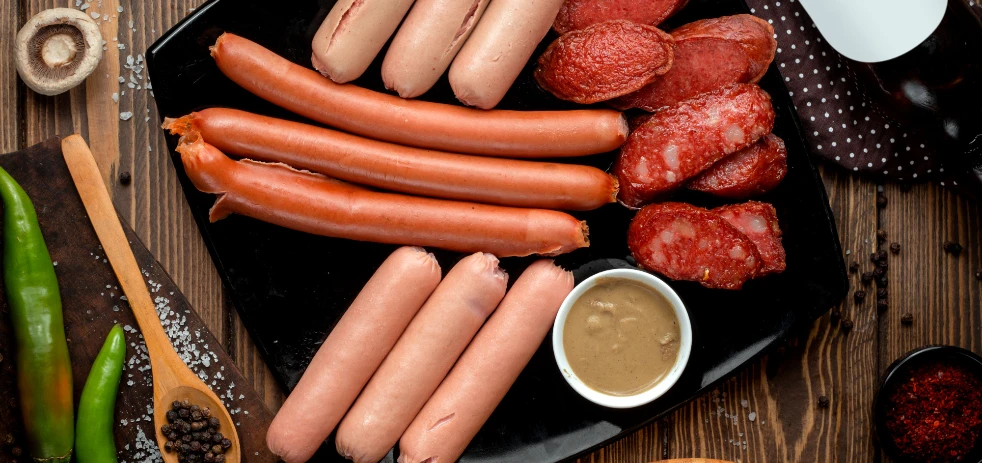
En 2025, las salchichas alcanzaron un consumo de 616,681 toneladas, equivalentes a 51.6% del total de las siete categorías estudiadas. El jamón ocupó el segundo lugar, con 446,362 toneladas y una participación de 37.3%.
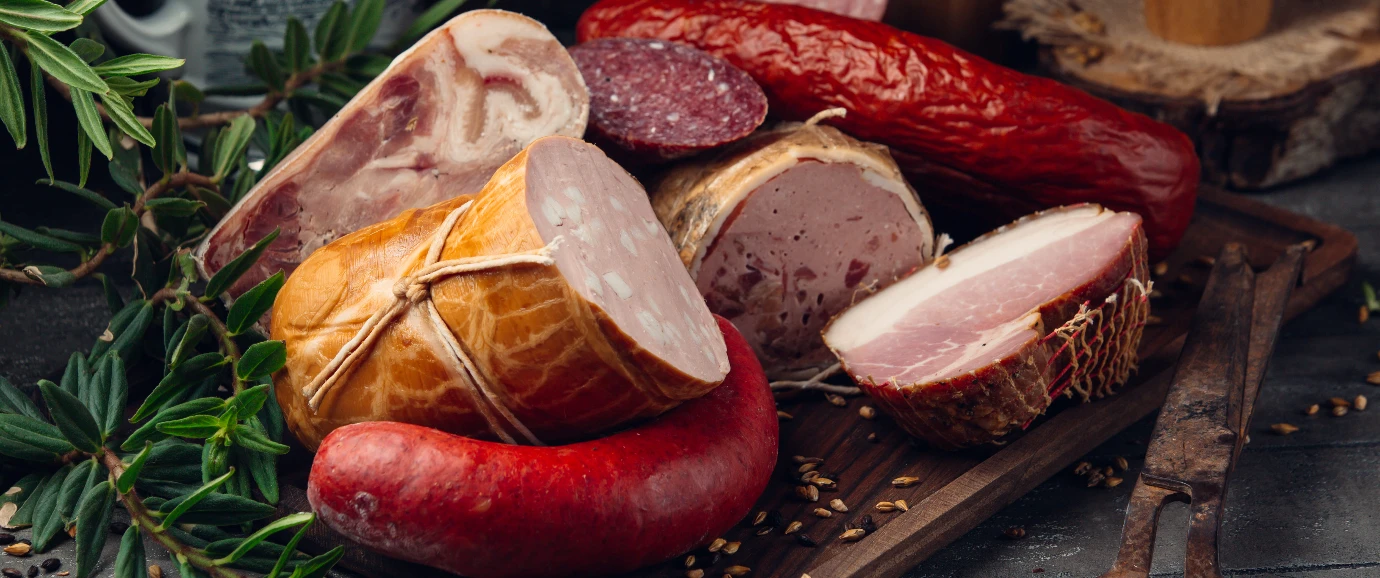
La distancia frente al resto del mercado es considerable. El chorizo y la longaniza sumaron 42,977 toneladas, mientras el tocino ahumado llegó a 42,014 toneladas. La chuleta ahumada, la mortadela y el queso de puerco registraron volúmenes menores.
Para los fabricantes, esta distribución ofrece una primera referencia para dimensionar el mercado, pero no significa que todas las categorías deban abordarse con la misma estrategia.
El volumen de salchichas y jamón señala dónde se concentra la demanda, mientras que los productos de menor escala requieren una lectura más específica de sus consumidores, ocasiones de uso y canales de comercialización.
La participación por categoría tampoco explica, por sí sola, la rentabilidad de un producto. Para tomar decisiones de portafolio es necesario contrastar el tamaño del mercado con los costos de las materias primas, los precios de venta, la competencia y las características de cada segmento.
Categoría | Consumo en 2025 | Participación aproximada |
|---|---|---|
Salchicha | 616,681 toneladas | 51.6% |
Jamón | 446,362 toneladas | 37.3% |
Chorizo y longaniza | 42,977 toneladas | 3.6% |
Tocino ahumado | 42,014 toneladas | 3.5% |
Chuleta ahumada | 21,111 toneladas | 1.8% |
Mortadela | 16,985 toneladas | 1.4% |
Queso de puerco | 10,138 toneladas | 0.8% |
El crecimiento no es igual para todas las categorías
Aunque salchichas y jamón dominan el consumo, las variaciones registradas entre 2020 y 2025 muestran que el comportamiento del mercado no es homogéneo.
El tocino ahumado destaca por su crecimiento medio anual de 5.8%. Su consumo pasó de 31,631 toneladas en 2020 a 42,014 toneladas en 2025.
En contraste, el queso de puerco registró una contracción media anual de 4.3%, la más pronunciada entre las categorías analizadas.
El consumo de chorizo y longaniza también avanzó durante el periodo, con una tasa de crecimiento media anual de 2.6%.
En el caso de las salchichas, el volumen por persona pasó de 4.334 kilogramos anuales en 2020 a 4.655 kilogramos en 2025, equivalente a una tasa media anual de 2.3%.
El jamón, por su parte, registró un crecimiento per cápita más moderado, de 1%.
Estas diferencias permiten formular preguntas relevantes para la innovación alimentaria: qué atributos valoran los consumidores de las categorías que avanzan, qué ocasiones de consumo favorecen su compra y qué barreras pueden estar limitando a los productos que retroceden.
La producción nacional cubre la mayor parte del mercado
El consumo también debe leerse desde el abastecimiento. Según Comecarne, en 2025 la producción mexicana alcanzó 598,611 toneladas de salchichas y 441,317 toneladas de jamón. Las importaciones de estos productos fueron de 20,460 y 7,034 toneladas, respectivamente.
En las salchichas, las importaciones representaron 66.4% del volumen total importado de las siete categorías estudiadas. El jamón ocupó el segundo lugar, con 22.8%. Estos porcentajes describen la composición de las importaciones, no la proporción del consumo nacional que depende del extranjero.
La distinción es importante: aunque las salchichas encabezan las compras externas en volumen, la producción nacional sigue siendo la principal fuente de abastecimiento de esta categoría.
Por ello, las oportunidades para la industria no se limitan a sustituir importaciones; también pasan por mejorar la eficiencia productiva, gestionar los costos y responder a las necesidades de los distintos canales.
La lectura del comercio exterior debe acompañarse de información sobre materias primas, disponibilidad, precios y condiciones de compra.
En una industria donde los productos finales pueden compartir insumos, pero diferir en formulación y presentación, el panorama de cada categoría ayuda a precisar dónde están los retos de abastecimiento.
Los canales de venta también cambian según el producto
El estudio incorpora información sobre los lugares donde los hogares compran carnes frías, lo que permite observar que la distribución comercial no es idéntica para todas las categorías.
En las salchichas, las abarroteras concentraron 40.2% de las adquisiciones reportadas para 2024 y los supermercados, 32.9%. En conjunto, ambos canales reunieron más de siete de cada diez compras.
Para el chorizo y la longaniza, en cambio, las charcuterías y carnicerías representaron 37.4%; las abarroteras, 28.8%, y los supermercados, 9.4%.
Estos datos corresponden a las compras de los hogares y a los canales registrados en el estudio; no deben interpretarse como participaciones de ventas de toda la industria. Aun con ese límite, muestran por qué conviene evitar una estrategia comercial uniforme para todos los productos.
Para fabricantes y responsables de comercialización, el canal puede influir en las decisiones de presentación, gramaje, empaque y frecuencia de distribución. Una categoría con mayor presencia en tiendas de abarrotes puede requerir una estrategia distinta de otra que se adquiere principalmente en carnicerías o charcuterías.
La validación de esas decisiones exige sumar información sobre precios, márgenes, rotación y preferencias locales.
TE PUEDE INTERESAR:
Embutidos sin nitritos añadidos: qué validar en color, sabor y seguridad frente a Clostridium botulinum
Qué señales deja el mercado para los fabricantes
Más allá del volumen que mueve cada categoría, el panorama de las carnes frías plantea una pregunta para los fabricantes: ¿cómo convertir los cambios en el consumo en decisiones de producto, distribución y desarrollo comercial?
Hay tres aspectos que vale la pena considerar:
Diferenciar la estrategia por categoría. Un portafolio amplio no garantiza que todos los productos tengan las mismas oportunidades. Analizar cada segmento por separado permite identificar cuáles requieren mantener una posición competitiva, cuáles ameritan explorar nuevas ocasiones de consumo y cuáles necesitan una revisión de su propuesta de valor.
Acercar el desarrollo de producto a los hábitos de compra. Las diferencias entre categorías y canales sugieren que la estrategia comercial no debería limitarse a colocar el mismo producto en todos los puntos de venta. El formato, la presentación, el tamaño del empaque y el uso que el consumidor da a cada alimento son variables que los fabricantes pueden evaluar para ajustar su oferta a cada mercado.
Tomar decisiones con una lectura conjunta de demanda y abastecimiento. Las cifras de consumo, producción y comercio exterior permiten dimensionar el mercado, pero también muestran por qué conviene analizar cada categoría de manera individual. Para planear inversiones, compras de insumos o capacidad productiva, es importante distinguir entre una demanda consolidada y una tendencia que todavía necesita seguimiento.

Newsletter

Reportera multidisciplinaria con trayectoria en la producción de contenidos para medios digitales e impresos. Su área de especialización abarca temas científicos, logística, inmobiliaria, tecnología, hard news, política y salud.